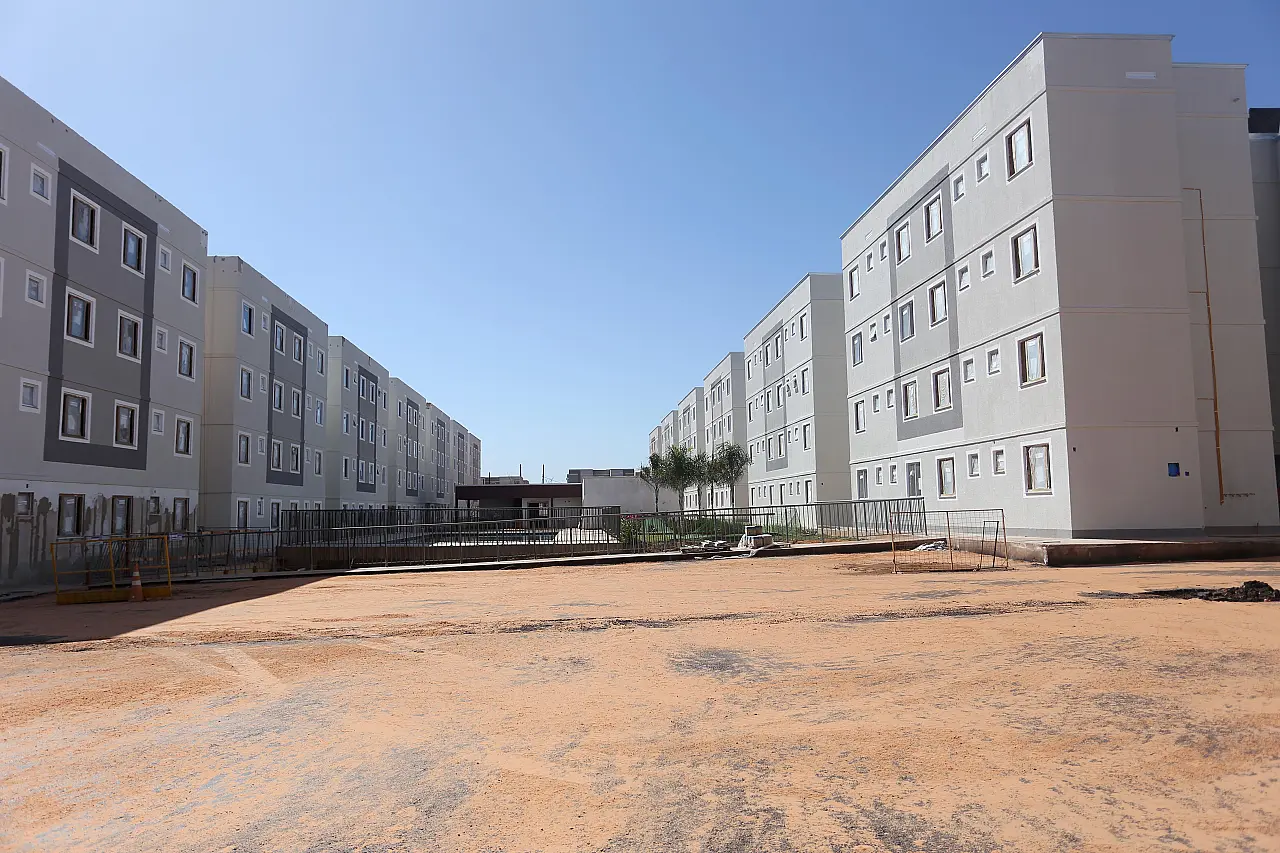

A Caixa Econômica Federal (CEF) apresentou duas mudanças para o financiamento imobiliário: extensão da faixa de renda para compra da casa própria pelo programa Casa Verde e Amarela e redução de juros. Com isso, os agentes do setor imobiliário acreditam no aquecimento do segmento.
Com a mudança, as quatro faixas passaram a englobar mais famílias. A faixa dois, que antes abrangia famílias com renda de R$ 2,4 mil até R$ 2,6 mil, agora chega até R$ 3 mil. A faixa três compreende famílias com renda de R$ 3 mil até R$ 3,7 mil, a quarta, de R$ 3,7 mil até R$ 4,4 mil, e a última faixa, de R$ 4,4 mil até R$ 8 mil.
Na faixa 1 podem pegar empréstimos famílias com renda bruta mensal de até R$ 2,4 mil. Os juros praticados também foram alterados: a taxa nominal fica em 4,75% ao ano na primeira faixa; 5,25% a.a. na segunda; 6% a.a. na faixa que vai de R$ 3 mil a R$ 3,7 mil de renda; 7% a.a. na faixa de R$ 3,7 mil até R$ 4,4 mil; e 7,66% a.a. na última faixa.
Para segurados do Fundo de Garantia por Tempo de Serviço (FGTS), há um desconto de 0,5% na taxa de juros contratada.
Conforme Eli Rodrigues, presidente do Conselho Regional de Corretores de Imóveis (Creci-MS), as medidas aquecerão ainda mais o setor imobiliário.
“Existia uma faixa de valor que era um gargalo do setor. Agora a expectativa é boa para o mercado, pois é mais um incentivo e certeza para o comprador de que o momento de comprar é agora, com um financiamento com taxas menores que há alguns anos”, comenta.
O correspondente bancário da CEF e proprietário da Império Consultoria Imobiliária Tadeu Oliveira explica que, apesar de o limite máximo do valor do imóvel não ter sido alterado, as novas faixas de renda colocam juros mais atrativos e prestações reduzidas para as famílias.
“Os clientes que tinham renda de R$ 2,4 mil a R$ 2,6 mil tinham uma determinada taxa, agora, o programa ampliou a faixa de renda e deu um poder para o cliente que tem renda de R$ 3 mil. Com essa nova faixa, o cliente agora tem acesso a uma prestação mais em conta”, afirma o profissional.
Ele ressalta que o programa financia até 80% do valor do imóvel, em uma das faixas é possível chegar a 90% de financiamento.
“São R$ 158 mil de financiamento para um imóvel no máximo permitido, com 80% financiado, então, com a redução de juros, é possível diminuir até R$ 200 na parcela, dependendo das condições e do prazo”, revela.
Ainda segundo Oliveira, uma base de clientes que não se encaixava com as taxas anteriores agora pode se animar com os novos juros.
“Levantei, junto a alguns bancos, cerca de 300 clientes que se sentiram desconfortáveis com a prestação simulada [antes da expansão]. Com essa nova faixa de financiamento e redução nos juros, eles vão se animar em buscar um novo imóvel. Qualquer R$ 100, R$ 200 a menos na parcela é uma diferença grande para fechar um financiamento”, comenta.
Sobre a possibilidade de aumentar os vazios urbanos com casas mais baratas, o presidente do Sindicato da Habitação de Mato Grosso do Sul (Secovi-MS), Geraldo Paiva, não acredita nessa possibilidade.
“Não vejo por esse lado. Quanto maior oferta de financiamento, mais gente sai do aluguel. A coisa mais danosa para a população é a inflação. Aumenta o aluguel e a prestação da casa própria”, destaca, apoiando a redução anunciada pela Caixa.
JUROS
Para aqueles que se enquadram na linha Pró-cotista, as taxas de juros foram reduzidas para os contratos firmados até 31 de dezembro. As novas taxas partem de Taxa Referencial (TR) mais 7,66% ao ano para imóveis de até R$ 350 mil, representando uma redução de 1 ponto porcentual.
A modalidade utiliza os recursos do Programa Especial de Crédito Habitacional ao Cotista do FGTS. Para ter acesso a esta linha, o consumidor precisa ter conta ativa no FGTS e um mínimo de 36 contribuições. Caso a conta esteja inativa, é necessário que ela tenha saldo superior ou igual a 10% do valor do imóvel.
Para imóveis com valor de avaliação acima de R$ 350 mil, limitado ao teto do Sistema Financeiro Habitacional (SFH), que é de R$ 1,5 milhão, a taxa foi ajustada para Taxa Referencial (TR) mais 8,16% ao ano, o que representa 0,5 ponto porcentual de redução.
Outra mudança é que a cota de financiamento na linha Pró-cotista foi ampliada para até 80% do valor de avaliação do imóvel.
De acordo com o presidente do Secovi-MS, a redução na taxa de juros também traz um impacto positivo, pois outras instituições bancárias deverão se ajustar para oferecer boas condições de financiamento aos compradores.
Em 2021, o Índice Nacional da Construção Civil (Incc) fechou em 13,84%. Nos primeiros seis meses deste ano, o acumulado chegou a 7,53%. Esse é o balizador para reajustes de tabelas de financiamentos imobiliários.
Outro ponto levado em consideração foi o aumento da inflação ao produtor, que atingiu fortemente a construção civil. De acordo com Geraldo Paiva, vários insumos tiveram altas muito fortes no último ano.
“Temos aumento de custos da construção: tem produto que subiu mais de 30%, alguns tiveram 42% de aumento. Sem contar no custo do combustível, que encarece qualquer tipo de transporte”.
Diego Canzi Dalastra, presidente da Associação de Construtores de Mato Grosso do Sul (Acomasul), afirma que esse era um pedido antigo da classe.
“Com esse aumento, o programa ficou estrangulado e a renda do consumidor não cabia mais na parcela do imóvel. Uma das alternativas foi o aumento do subsídio, a flexibilidade na forma de pagamento, com o aumento para 35 anos, para que voltasse a parcela do imóvel. Isso cabe no bolso desse consumidor e, com isso, reaquece o nosso mercado imobiliário”, finaliza. (Colaborou Súzan Benites)
SAIBA
A Caixa Econômica Federal atualizou as condições de aquisição de imóveis por meio das linhas FGTS Habitação Popular e Pró-cotista.
O banco público atualizou as faixas de renda enquadradas no programa que utilizam recursos do FGTS e reduziu as taxas de juros da Pró-cotista.
A Pró-cotista é a linha do Casa Verde e Amarela destinada ao financiamento de imóveis de médio e alto padrão, e a mudança nas taxas é vista pelo setor como importante para evitar uma aceleração nos distratos, diante da alta dos juros.