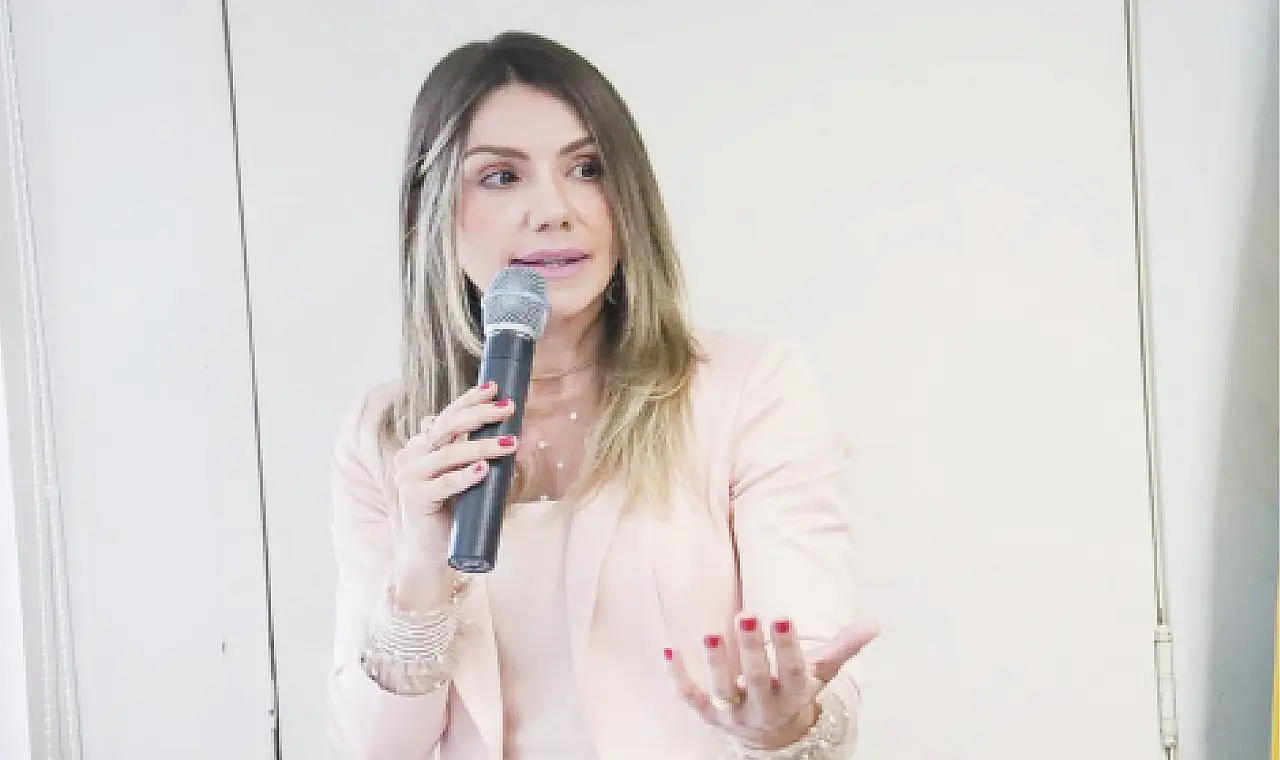

A reforma tributária, aprovada no início deste mês, ainda está longe de estar clara para a população. Aliás, ela ainda gera preocupação no poder público e também no setor privado. A procuradora-geral do Estado de Mato Grosso do Sul, Ana Carolina Ali Garcia, designada pelo governador Eduardo Riedel para acompanhar de perto o texto da reforma e suas consequências, é a entrevistada desta semana do Correio do Estado.
Além de explicar de forma muito clara como será a tributação, ela ainda destaca que não está certo se o Estado terá ou não perdas de receita, com a entrada em vigor da reforma, no início da próxima década, pois os critérios são obscuros.
“O problema é que a garantia da ausência de perda estará atrelada, em um grande percentual [90%], a uma receita auferida no passado [2024-2028], em descompasso com a realidade vivenciada pelos municípios e estado”, explica.
Se a reforma é boa ou ruim, ela diz que é boa, mas algumas garantias devem constar no texto constitucional, e não em lei complementar. “Vivemos um federalismo de desconfiança”, diz Ana Carolina Ali.
Em caso de aprovação e promulgação da reforma tributária, até quando o sistema de tributação permanece como está? Como será o período de transição, sob a perspectiva de quem paga o tributo?
Serão criados dois impostos: o IVA federal (CBS), que substituirá o PIS/Cofins, e o IVA dos entes subnacionais (IBS), fruto da reunião do ISS com o ICMS, que será compartilhado entre os estados e municípios.
O imposto pertencerá ao estado e ao município de destino, e não ao de origem. Além desses IVAs, haverá um imposto seletivo, que substituirá o IPI, visando desestimular o consumo de produtos nocivos à saúde ou ao ambiente.
Explicamos como ficará a transição:
- CBS: Substituição do PIS/Cofins e IPI; administrado pelo governo federal (RFB); a cobrança será iniciada em 2026, com alíquota de 0,1% (período de teste). A partir de 2027, ficam extintos PIS/Cofins e o IPI terá as alíquotas zeradas (exceto em relação aos produtos da ZFM).
- IBS: Substituição do ICMS e do ISS; administrado pelo Conselho Federativo; a cobrança será iniciada em 2029, em um regime de transição até 2032. Haverá extinção do IPI, ICMS e ISS em 2033.
Da forma que foi aprovada a reforma, o IBS deve resultar em receita maior ou menor para Mato Grosso do Sul? Essa projeção foi feita?
De acordo com o texto aprovado na Câmara, o que podemos dizer é que haverá um longo período de transição federativa (de 2029 a 2078), nos seguintes termos: De 2029 a 2033, 90% da arrecadação (baseado na alíquota de referência) será distribuída com base nas receitas dos impostos substituídos, apuradas durante o período de 2024 a 2028; e 10% serão distribuídos com base no princípio do destino, onde o consumo final do bem ou serviço for efetivado.
De 2034 a 2078, o porcentual de 90% será reduzido em 1/45 avos por ano, sendo o restante distribuído de acordo com o princípio do destino.
Há a previsão ainda de um “Seguro Receita”: 3% do IBS arrecadado será distribuído para aqueles que registrarem perda na arrecadação – objetivo é zerar a perda.
A premissa desse regime de transição federativa é evitar perdas tendo como referência a receita auferida entre 2024 e 2028. Porém, não se pode dizer que isso será efetivamente garantido.
Essa proposta de lançar para o futuro uma fotografia do passado, com a pretensão de evitar que entes com perfil mais produtor do que consumidor não tenham perda de arrecadação, pode provocar um desequilíbrio ainda maior.
Levantamos essa preocupação levando em conta provável desencontro entre a arrecadação nacional e a local, a partir de diversos fatores, entre eles o populacional. O importante será, no Senado Federal, termos acesso aos números que embasaram esses critérios de distribuição.
Como será o sistema de créditos tributários nessa modalidade de IVA Dual? Com a taxação no destino, o Estado perde ou ganha com o recolhimento dos créditos nessa cadeia?
Quanto ao IBS, o Conselho Federativo, que será formado por representantes de estados e municípios, é que deverá garantir que os créditos tributários acumulados ao longo da cadeia produtiva sejam pagos.
A reforma tem como critério a não cumulatividade plena, ou seja, o imposto é pago uma vez e descontado nas etapas seguintes da produção.
Como dito, haverá um longo período de transição federativa, com a premissa de evitar que estados com perfil mais produtor, como Mato Grosso do Sul, percam.
O problema é que a garantia da ausência de perda estará atrelada, em um grande percentual (90%), a uma receita auferida no passado (2024-2028), em descompasso com a realidade vivenciada pelos municípios e estado.
O recolhimento da CBS e do IBS será feito pelos estados, pelos municípios ou pelos dois? Com a aprovação da reforma tributária, como fica a atuação dos servidores estaduais, sejam eles do Fisco ou da PGE, no que se refere ao recolhimento de tributos?
A arrecadação do CBS será realizada pela União, e a do IBS pelo Conselho Federativo, cujo desenho contido na proposta aprovada na Câmara e não previsto no texto original da PEC nº 45/2019 tem sido objeto de críticas.
A criação desse conselho é um dos pontos mais polêmicos. Ele terá competência para uniformizar a interpretação e a aplicação da legislação do imposto; arrecadar, gerir e distribuir o produto da arrecadação entre os estados, Distrito Federal e municípios; e dirimir as questões suscitadas no âmbito do contencioso administrativo tributário, entre o sujeito passivo e a administração tributária.
Portanto, impacta a administração tributária e a consultoria e representação dos entes subnacionais.
O substitutivo não traz uma gestão clara de como vai se dar essa cooperação, ficando para lei complementar.
Depois da PEC, haverá outras normas para disciplinar esse conselho, que vai ter representantes de estados e municípios e órgão executivo, e o debate em torno desses textos será de grande importância para a Federação, para a garantia da representação do ente, Estado de Mato Grosso do Sul, nos termos do art. nº 132 da Constituição Federal.
Como serão as operações interestaduais do IBS?
A reforma tributária propõe uma competência compartilhada do IBS entre estados e municípios. Os entes exercerão, de forma integrada e exclusivamente por meio do Conselho Federativo do IBS, as competências administrativas de editar normas infralegais e uniformizar a interpretação da legislação do imposto, bem como as funções de arrecadação e distribuição de seus recursos.
Fortes argumentos de afronta à autonomia dos entes têm sido trazidos ao debate público acerca dessa administração compartilhada do IBS por meio do Conselho Federativo.
A reforma tributária libera uma cobrança progressiva do ITCD para os estados. O que ela poderia mudar no tributo que já é cobrado em Mato Grosso do Sul? O recolhimento de um tributo similar ao IPVA sobre lanchas e jatinhos também seria de competência estadual, como é o IPVA?
A ideia é determinar a progressividade do Imposto de Transmissão Causa Mortis e Doação, isto é, alíquotas maiores para valores maiores recebidos a título de herança ou doação, além de permitir a cobrança de heranças no exterior.
O IPVA, que é um tributo estadual, poderá ser cobrado também sobre veículos aquáticos e terrestres e será menor para veículos de menor impacto ambiental.
Essa modalidade de tributação IBS/CBS permitirá ao cidadão uma clareza maior (na nota fiscal) sobre o porcentual de impostos que está sendo pago em uma relação de consumo de bem ou de serviço prestado? Será possível discriminar o valor dos impostos na nota fiscal?
A ideia de uma reforma tributária surgiu no cenário brasileiro com o objetivo de atacar as disfuncionalidades de nosso sistema, propondo simplificação, transparência, segurança jurídica e cidadania fiscal.
Haverá desoneração de exportações e investimentos. A ideia é exatamente essa, permitir maior clareza ao cidadão, e a reforma proporciona estrutura para que isso ocorra ao criar um efetivo imposto sobre o consumo, no modelo do IVA de outros países.
A questão é que a forma de apuração desses tributos, que pode garantir efetivamente essa transparência, ainda vai depender da lei complementar e de atos regulamentares.
Em um sistema mais simples, será mais difícil sonegar?
A simplificação da legislação é uma das principais apostas da reforma para a redução das perdas, somada ao recolhimento de tributos automático no momento da compra (chamado de “split payment”).
As pesquisas da equipe técnica do Ministério da Fazenda anunciam que deverá haver uma queda no “gap de conformidade”, isto é, uma redução da sonegação, da elisão fiscal, do contencioso tributário e da inadimplência.
Há um grande contencioso administrativo e judicial que dificulta, sim, a cobrança do ICMS, e não temos dúvidas de que a efetividade na arrecadação exige uma atuação racional, investimento em tecnologias da informação e comunicação e simplificação normativa, além de cooperação entre os órgãos e as instituições públicas.
Como a reforma tributária afetará setores como o agronegócio?
É previsto regime diferenciado mediante ajustes nas alíquotas de referência: as alíquotas serão reduzidas em 60% para produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas vegetais in natura; e para insumos agropecuários e aquícolas e alimentos destinados ao consumo humano.
Ainda, o produtor rural pessoa física ou jurídica que obtiver receita anual inferior a R$ 3,6 milhões, atualizada anualmente pelo IPCA, e o produtor integrado (que recebe insumos e materiais de grandes empresas para produzir, de maneira vinculada e exclusiva, matéria-prima, bens intermediários ou bens de consumo final) poderão optar por serem contribuintes ou não do IBS e do CBS.
O texto autoriza também a concessão de crédito ao contribuinte adquirente de bens e serviços de produtor rural pessoa física ou jurídica que não opte por ser contribuinte.
Isto é, mesmo não pagando IBS/CBS, o cálculo deles deverá permitir que os contribuintes compradores dos produtos por eles fornecidos aproveitem os créditos gerados.
O Executivo federal e o Conselho Federativo do IBS poderão revisar anualmente o valor desses créditos, sem a necessidade de uma lei para isso.
Uma brecha legal para se criar um imposto sobre produtos semiacabados (isentos atualmente pela Lei Kandir) foi deixada na PEC 45. Como seria possível essa tributação?
De fato, uma novidade que constou no substitutivo foi a previsão de que o Estado poderá instituir contribuição sobre produtos primários e semielaborados, produzidos no respectivo território, para investimento em obras de infraestrutura e habitação, em substituição à contribuição a fundo estadual, estabelecida como condição à aplicação de diferimento, regime especial ou outro tratamento diferenciado relacionados com o ICMS, se prevista na legislação estadual em 30 de abril de 2023.
Como é o caso do Fundersul. Autorizado estará o Estado de MS, se assim aprovado o texto final, a instituir uma nova contribuição, que poderá ficar válida até 31 de dezembro de 2043.
Ocorre que esse dispositivo foi alterado por emenda e ainda não foi melhor debatido o seu efetivo alcance, de maneira que não se pode dizer que a norma alcançará as exportações.
Sobre esse tema, inclusive, para MS, seria importante o retorno da norma (que constava e acabou retirada) autorizando a contabilizar os recursos dos fundos especiais (Fundersul e outros) na base da arrecadação que servirá de referência para o período de transição voltado a evitar perdas.
Qual o balanço que você faz da reforma tributária até agora?
Não temos dúvidas dos inúmeros aspectos positivos da reforma tributária, mas as incertezas de que esses aspectos possam não se materializar são também enormes. Vivemos um federalismo de desconfiança. E acho que é esse ambiente de incerteza, resultado de históricos como Lei Kandir e LCs 192 e 194/2022, somado ao pouco tempo de debate em torno do texto, é que gera as críticas.
Essa reforma é disruptiva, então, o ideal é que a Constituição Federal assegure a efetividade de alguns direitos fundamentais – e não delegue à lei complementar e de forma facultativa sua regulamentação –, sob pena de eles nunca serem implementados.
Quais os pontos de atenção da PEC 45 para MS até agora?
Os pontos de atenção acerca da reforma tributária para MS têm sido objeto de uma construção coletiva, contando com a participação de representantes da Sefaz (que preside o nosso comitê), da Segov, da Semadesc e de outros membros da PGE. Para além da arrecadação, a PEC desafia diálogos quanto à competitividade, ao contencioso administrativo e tributário, à segurança jurídica, à tecnologia da informação, entre outros.
Vamos nesse colegiado, no âmbito do Executivo estadual, sob a diretriz do nosso governador Eduardo Riedel acompanhando e dando voz aos temas de interesse para o Estado e a sociedade. Há ainda bastante trabalho pela frente.