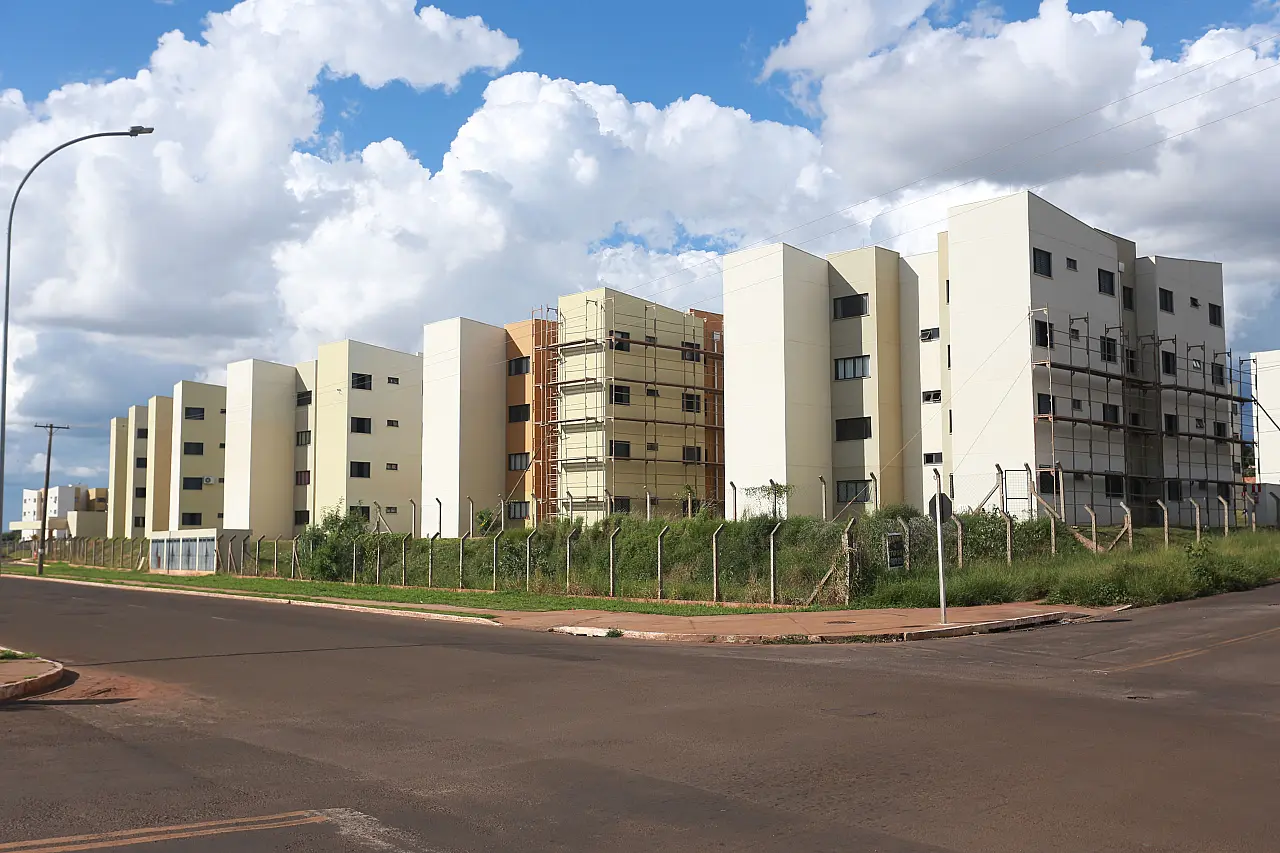

A reedição do programa habitacional Minha Casa, Minha Vida (MCMV) em 2023 trouxe boas expectativas para a construção civil. Empresários de Mato Grosso do Sul apontam, no entanto, que o desempenho foi abaixo do esperado e que não acreditam na viabilidade para as pequenas construtoras neste ano. A economia ainda em recuperação e a taxa básica de juros em dois dígitos são apontadas como agravantes pelos representantes do setor.
De volta oficialmente desde o ano passado, o MCMV foi sancionado pelo presidente Luiz Inácio Lula da Silva (PT) em julho de 2023. Reformulado, o projeto chegou com novidades, sendo o aumento no teto de imóveis financiados a principal delas. Em Mato Grosso do Sul, nenhuma cidade chega ao novo teto de R$ 350 mil e o máximo do valor disponibilizado para o Estado é em Campo Grande, onde o imóvel pode custar até R$ 264 mil.
Quando anunciado, mesmo com as limitações, a oficialização do programa agradou em MS, onde a expectativa prevista foi de aquecimento em toda a cadeia da construção civil. Contudo, nem mesmo sequer as boas condições ofertadas pelo novo MCMV são tidas como suficientes para a entrada dos pequenos e médios empresários da construção no Estado.
O presidente da Associação dos Construtores de Mato Grosso do Sul (Acomasul), Diego Canzi Dalastra, aponta que, em sua visão, o ano de 2023 encerrou com crescimento abaixo do esperado.
“Isso se dá principalmente por conta dos juros, que estão em patamares muito altos, o que acaba por inviabilizar o consumo. Como as margens estão cada vez menores, frente ao achatamento de preços que a inflação acumulada da construção civil causa, a escala para garantir a sobrevivência é cada vez maior”, opina.
Dalastra ainda acrescenta que os pequenos construtores ficam pressionados por conta dos altos custos para se construir em Mato Grosso do Sul.
Empresário do segmento, sócio da Terra Verde Consultoria, Edson Kawamoto, avalia que os pequenos e médios construtores correm um risco muito grande em entrar nesse nicho e ficarem com projetos parados ou paralisados pela falta de crédito.
“Esse crédito [do MCMV], em um primeiro momento, com recursos escassos, vai ser direcionado para as grandes empresas que fomentam esse mercado de uma maneira mais expressiva. Então, até esse crédito ficar disponível para os pequenos construtores, acho isso um caminho bastante complexo”, ressalta.
Proprietário da Barney Construções e Empreendimentos, localizada em Campo Grande, Fernando Padoin afirma que o pessimismo ainda predomina. “Quem tem uma condição financeira maior, no setor de construção e imóveis, e que poderia investir não está querendo, pois fica com medo. E aqueles com uma renda mais baixa estão com medo de não conseguir pagar a prestação”, frisa.
Por outro lado, o presidente do Sindicato da Habitação de Mato Grosso do Sul (Secovi-MS), Geraldo Paiva, garante que o programa MCMV deve ser o maior investidor para o setor imobiliário residencial neste ano.
“Os juros praticados pelos agentes financeiros ainda estão muito elevados para população se aventurar nessa modalidade. Sendo assim, a solução deverá ser os financiamentos do Minha Casa, Minha Vida, com seus subsídios e com seus juros baixos, que serão o melhor caminho para adquirir a casa própria”, diz.
Paiva ainda destaca que a volta desse programa habitacional é um alento para as classes que ficaram esquecidas nos últimos anos. “Grandes, médias e pequenas construtoras estão adequando projetos para essas faixas, e acreditamos que 2024 será um ano de retomada, dependendo deste a força até a disponibilidade desses recursos”, finaliza.
CONTRAPONTO
No âmbito nacional, o cenário é diferente do sul-mato-grossense e indica uma competição maior nos próximos meses, podendo até mesmo gerar escassez de mão de obra qualificada, conforme apontam empresários do setor.
“A participação do Minha Casa, Minha Vida nas vendas totais tende a crescer significativamente a partir do primeiro trimestre deste ano”, revela o responsável pela pesquisa de mercado imobiliário da Câmara Brasileira da Indústria da Construção (Cbic), Celso Petrucci.
Nos grandes centros do País, muitas incorporadoras de pequeno e médio portes que haviam pisado no freio nos anos anteriores agora estão aproveitando as condições mais vantajosas para voltar a crescer, com mais lançamentos e diversificação de localidades.
As vendas de imóveis residenciais nos primeiros 10 meses do ano passado cresceram 23,5% na comparação com o mesmo período de 2022, em grande medida impulsionadas pelo programa federal.
Dos 126.774 empreendimentos comercializados, 70,3% fazem parte do novo MCMV. O dado faz parte do último levantamento do indicador Abrainc-Fipe, obtido pela Folha de São Paulo.
De janeiro a outubro, o volume de unidades comercializadas dentro do programa social subiu 27,3%. Ao todo, foram 89.126 imóveis. Já o volume de lançamentos cresceu 10,7%.
A alta de empreendimentos lançados dentro do MCMV no período analisado amenizou a queda total nos lançamentos de imóveis no Brasil, que foi de 7,7%. O levantamento foi realizado com 20 empresas associadas à Associação Brasileira de Incorporadoras Imobiliárias (Abrainc), em parceria com
a Fundação Instituto de Pesquisas Econômicas (Fipe).
Segundo o presidente da Abrainc, Luiz França, o bom desempenho no MCMV é reflexo das medidas de ajuste implementadas para ampliar o acesso à moradia para as famílias de menor renda.
“Houve um grande impulso no mercado de baixa renda por todo o trabalho que o governo vem desempenhando com o programa social”, garante.
Na Bolsa de Valores, o Índice Imobiliário foi o que mais avançou entre os índices da B3
no ano passado. A alta foi de cerca de 53%, segundo Einar Rivero, diretor da Elos Ayta Consultoria.
Enquanto isso, o Ibovespa, principal índice da Bolsa, subiu 20%.Conforme o levantamento da Abrainc, além do MCMV, o segmento de médio e alto padrão – que é mais resiliente aos juros altos – também ajudou
a impulsionar o mercado imobiliário no ano passado.
REFORMULAÇÃO
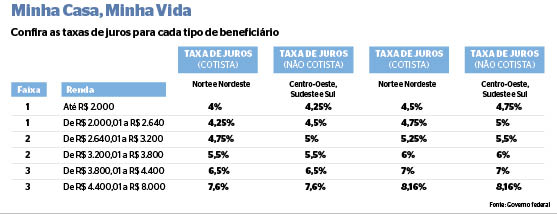
Além do novo teto, o programa habitacional retornou com alterações em sua base, que incluem aumento dos subsídios, taxas de juros menores e com maior destaque a volta da Faixa 1, que beneficia famílias com renda menor.
Contando com três faixas de renda, todas ganharam aditivos e foram ampliadas, atingindo aqueles que têm renda mensal de até R$ 8 mil em áreas urbanas. Para áreas rurais, o valor estabelecido ficou em R$ 96 mil de renda anual.
Sendo assim, fica da seguinte forma: famílias com renda até R$ 2.640 se enquadram na Faixa 1; entre R$ 2.640,01 e R$ 4.400 ficam na Faixa 2; e com renda de R$ 4.400,01 até R$ 8 mil estão na Faixa 3.
Na área rural, a Faixa 1 compreende ganho de até R$ 31.680 por ano, enquanto a Faixa 2 engloba proventos entre R$ 31.608,01 e R$ 52.800. Já a Faixa 3 é destinada àqueles que contam com rendimento familiar de R$ 52.800,01 a R$ 96.000 anuais.
Para a primeira faixa, o programa institui aos subsidiados em região urbana imóveis de até R$ 170 mil. Para os financiados da Faixa 2, o valor sobe para R$ 264 mil, enquanto os financiados da Faixa 3 podem chegar até R$ 350 mil.
Na área rural, moradias novas contaram com um aditivo de R$ 20 mil, passando para R$ 75 mil. No caso de melhorias em um imóvel já existente, o valor máximo subiu de R$ 23 mil para R$ 40 mil.Na Região Centro-Oeste, a Faixa 1 conta com taxa de juros de 4,25%. Na aquisição de imóveis novos e usados, o prazo máximo do financiamento é de 35 anos.
SAIBA
A reedição do programa Minha Casa, Minha Vida foi sancionada pelo presidente Luiz Inácio Lula da Silva (PT) em julho do ano passado. (Colaborou Súzan Benites)