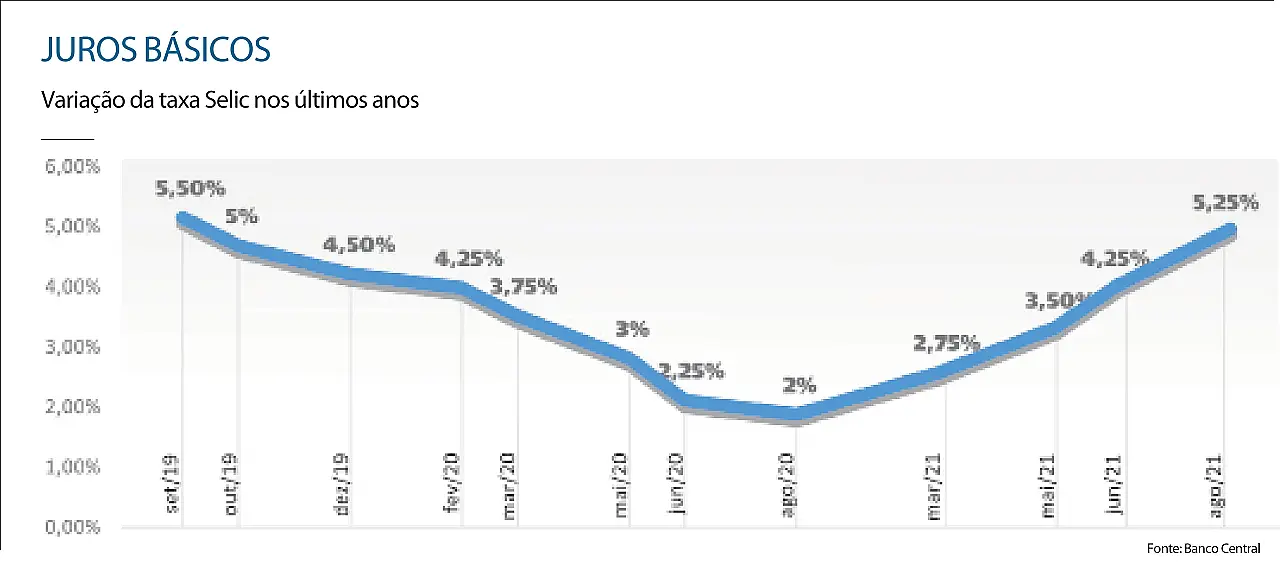

O Comitê de Política Monetária (Copom) do Banco Central (BC) aumentou em 1 ponto porcentual, nesta quarta-feira (4), a taxa básica de juros da economia, a Selic, de 4,25% para 5,25% ao ano. O quarto reajuste em 2021 e o maior patamar desde setembro de 2019, quando o juro foi a 5,50%. Com o aumento no juro básico, analistas econômicos apontam que a economia pode “esfriar”.
A análise é baseada no fato de que, quando os juros sobem, o consumo arrefece. O doutor em Economia e professor da Universidade Estadual de Mato Grosso do Sul (Uems) Mateus Abrita diz que a atividade econômica também é impactada.
“Essa é a tendência quando temos uma contração monetária, ou seja, uma elevação da taxa básica de juros, o crédito tende a ficar mais caro. Isso pode ajudar a controlar a alta dos preços, mas também freia a atividade econômica”, avalia.
Para a economista Daniela Dias, o principal objetivo do governo federal é controlar a inflação.
“Isso porque em diversos segmentos específicos a inflação está bastante significativa. Como o momento da taxa Selic pode influenciar nesse controle inflacionário? Se eu controlo mais a demanda, eu digo para as pessoas que está um pouco mais difícil financiar, eu tento inibir esse consumo para tentar controlar um pouco o índice”, analisa.
Ainda de acordo com a economista, a efetividade da estratégia depende do comportamento do consumidor. “Neste momento, o consumo voltou a crescer. Quando a gente olha a pesquisa mensal do comércio e de serviços, houve aumento de vendas e prestação de serviços.
A gente pode ter a repercussão na parte de financiamentos. Como de carros, casas, que a pessoa precisa de financiamento acaba influenciando [dificultando]”, considera Daniela.
ÚLTIMAS NOTÍCIAS
REAJUSTE
O reajuste é o quarto em 2021. Em março, a taxa foi ajustada de 2% para 2,75%; em maio, para 3,50%; em junho foi a 4,25%; e ontem chegou a 5,25%. Conforme o boletim de mercado Focus, a expectativa é de que o índice chegue a 7%.
Segundo o Boletim Focus do BC, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), a inflação oficial é projetada em 6,79% para 2021, acima do teto fixado pelo Conselho Monetário Nacional (CMN), que não deveria ultrapassar os 5,25% este ano.
“Quando o governo aumenta a taxa, ele está tentando conter a inflação, que, acumulada, já está em 8,35% nos últimos 12 meses, e a meta é 3,75%, com variação para mais ou menos de 1,5%. Possivelmente, se continuar nesse ritmo, vai furar essa previsão, mas o governo não quer que fique fora da meta e por isso aumenta os juros”, complementa o economista Marcio Coutinho.
Os juros do cartão de crédito, do consignado, do cheque especial e do carnê também podem sofrer alterações. Segundo os economistas, o impacto varia conforme o tipo de financiamento e a instituição financeira.
INVESTIMENTOS
A partir do aumento da Selic, alguns investimentos apresentam rendimento um pouco maior, como a poupança e as aplicações de renda fixa, para investidores com perfil mais conservador.
A poupança, que rende 70% da taxa básica mais Taxa Referencial (TR) – que atualmente está zerada –, passa a ter rendimento de 3,68% ao ano e de 0,30% ao mês.
“Em termos de investimentos que têm variação, como a poupança, compensa? Ainda não. Mas investimentos em renda fixa, para quem não quer correr riscos, mas os investimentos de risco podem oferecer porcentuais maiores. Tudo vai depender do perfil do investidor. De repente, aquelas pessoas que têm receio, mas querem investir de uma forma mais ‘mista’, o juro fixo mais uma variável pode ser uma possibilidade”, explica Daniela.
Com a possibilidade de a taxa subir ainda mais, segundo analistas de mercado, há chances para investimentos em títulos prefixados, papéis cuja rentabilidade é definida.
Os prefixados mais curtos são as Letras de Crédito Imobiliário (LCIs) e as Letras de Crédito do Agronegócio (LCAs), títulos de renda fixa emitidos por instituições financeiras.
“A tendência é de que a renda fixa fique um pouco mais atrativa, contudo, é fundamental o investidor olhar o ganho real de suas aplicações, ou seja, aquele ganho além da inflação. Na renda fixa existem boas opções que remuneram com inflação mais um porcentual de ganho. Tanto títulos públicos como privados”, analisa Abrita.
Para Coutinho, é importante variar nos investimentos.
“Sempre é importante ter um pouco de cada: renda fixa e variável. Lembrando que neste momento que a gente tem essa sinalização de aumento, até o fim do ano seria interessante fazer investimento em renda fixa, mas com taxa atrelada à inflação, um investimento pós-fixado”, finaliza o economista.
O setor imobiliário também deve elevar suas taxas nos próximos dias, conforme os especialistas.
MAIS AUMENTOS
Segundo o Estadão, com os quatro últimos aumentos da Selic, o Brasil voltou a registrar uma das maiores taxas de juros reais (descontada a inflação) do mundo. Cálculos da Infinity Asset Management indicam que o juro real brasileiro está agora em +2,52% ao ano.
O segundo juro real mais alto do mundo, considerando as 40 economias mais relevantes. Atualmente, o País só registra uma taxa real inferior à da Turquia (+6,40%).
O Copom sinalizou, em nota, que fará outra alta de um ponto porcentual na próxima reunião, que acontecerá em 21 e 22 de setembro. O comitê sinalizou, ainda, que a taxa Selic deve encerrar o ano acima do patamar considerado de “juro neutro”.
O Banco Central entende a taxa de 6,5% como o “juro neutro”, ou seja, que não acelera nem desacelera a inflação.