


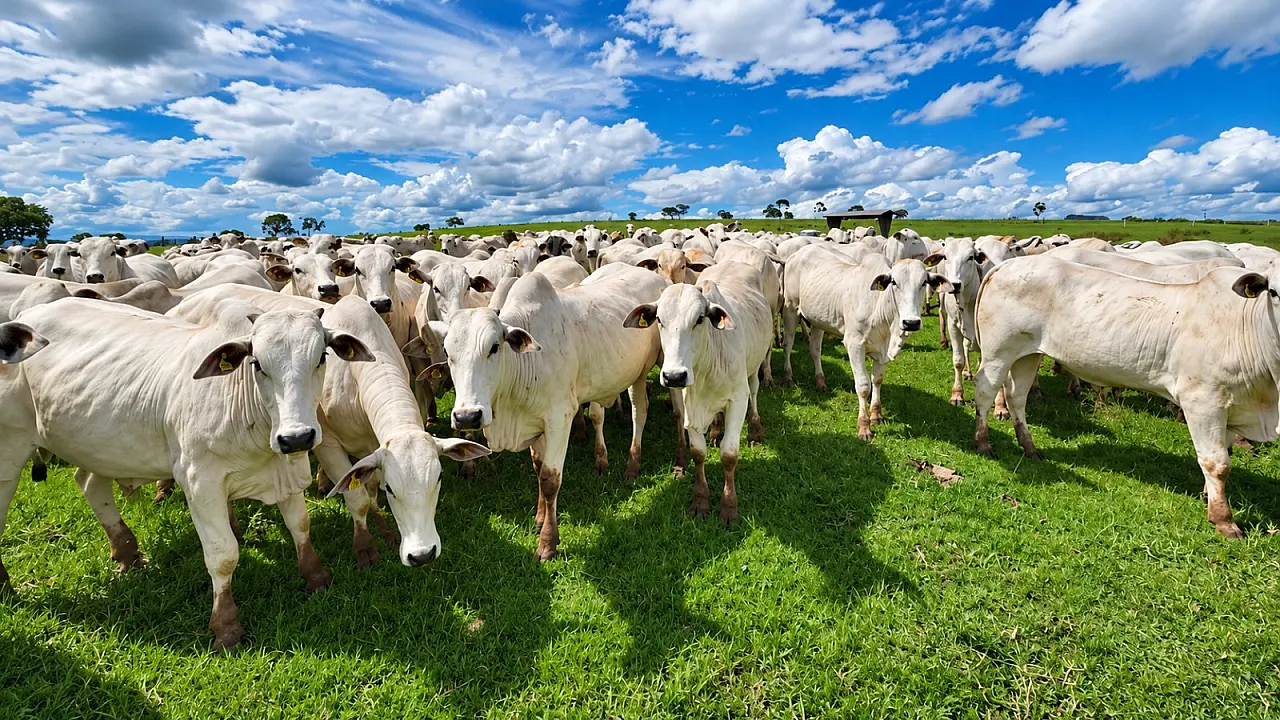

Com um rebanho de aproximadamente 17,9 milhões de bovinos, Mato Grosso do Sul terá de se adaptar a uma nova realidade tributária que poderá influenciar os custos de alimentação do gado. A Reforma Tributária, que terá uma nova etapa de implementação em 2027, mudará as regras de cobrança de impostos sobre rações, suplementos minerais e outros insumos utilizados na pecuária.
As alterações atingirão desde as indústrias responsáveis pela fabricação dos produtos até os pecuaristas que dependem desses insumos para manter a produtividade dos rebanhos.
Embora a legislação estabeleça benefícios fiscais para determinados produtos agropecuários, especialistas do setor produtivo avaliam que a transição exigirá atenção aos custos operacionais, à logística de distribuição e ao planejamento financeiro das propriedades.
Na prática, o preço pago pelo produtor poderá sofrer alterações, mas os efeitos dependerão da tributação aplicável a cada produto e da capacidade das empresas de absorver ou repassar eventuais mudanças de custos.
Rações e suplementos terão redução de 60% nas alíquotas
Uma das principais medidas previstas na Reforma Tributária é a redução de 60% nas alíquotas dos novos tributos sobre determinados insumos agropecuários, incluindo rações, concentrados, suplementos e aditivos destinados à alimentação de animais de produção, desde que atendidos os critérios estabelecidos na legislação.
O benefício está previsto na Lei Complementar nº 214/2025 e será aplicado à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS), respeitado o cronograma de implantação dos tributos.
Isso significa que os produtos enquadrados nas regras pagarão apenas 40% da alíquota normalmente prevista para essas operações.
Entretanto, a redução tributária não representa necessariamente uma queda equivalente no preço final. Gastos com matérias-primas, energia elétrica, transporte, embalagens e distribuição continuarão influenciando os valores cobrados pelas indústrias.
A diferenciação também dependerá da classificação fiscal dos produtos. Alimentos destinados a animais domésticos, como cães e gatos, não estão contemplados pelo mesmo benefício concedido aos insumos utilizados na produção agropecuária.
Indústria de MS se prepara para mudanças
Em entrevista ao Correio do Estado, a CEO da Servsal, Roberta Maia, destacou que a preocupação do setor não está limitada ao cumprimento das novas exigências tributárias, mas envolve também a necessidade de preservar a competitividade dos produtos e a regularidade do abastecimento.
Segundo a executiva, as empresas precisarão avaliar como as alterações poderão repercutir diretamente na rotina das propriedades rurais.
“Estamos acompanhando as mudanças e preparando a empresa para essa nova realidade, mas nossa principal preocupação é entender como elas vão refletir na atividade de quem está no campo. A nutrição animal é parte importante do custo e do resultado da propriedade, e precisamos trabalhar para manter produtos competitivos e o abastecimento regular”, afirmou.
Roberta também ressaltou a importância de revisar as despesas operacionais e os processos de distribuição para enfrentar o novo cenário.
“Também estamos avaliando nossos custos e a logística de distribuição para continuar atendendo os produtores de Mato Grosso do Sul com qualidade e eficiência”, acrescentou.
A preocupação ganha relevância em um estado onde a pecuária movimenta uma extensa cadeia produtiva, que envolve fabricantes de suplementos minerais, transportadoras, revendas agropecuárias, confinamentos e frigoríficos.
Conforme dados da Pesquisa da Pecuária Municipal (PPM), do Instituto Brasileiro de Geografia e Estatística (IBGE), Mato Grosso do Sul encerrou 2025 com aproximadamente 17,95 milhões de bovinos, mantendo-se entre os maiores rebanhos do País.
Produtores que faturam menos de R$ 3,6 milhões terão tratamento diferenciado
Outra mudança importante envolve o enquadramento tributário dos produtores rurais. Pela legislação, aqueles que registrarem receita anual inferior a R$ 3,6 milhões poderão permanecer fora da condição de contribuintes regulares da CBS e do IBS, conforme os critérios legais. O limite será atualizado anualmente pela inflação.
Esses produtores também poderão optar pelo regime regular de tributação, dependendo das características de suas operações.
A escolha terá reflexos na relação comercial com fornecedores, cooperativas e compradores, especialmente quanto ao aproveitamento de créditos tributários.
Para os pecuaristas, isso significa que o planejamento das compras e o acompanhamento das despesas serão cada vez mais importantes, sobretudo nas propriedades que utilizam grandes volumes de ração e suplementação mineral ao longo do ano.
Mudanças também podem afetar abastecimento e distribuição
Além da tributação sobre os produtos, a Reforma Tributária exigirá uma reorganização financeira das indústrias de nutrição animal.
Isso porque as empresas poderão enfrentar diferenças entre os impostos incidentes sobre a compra de matérias-primas e aqueles cobrados na venda dos produtos beneficiados por alíquotas reduzidas.
Dependendo das condições de aproveitamento e ressarcimento dos créditos tributários, essa diferença poderá influenciar o capital de giro, ou seja, o dinheiro necessário para manter as operações, comprar insumos e financiar estoques.
Outro mecanismo previsto é o chamado split payment, sistema que permitirá separar automaticamente a parcela correspondente aos tributos no momento do pagamento de determinadas operações.
Sua implantação gradual exigirá adaptações na gestão financeira e nos sistemas de cobrança das empresas.
Para Mato Grosso do Sul, onde a distribuição de insumos alcança propriedades localizadas a centenas de quilômetros dos centros industriais, a logística também será determinante para preservar a competitividade.
Incentivos fiscais começarão a mudar em 2029
Os efeitos da reforma não ficarão restritos aos próximos anos. A partir de 2029, começará a transição gradual do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) para o IBS, processo previsto para ser concluído em 2033.
Durante esse período, os atuais incentivos fiscais estaduais perderão espaço no sistema tributário, alterando parte das condições que historicamente influenciaram decisões de investimento e localização de indústrias.
Com isso, fatores como proximidade das propriedades rurais, acesso às matérias-primas e custos de transporte poderão ganhar ainda mais importância na definição das estratégias empresariais.
Em Mato Grosso do Sul, a produção de soja e milho, utilizados na fabricação de diferentes alimentos para animais, representa uma vantagem logística para empresas instaladas próximas às regiões produtoras.