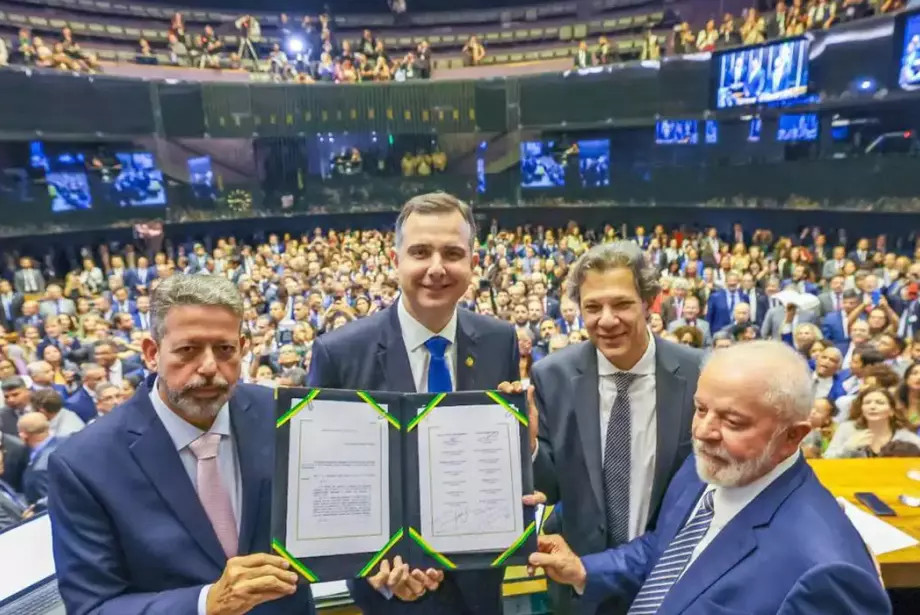

Depois de 30 anos de discussão, o Congresso Nacional deu um passo histórico e promulgou, nesta quarta-feira (20), a reforma tributária sobre o consumo. No próximo ano, os parlamentares se debruçarão sobre os projetos de lei complementar que regulamentarão vários pontos da emenda constitucional e iniciarão a segunda etapa da reforma, que mudará a cobrança e o pagamento do Imposto de Renda.
A emenda constitucional simplificará e unificará os tributos sobre o consumo, mas as mudanças ocorrerão aos poucos. A nova tributação das mercadorias e dos serviços começará a entrar em vigor em 2026 e só terminará em 2033. A transição para a cobrança do imposto no destino (local de consumo) se iniciará em 2029, levará 50 anos e só será concluída em 2078.
A principal mudança será a extinção de quatro tributos, que serão fundidos no Imposto sobre Valor Agregado (IVA). Esse tributo seguirá o modelo dual, em que parte da administração ficará com a União e outra parte com os estados e municípios.
Os tributos federais a serem extintos são o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins). Eles serão substituídos pela Contribuição sobre Bens e Serviços (CBS), a ser arrecadada pela União. Inicialmente, o Imposto sobre Produtos Industrializados (IPI) seria incorporado à CBS, mas foi mantido e incidirá apenas sobre mercadorias concorrentes às produzidas na Zona Franca de Manaus.
Outros dois impostos a serem extintos são locais: o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS), administrado pelos estados; e o Imposto sobre Serviços (ISS), arrecadado pelos municípios. Eles serão substituídos pelo Imposto sobre Bens e Serviços (IBS).
Em troca de mudanças que trarão o fim da guerra fiscal entre os estados, o governo criará um Fundo de Desenvolvimento Regional para financiar projetos de desenvolvimento em estados mais pobres. Inicialmente orçado em R$ 60 bilhões por ano a partir de 2043, o fundo foi um dos principais pontos de embates durante as discussões.
Diversos governadores pediram a ampliação do valor para R$ 75 bilhões anuais, mas a Câmara inicialmente fixou o montante em R$ 40 bilhões. Posteriormente, o Senado elevou o valor para R$ 60 bilhões por ano. Haverá ainda um novo fundo, também abastecido com recursos da União, para a Zona Franca de Manaus.
A proposta prevê alíquotas reduzidas para alguns setores da economia e abre margem para a criação de um sistema de cashback (devolução de parte do tributo pago), que será regulamentada por lei complementar. O texto também prevê mudanças na tributação sobre patrimônio, com cobrança de imposto sobre meios de transporte de luxo e heranças.
Entenda as mudanças da reforma tributária:
Extinção e criação de tributos
Criação do Imposto sobre Valor Adicionado (IVA) dual, composto por dois tributos:
• Contribuição sobre Bens e Serviços (CBS): unificará o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins);
• Imposto sobre Bens e Serviços (IBS): unificará o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS);
• Imposto sobre Produtos Industrializados (IPI) inicialmente seria extinto, mas continuará a existir, incidindo sobre produtos concorrentes dos produzidos na Zona Franca de Manaus;
• No modelo dual, a União define a alíquota da CBS; e os estados e municípios, do IBS. Em relação aos tributos locais, a diferença será que os governos estaduais e as prefeituras terão de concordar com uma alíquota única, em vez de cada ente público reduzir tributos para estimular a guerra fiscal;
• Não cumulatividade plena: a CBS e o IBS não incidirão em cascata em nenhuma fase da cadeia produtiva. Hoje, o modelo brasileiro é de cumulatividade parcial. Alguns setores da economia continuam pagando em cascata. Outros pagam por valor adicionado em cada etapa da cadeia (pagam sobre o valor acrescentado sobre o preço anterior), mas contam com isenções ao longo das etapas que resultam em maior tributação ao fim da cadeia;
• Cobrança no destino: mercadoria e serviço serão tributados no local do consumo, em vez da origem, como ocorre atualmente. Mudança acaba com guerra fiscal;
• Desoneração de exportações e investimentos.
Imposto Seletivo
• Cobrança sobre produtos que gerem danos à saúde ou ao meio ambiente;
• Alíquotas definidas por lei;
• 60% da receita vai para estados e municípios;
• Princípio da anualidade: cobrança só poderá começar no ano seguinte à sanção da lei;
• Imposto regulatório: não tem objetivo de arrecadar, mas regular mercado e punir condutas prejudiciais;
• Produtos:
— bebidas alcoólicas e cigarros;
— possibilidade de cobrança sobre combustíveis, agrotóxicos, defensivos agrícolas e alimentos processados e ricos em açúcar;
— alíquota de 1% sobre extração de recursos naturais não renováveis, como minério e petróleo;
• Exclusão da incidência sobre:
— telecomunicações;
— energia;
— produtos concorrentes com os produzidos na Zona Franca de Manaus;
— armas e munições;
— insumos agrícolas que se beneficiem de alíquota reduzida para 40% da alíquota-padrão, exceto no caso de agrotóxicos e defensivos.
Transição
• 2026: início da cobrança da CBS e do IBS em 2026, com alíquota de teste de 0,9% para a CBS e 0,1% para o IBS;
• 2027: extinção do PIS/Cofins e elevação da CBS para alíquota de referência (a ser definida posteriormente pelo Ministério da Fazenda);
• 2027: redução a zero da alíquota de IPI, exceto para itens produzidos na Zona Franca de Manaus;
• 2029 a 2032: extinção gradual do ICMS e do ISS na seguinte proporção;
– 90% das alíquotas atuais em 2029;
– 80% em 2030;
– 70% em 2031;
– 60% em 2032.
• 2033: vigência integral do novo sistema e extinção dos tributos e da legislação antigos;
• 2029 a 2078: mudança gradual em 50 anos da cobrança na origem (local de produção) para o destino (local de consumo).
Alíquotas
• Alíquota única padrão: estimada em 27,5%, mas poderá ser menor caso governo reduza sonegação, valerá como regra geral;
• Alíquota reduzida para 40% da alíquota-padrão aos seguintes grupos, com cadeia produtiva curta e que seriam prejudicados pelo IVA não cumulativo:
– Dispositivos médicos;
– Dispositivos de acessibilidade para pessoas com deficiência;
– Medicamentos e produtos de cuidados básicos à saúde menstrual (alíquota de IBS);
– Serviços de saúde;
– Serviços de educação;
– Produtos agropecuários fora da cesta básica, pesqueiros, florestais e extrativistas vegetais in natura;
– Insumos agropecuários, alimentos destinados ao consumo humano e produtos de higiene pessoal;
– Produtos e insumos da aquicultura
– Produções artísticas, culturais, jornalísticas e audiovisuais nacionais
– Atividades desportivas.
– Bens e serviços relacionados à segurança e à soberania nacional, à segurança da informação e à segurança cibernética;
– Comunicação institucional
– Produtos de limpeza consumidos por famílias de baixa renda
– Setor de eventos
– Nutrição enteral ou parenteral (que previnem ou tratam complicações da desnutrição)
• Profissionais liberais com atividades regulamentadas pagarão 70% da alíquota-padrão do IVA
— Na prática, medida beneficia apenas empresas, escritórios e clínicas que faturem mais de R$ 4,8 milhões por ano. Isso porque a maior parte dos profissionais autônomos, que ganham abaixo desse valor, está incluída no Simples Nacional
• Alíquota zero
– Cesta básica nacional com possibilidade de regionalização, a ser definida por lei complementar. Atualmente, cada estado tem sua composição.
– Medicamentos para tratamento de doenças graves;
– Serviços de educação de ensino superior: Prouni;
– Pessoas físicas que desempenhem atividades agropecuárias, pesqueiras, florestais e extrativistas vegetais in natura;
– No caso de produtor rural pessoa física, isenção de IBS e CBS vale para quem tem receita anual de até R$ 2 milhões. O produtor que recebe menos que esse valor por ano poderá repassar crédito presumido (tipo de compensação tributária) aos compradores de seus produtos.
— Serviços prestados por Instituição Científica, Tecnológica e de Inovação (ICT) sem fins lucrativos
— Compra de automóveis por taxistas e pessoas com deficiência e autismo
— Compra de medicamentos e dispositivos médicos pela Administração Pública e por entidades de assistência social sem fins lucrativos
— Reabilitação urbana de zonas históricas e de áreas críticas de recuperação e reconversão urbanística
– Compras governamentais: isenção, caso seja admitida a manutenção de créditos tributários de operações anteriores; repasse integral da arrecadação do IBS e da CBS recolhida
• Ampliação da imunidade tributária para igrejas: de “templos de qualquer culto”, a medida agora abrangerá “entidades religiosas, templos de qualquer culto, incluindo suas organizações assistenciais e beneficentes”;
• Se modificações na tributação do consumo aumentarem arrecadação geral, dispositivo no texto prevê a redução das alíquotas do IBS e da CBS ao ente público contratante (União, Estado ou município).
Livros
• Livros continuarão com imunidade tributária.
Regimes tributários favorecidos
• Zona Franca de Manaus
• Simples Nacional, regime especial para micro e pequenas empresas.
Regimes tributários específicos
• Combustíveis e lubrificantes: cobrança monofásica (em uma única etapa da cadeia), alíquotas uniformes e possibilidade de concessão de crédito para contribuinte;
• Serviços financeiros, seguros, operações com bens imóveis, cooperativas, planos de assistência à saúde e apostas: alíquotas específicas, tratamento diferenciado nas regras de creditamento (aproveitamento de créditos tributários) e na base de cálculo; e tributação com base na receita ou no faturamento (em vez do valor adicionado na cadeia);
• Serviços de hotelaria, parques de diversão e parques temáticos, restaurantes, agências de viagem, missões diplomáticas
• Serviços de transporte coletivo de passageiros rodoviário, ferroviário e hidroviário, de caráter urbano, semiurbano, metropolitano, intermunicipal e interestadual;
• Sociedades Anônimas de Futebol, que terão recolhimento unificado.
• Na segunda votação, Câmara retirou os seguintes setores dos regimes específicos: saneamento básico, concessão rodoviária, transporte aéreo, microgeração e minigeração de energia, telecomunicações, bens e serviços “que promovam a economia circular”
Montadoras de veículos
• prorrogação até 2032 de benefícios para fabricação de baterias e de veículos por montadoras instaladas no Norte, Nordeste e Centro-Oeste;
• estados do Sul e do Sudeste discordavam da prorrogação, mas a Câmara manteve incentivos reincluído pelo Senado na reforma tributária
Revisão periódica
• A cada cinco anos, exceções serão revisadas, com custo-benefício avaliado
— setores beneficiados deverão seguir metas de desempenho econômicas, sociais e ambientais;
— dependendo da revisão, lei determinará regime de transição para a alíquota padrão.
Trava para carga tributária
• Teto para manter constante a carga tributária sobre o consumo;
• Atualmente, esse teto corresponderia a 12,5% do PIB;
• A cada 5 anos, seria aplicada uma fórmula que considera a média da receita dos tributos sobre consumo e serviços entre 2012 e 2021;
• Fórmula será calculada com base na relação entre a receita média e o Produto Interno Bruto (PIB, bens e serviços produzidos no país);
• Caso o limite seja superado, a alíquota de referência terá de cair;
• Redução seria calculada pelo Tribunal de Contas da União, baseado em dados dos entes federativos e do futuro Comitê Gestor do IBS.
Cashback
• Ideia inicial era incluir na PEC mecanismo de devolução a famílias de baixa renda, semelhante ao existente em alguns estados, mas sistema será definido em lei complementar.
• Retirada de dispositivo que diz cashback buscaria redução da desigualdade de raça e gênero. Foi mantido apenas objetivo de reduzir de desigualdades de renda.
• Devolução obrigatória de parte dos tributos da conta de luz e do botijão de gás para famílias de baixa renda;
• Ressarcimento ocorreria no momento da cobrança, entrando como desconto na conta de luz;
• Detalhes a serem regulamentados por lei complementar.
Fundo Nacional de Desenvolvimento Regional (FDR)
• Criado para reduzir desigualdades regionais e sociais;
• Aportes feitos pela União;
• Aplicação dos recursos: estudos, projetos e obras de infraestrutura; fomento a atividades com elevado potencial de geração de emprego e renda, com possibilidade de concessão de subvenções; ações para o desenvolvimento científico e tecnológico e à inovação.
• Fundo começaria com aportes de R$ 8 bilhões em 2029 até chegar a R$ 40 bilhões no início de 2034;
• Em 2034, aportes subiriam R$ 2 bilhões por ano até atingir R$ 60 bilhões em 2043.
• Divisão dos recursos:
— 70% pelos critérios do Fundo de Participação dos Estados (FPE);
— 30% para estados mais populosos.
Fundo de Desenvolvimento Sustentável dos Estados da Amazônia Ocidental
• Destinado a estados do Norte com áreas de livre-comércio;
• Inicialmente restrito ao Amazonas, para beneficiar Zona Franca de Manaus, foi ampliado para Acre, Rondônia, Roraima e Amapá durante votação no Senado.
Fundo de Compensação de Benefícios Fiscais
• Fundo com recursos da União garantirá benefícios fiscais já concedidos pelos estados até 2032;
• Em 2028, fundo chegaria ao ponto máximo, com R$ 32 bilhões. Posteriormente, recursos caem.
• Seguro-receita para compensação da perda de arrecadação dos entes federativos com o fim de incentivos fiscais corresponderá a 5% do IBS;
• Critérios de repartição:
— estados e municípios com maior perda relativa (em termos percentuais) de arrecadação;
— receita per capita (por habitante) do fundo não pode exceder três vezes a média nacional, no caso dos estados, e três vezes a média dos municípios de todo o país, no caso das prefeituras.
Desoneração da folha
• Caso uma eventual criação de mais empregos, com a desoneração da folha a alguns setores da economia, resulte em maior arrecadação, esse aumento deve ser usado para reduzir a tributação do consumo de bens e serviços.
• Nessa hipótese, demais setores não incluídos na desoneração poderão também ser beneficiados.
Bancos
• Manutenção da carga tributária das operações financeiras em geral;
• Manutenção da carga tributária específica das operações do FGTS e dos demais fundos garantidores, como Fundo de Arrendamento Residencial (FAR), Fundo Garantidor de Habitação Popular (FGHab), vinculados ao Minha Casa, Minha Vida, e Fundo de Desenvolvimento Social (FDS)
Auditores fiscais
• estados e municípios poderão aprovar leis para igualar a remuneração dos auditores fiscais locais aos salários dos ministros do Supremo Tribunal Federal (STF), atualmente em R$ 41 mil;
• relator na Câmara tinha retirado dispositivo a pedido de governadores, mas Plenário da Casa reinstituiu a autorização.
Desvinculação de receitas
• Prorrogação de 31 de dezembro de 2023 para 31 de dezembro de 2032, da desvinculação de 30% de receitas dos impostos, taxas e multas já instituídos por estados e municípios ou que vierem a ser criados até essa data, e de outras receitas correntes.
• Mudança permite que até 30% da receita do IBS não sejam vinculados por lei, com exceção de algumas finalidades, como gastos mínimos em saúde e educação ou Fundeb.
Fundos estaduais para infraestrutura
• Fundos estaduais formados por contribuições locais sobre produtos primários e semielaborados poderão continuar a existir até 2032, desde que estejam em vigor em 30 de abril de 2023;
• Permissão vale apenas para estados com fundos em funcionamento em 30 de abril de 2023;
— Com a regra, apenas Goiás, Mato Grosso, Mato Grosso do Sul e Pará poderão manter contribuição;
— Contribuição só poderá ser cobrada até 2032, para evitar nova guerra fiscal.
• Dinheiro deverá ser usado para obras de infraestrutura e habitação;
• Medida incluída a pedido do governador de Goiás, Ronaldo Caiado, e de outros governadores com fundos semelhantes, vinculados à concessão de benefícios fiscais do ICMS.
Transferências constitucionais
• Critérios de repartição do IBS serão definidos por lei complementar. Câmara retirou média da arrecadação do ICMS entre 2024 e 2028;
• Transferências constitucionais dos tributos extintos futuramente pela reforma (IPI e ICMS) continuam com os mesmos índices;
• Da arrecadação do IBS que caberá aos estados, 25% continuam a ser repartidos entre os municípios de seu território, mas com percentuais diferentes:
– 85% do montante, no mínimo, proporcionalmente à população;
– 10% desse montante com base em indicadores de melhoria nos resultados de aprendizagem e aumento da equidade segundo lei estadual;
– 5% em montantes iguais para todos os municípios do estado.
• Índices de 85%, 10% e 5% também valerão para arrecadação do Imposto Seletivo em função da exportação de produtos industrializados, que contam com isenção;
• Reserva de 18% da arrecadação da CBS para seguro-desemprego e abono salarial.
Comitê Gestor
• Encarregado de gerir a cobrança e a arrecadação do IBS, Conselho Federativo foi rebatizado de Comitê Gestor;
• Órgão passará a ter caráter exclusivamente técnico, assegurando divisão correta dos recursos, sem capacidade de propor regulações ao Legislativo;
• Congresso poderá convocar o presidente do Comitê Gestor e pedir informações, como ocorre com os ministros;
• Representação do órgão será feita por integrantes das carreiras da Administração Tributária e das Procuradorias dos estados, do Distrito Federal e municípios;
• Emenda sobre representantes do órgão acatada a pedido dos Fiscos para impedir criação de carreiras e cargos dentro do Comitê Gestor;
• Senado havia incluído sabatina para presidente do Comitê Gestor, mas Câmara retirou exigência.
IPVA
• Inclusão de cobrança de Imposto sobre a Propriedade de Veículos Automotores (IPVA) para veículos aquáticos e aéreos, como jatos, helicópteros, iates e jet skis;
• Possibilidade de o imposto ser progressivo conforme o impacto ambiental do veículo. Quem polui mais, paga mais;
• Possibilidade de que carros elétricos paguem alíquotas menores;
• Lista de exceções para IPVA, incluída durante negociações:
– Aeronaves agrícolas e de operador certificado para prestar serviços aéreos a terceiros;
– Embarcações de pessoa jurídica com outorga de serviços de transporte aquaviário;
– Embarcações de pessoa física ou jurídica que pratique pesca industrial, artesanal, científica ou de subsistência;
– Plataformas que se locomovam na água sem reboques (como navio-sonda ou navio-plataforma);
– Tratores e máquinas agrícolas.
Herança e doação
• Progressividade do Imposto de Transmissão Causa Mortis e Doação (ITCMD);
• Alíquota subirá conforme o valor da transmissão; transferência a competência do imposto sobre bens móveis, títulos e créditos ao Estado onde tiver domicílio;
• Cobrança sobre heranças no exterior
• Isenção de ITCMD sobre transmissões para entidades sem fins lucrativos com finalidade de relevância pública e social, inclusive as organizações assistenciais e beneficentes de entidades religiosas e institutos científicos e tecnológicos
IPTU
• Possibilidade de prefeituras atualizarem base de cálculo do Imposto Predial e Territorial Urbano (IPTU) por decreto;
• Decreto obedecerá a critérios gerais previstos em lei municipal;
• Medida atende a pedido das prefeituras.
Iluminação pública
• Contribuição para custear iluminação pública, de competência municipal, poderá ser usada para expansão e melhoria do serviço, finalidades não previstas hoje pela Constituição.
Segunda etapa da reforma
• Prazo de até 180 dias após promulgação da reforma sobre o consumo para o envio da segunda etapa da reforma tributária, que trata da reforma dos tributos sobre a renda. Tema pode ser reformulado por projeto de lei.