
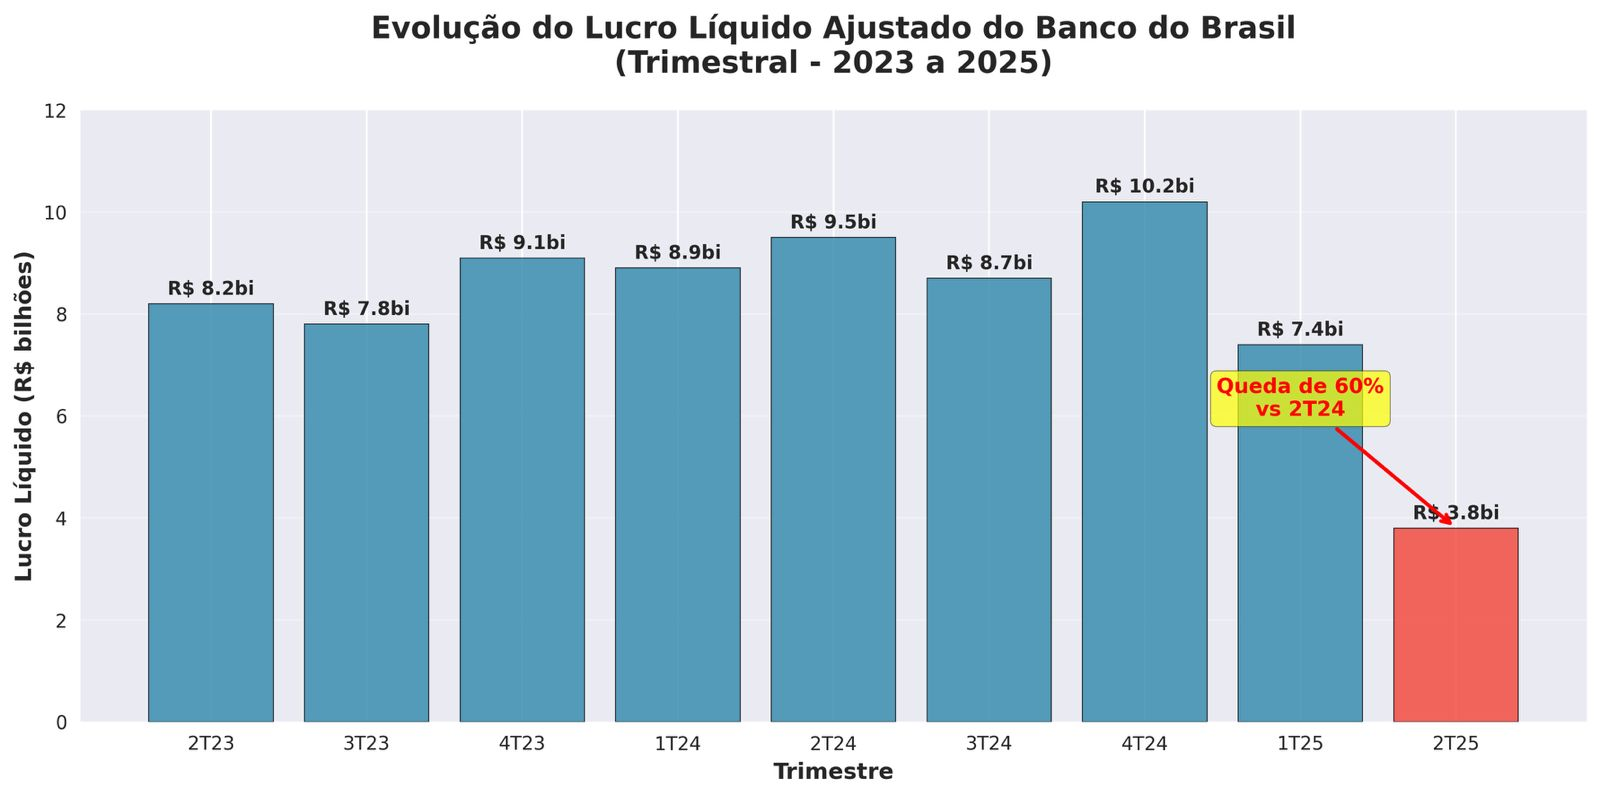
A presidente do Banco do Brasil (BBAS3) disse estar surpresa com o resultado. O BB registrou no segundo trimestre de 2025 seu pior desempenho financeiro em quase cinco anos, com lucro líquido ajustado de apenas R$ 3,8 bilhões, representando uma queda vertiginosa de 60% em relação ao mesmo período de 2024. Este resultado catastrófico não apenas surpreendeu o mercado financeiro, que esperava R$ 5 bilhões, mas também expôs falhas estruturais na gestão de risco da maior instituição financeira pública do país.
A análise detalhada dos números revela que esta crise não foi um evento isolado, mas sim o resultado de uma convergência de fatores que poderiam ter sido antecipados através de indicadores econômicos e setoriais disponíveis. Na coluna desta semana examino as causas fundamentais desta debacle financeira, uma marca da gestão das estatais no governo vigente.
O segundo trimestre de 2025 ficará marcado na história do Banco do Brasil como um divisor de águas. Os R$ 3,8 bilhões de lucro líquido ajustado representam não apenas uma queda brutal de 60% em relação aos R$ 9,5 bilhões registrados no mesmo período de 2024, mas também o pior resultado trimestral desde 2020, quando a pandemia de COVID-19 assolou a economia global.
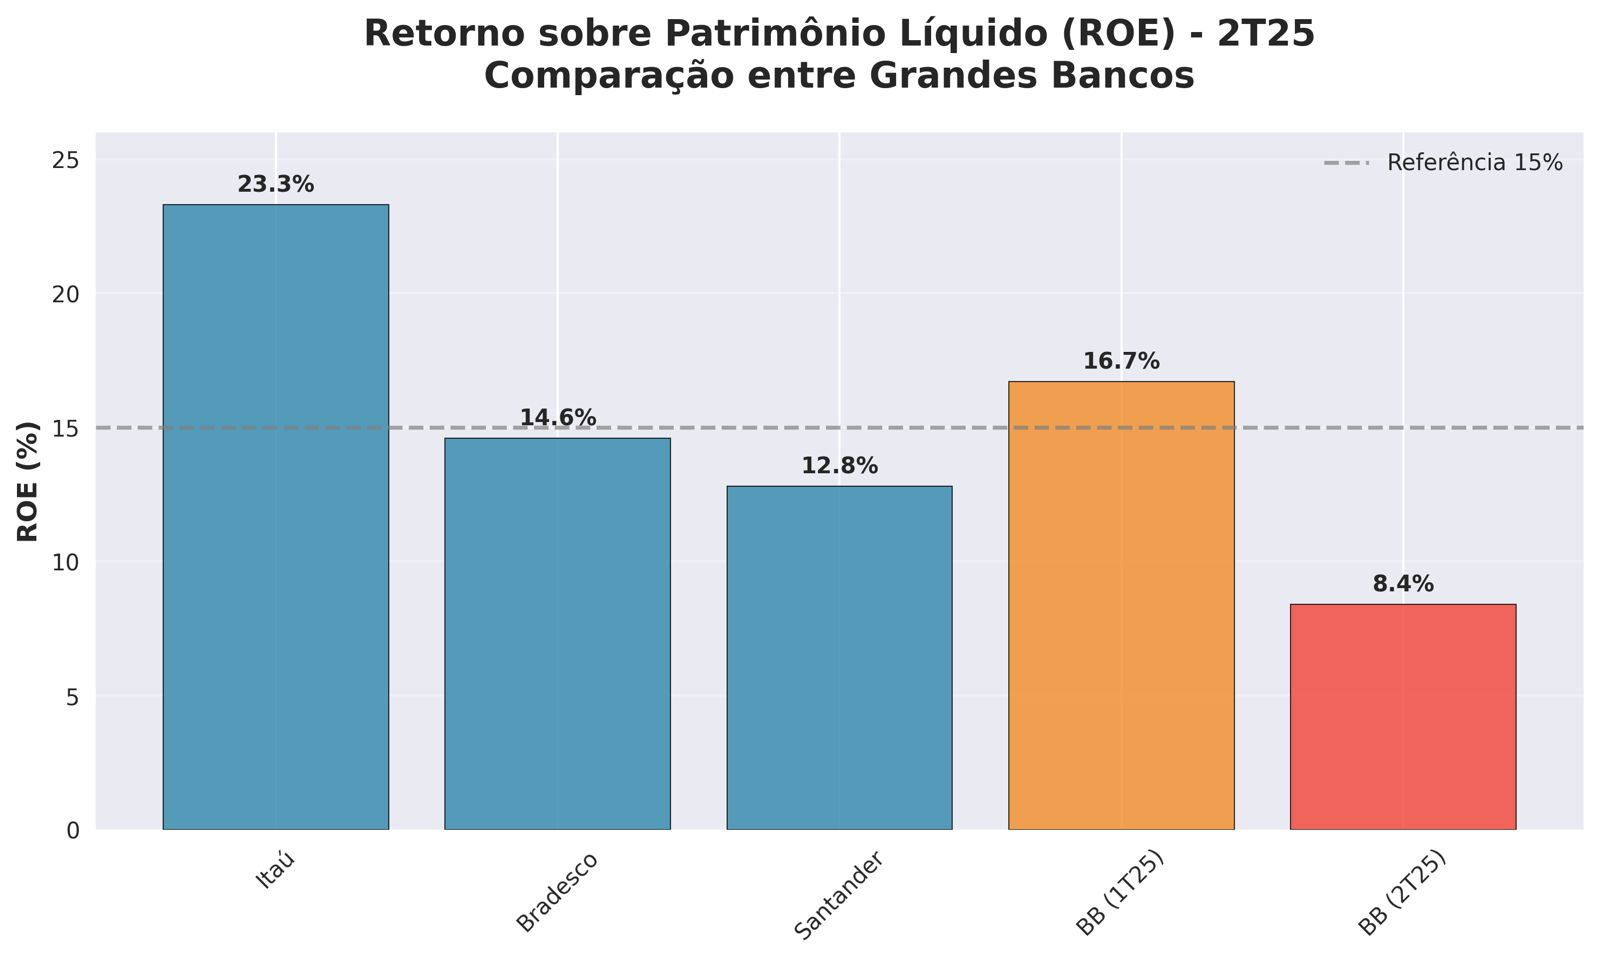
Para dimensionar adequadamente esta queda, é necessário contextualizar os números dentro da trajetória recente da instituição. No primeiro trimestre de 2025, o BB ainda havia registrado um lucro rde R$ 7,4 bilhões, com um retorno sobre patrimônio líquido (ROE) de 16,7% - um indicador considerado saudável para o setor bancário. A deterioração abrupta em apenas três meses expõe a velocidade com que a crise se instalou.
O impacto mais dramático pode ser observado no ROE, que despencou para 8,4% no segundo trimestre, o menor nível registrado desde 2016. Para colocar este número em perspectiva, enquanto o Itaú Unibanco manteve um ROE de 23,3% e o Bradesco de 14,6% no mesmo período, o Banco do Brasil ficou significativamente atrás de seus principais concorrentes, evidenciando não apenas problemas conjunturais, mas questões estruturais mais profundas.
A presidente do banco, revisou drasticamente as projeções para 2025. Em maio, a instituição havia suspendido suas estimativas devido ao agravamento da inadimplência no agronegócio, provocando uma queda de 13% nas ações em um único dia - o maior tombo em mais de cinco anos. Agora, com os números do primeiro semestre em mãos, a nova projeção de lucro anual foi reduzida de uma faixa entre R$ 37-41 bilhões para modestos R$ 21-25 bilhões, uma redução de pelo menos.
Esta revisão forçou também uma redução no payout de dividendos, de 40-45% para 30% - a primeira redução em cinco anos. Como mais da metade das ações do Banco do Brasil pertencem ao governo federal, esta decisão terá impacto direto nas contas públicas, reduzindo uma fonte importante de receita para o Tesouro Nacional em um momento de pressão fiscal.
Uma Tempestade Perfeita
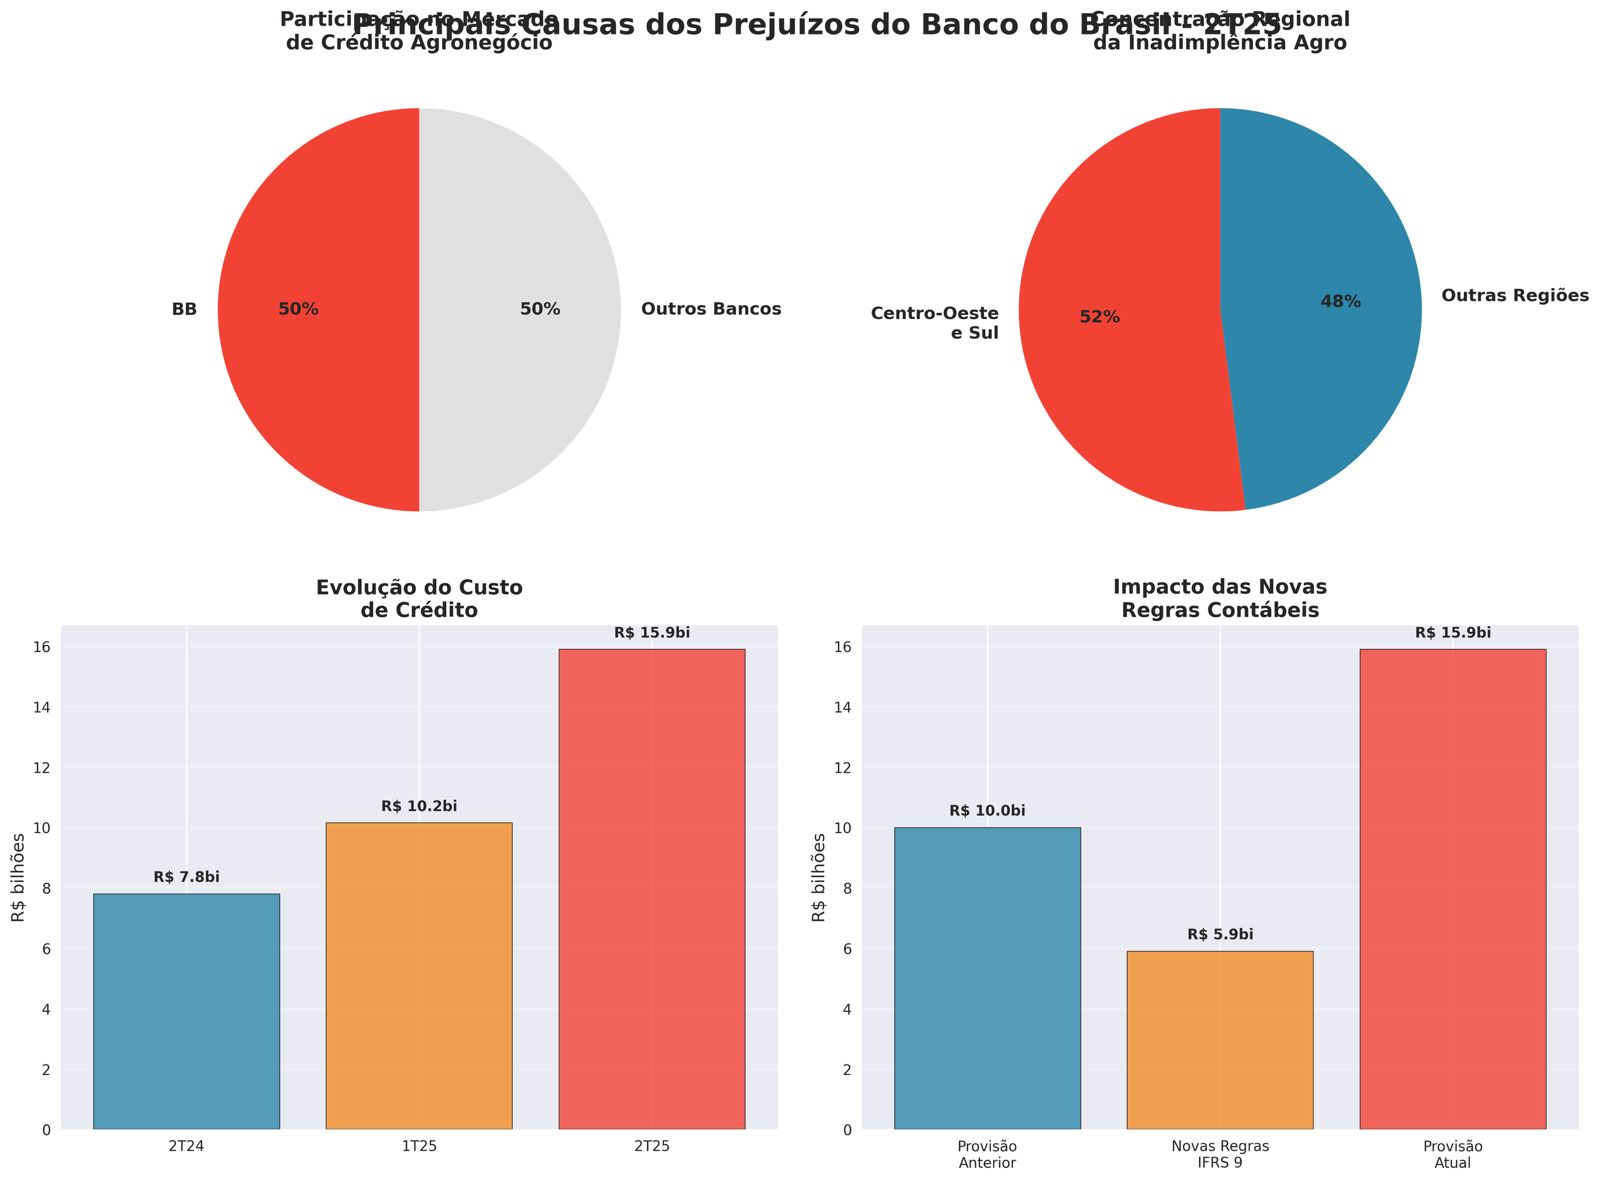
A principal causa dos prejuízos do Banco do Brasil reside em sua exposição desproporcional ao setor agropecuário. Com aproximadamente 50% do mercado de crédito para o agronegócio brasileiro, o BB construiu ao longo das décadas uma posição dominante que, em tempos de bonança, gerava lucros extraordinários, mas que agora se revelou com o governo que não cuida da sua principal força econômica.
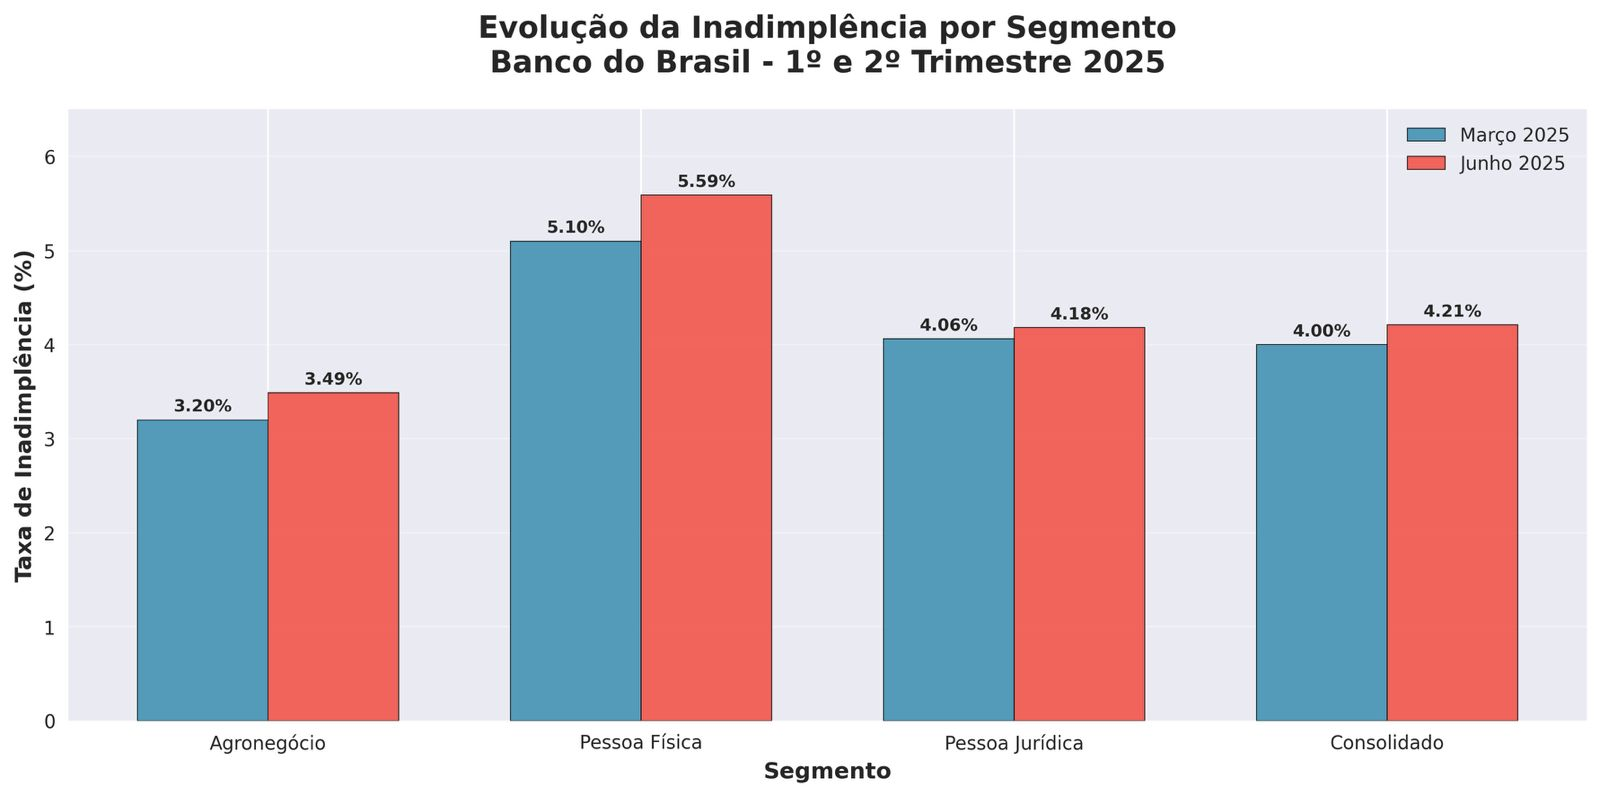
A carteira de agronegócio em atraso atingiu R$ 12,73 bilhões no segundo trimestre, representando 3,49% da carteira total de R$ 405 bilhões. Embora este percentual possa parecer modesto em termos relativos, o valor absoluto é alarmante e reflete problemas estruturais no setor que vão além de questões conjunturais.
A concentração geográfica dos problemas é particularmente preocupante. Segundo dados do próprio banco, 52% da carteira em atraso está concentrada nas regiões Centro-Oeste e Sul, exatamente as áreas que sofreram com quebras de safra nos últimos anos devido a eventos climáticos extremos. Esta concentração regional expõe uma falha fundamental na diversificação de risco geográfico da instituição.
O ciclo peculiar do agronegócio, com financiamentos de longo prazo que podem se estender por até 36 meses, criou uma bomba-relógio que explodiu no segundo trimestre de 2025. Os vencimentos concentrados entre junho e setembro, coincidindo com o fim do período da safra anterior, criaram uma pressão de caixa que muitos produtores não conseguiram suportar.
A situação foi agravada pelo aumento significativo dos pedidos de recuperação judicial no setor. Estes processos, que exigem maior provisionamento sob as novas regulamentações contábeis, criaram um efeito cascata que amplificou os prejuízos. O banco reconheceu que, apesar do cenário positivo para a safra de 2025 com uma colheita recorde, existe um "estoque de operações que não foram pagas na safra 2024/2025".
O Impacto das Novas Regras Contábeis
O segundo fator crucial para os prejuízos foi a entrada em vigor, em janeiro de 2025, de novas regras contábeis baseadas no padrão IFRS 9. Estas regulamentações exigem que os bancos adotem políticas mais rígidas de provisão para créditos duvidosos e deixem de contabilizar juros de empréstimos de baixa qualidade.
O modelo anterior, baseado em perdas incorridas, foi substituído por um modelo de perda esperada (expected loss), que exige uma abordagem forward-looking na constituição de provisões. Esta mudança metodológica forçou o Banco do Brasil a constituir provisões muito superiores às que seriam necessárias sob as regras antigas.
As provisões para perdas com créditos duvidosos dispararam 104% no segundo trimestre, atingindo R$ 15,9 bilhões, comparado aos R$ 7,8 bilhões do mesmo período de 2024. Este aumento não reflete necessariamente um aumento proporcional na inadimplência real, mas sim uma mudança na forma como os riscos são mensurados e provisionados.
A administração do banco argumenta que a reserva "obrigatória" está acima do necessário para suprir o nível real de inadimplência, tratando-se de um ajuste às novas medidas regulatórias. No entanto, esta explicação não diminui o impacto nos resultados nem justifica a aparente falta de preparação para estas mudanças, que eram conhecidas com antecedência.
Deterioração Generalizada da Qualidade do Crédito
Embora o agronegócio seja o foco do BB, a deterioração da qualidade do crédito não se limitou a este setor. A inadimplência na pessoa física subiu de 5,10% para 5,59% entre março e junho de 2025, enquanto na pessoa jurídica aumentou de 4,06% para 4,18% no mesmo período.
Esta deterioração generalizada está clara no mercado – taxa Selic nas alturas, só os técnicos e a presidente não reconhecem o real problema. E, problemas macroeconômicos mais amplos que afetam a capacidade de pagamento dos tomadores de crédito em diferentes segmentos. O índice consolidado de atraso até 90 dias atingiu 4,21%, um nível que, embora não seja alarmante em termos históricos, representa uma tendência preocupante quando combinado com outros fatores.
Falhas na Gestão de Risco e Gestão Inadequada do Ciclo de Crédito Agrícola
Além do risco gerado pela crise no agronegócio com preços da Soja e Milho em baixa, o segundo erro da gestão do BB foi a gestão inadequada do ciclo peculiar do crédito agrícola. Os financiamentos de 36 meses, com vencimentos concentrados entre junho e setembro, criaram uma pressão de liquidez previsível que não foi adequadamente antecipada ou mitigada.
Variáveis Ignoradas: Sinais de Alerta que Foram Negligenciados
A volatilidade extrema nos preços das commodities agrícolas em 2024 foi outro sinal de alerta ignorado. O cacau, por exemplo, registrou ganhos de 175% no ano, indicando stress generalizado no setor agrícola global. Por outro lado, a soja assumiu a última posição entre as commodities, sinalizando dificuldades específicas nesta cultura crucial para o agronegócio brasileiro.
A presidente do Banco do Brasil disse estar surpresa com a alta da inadimplência do setor.
Surpresa?
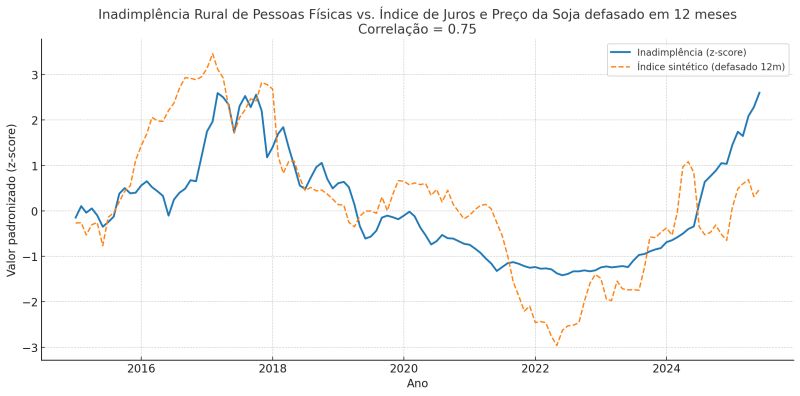
Bastava olhar duas variáveis bem conhecidas de quem lida com crédito no setor: taxa de juros e preço da soja. Quando os juros estão lá em cima e a soja despenca, a conta chega. E, geralmente, com uns 12 meses de antecedência, dá para ver o estrago que vem pela frente.
Um índice simples do amigo Cristiano Aguiar combinando só essas duas variáveis e a correlação com a inadimplência rural de pessoas físicas (taxas de mercado) chega a 0,75 no período recente. Ou seja, não é bola de cristal, é só acompanhar o básico e se preparar.
Talvez, se a energia dedicada à lacração tivesse sido aplicada em gestão, o balanço e os dividendos seriam menos amargos para os acionistas do banco.