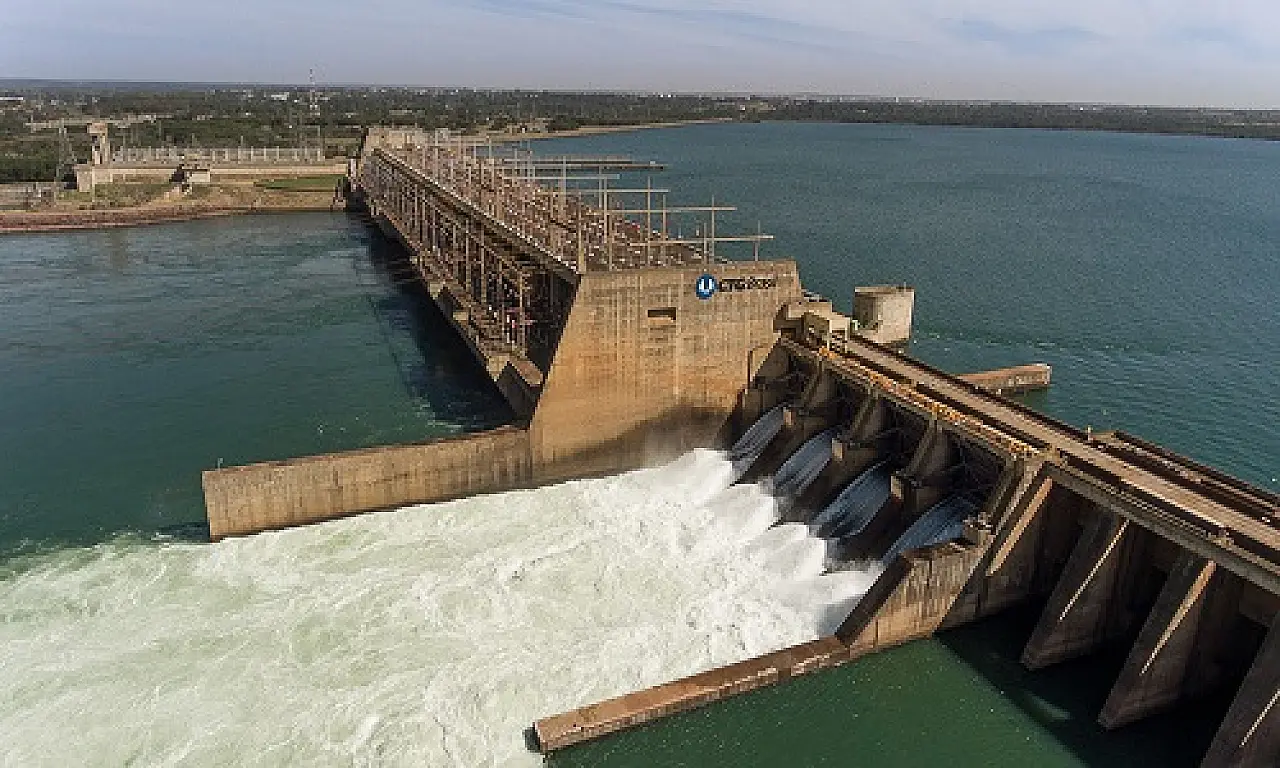

Os desembargadores da 1ª Câmara Cível negaram o pedido de apelação da Companhia Energética de São Paulo (CESP) e mantiveram a sentença de primeiro grau que condena a empresa reparar os danos materiais causados ao município de Três Lagoas.
De acordo com o processo, a CESP deixou de declarar os valores adicionados de Imposto sobre Circulação de Mercadorias e Serviços (ICMS) da Usina Hidrelétrica de Jupiá, produzido nos limites de cada território municipal, causando perdas ao município. Agora, a usina deve informar os valores partir do ano de 2004, no prazo máximo de 60 dias, sob pena de multa diária de R$ 5 mil.
A ação aponta que os valores adicionados de ICMS produzidos pela Usina Hidrelétrica de Jupiá foram reiteradas vezes deixados de fora do cálculo do índice de participação a que aquele tem direito, ocasionando “perdas fantásticas e irrecuperáveis para o município.
No ano de 2009, a CESP providenciou sua inscrição estadual, no entanto, não adotou qualquer medida posteriormente. A empresa trouxe aos autos informação do valor adicionado do período de 2004 a 2009. Quanto aos anos de 2010, 2011, 2012, 2013, 2014 e 2015, apenas o primeiro e o último foram declarados, e o ano de 2013 foi declarado fora do prazo legal, o que ocasionou a não utilização das declarações no cômputo do IPM do autor.
Índice
O município de Três Lagoas afirma que o valor adicionado das operações de saída de energia elétrica da Usina Hidrelétrica de Jupiá deve ser computado na determinação do seu índice de participação na arrecadação do ICMS pelo Estado.
Na ação o município suststenta que a reparação de danos consiste no fato empresa não ter declarado à Secretária de Fazenda de MS o valor adicionado da Usina Jupiá e, quando o fez, não incluiu o valor da venda direta de energia elétrica que faz a grandes consumidores, omissões essas que deixaram de compor seu índice de participação no produto de arrecadação do ICMS.
Em contestação, a CESP alegou que apresentou toda a documentação referente as informações prestadas para as Secretarias das Fazendas de São Paulo e Mato Grosso do Sul, desde 2004 até dezembro de 2016, comprovando que não houve qualquer omissão que causasse prejuízo ao município. A empresa ainda pediu a reforma da sentença, como o acolhimento das razões recursais não sendo determinado qualquer tipo de indenização ao município.