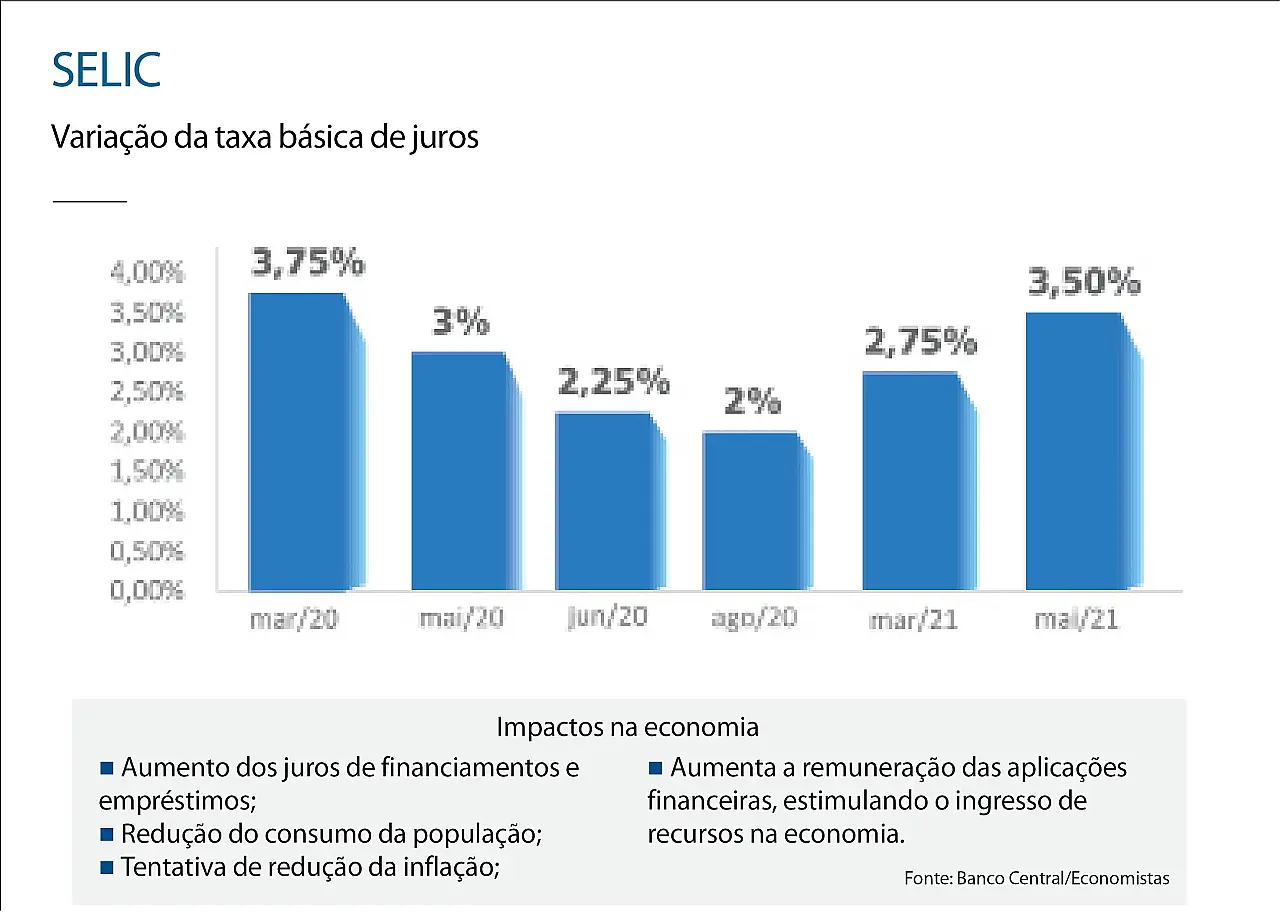

O Comitê de Política Monetária (Copom) do Banco Central aumentou nesta quarta-feira (5) a taxa básica de juros da economia, a Selic, de 2,75% para 3,5% ao ano. É o segundo reajuste no ano, em março a taxa foi ajustada de 2% para 2,75%.
Com o aumento da Selic, alguns investimentos apresentam rendimento maior, como a poupança e as aplicações de renda fixa. Economistas ouvidos pelo Correio do Estado indicam diversificação na hora de investir.
Para o doutor em Economia e professor da Universidade Estadual de Mato Grosso do Sul (UEMS) Mateus Abrita, o ideal é variar no tipo de investimento.
“Quando a Selic sobe, ela costuma remunerar mais os rendimentos de renda fixa, mas, mesmo com essa alta, ainda continuam rendendo pouco".
"Inclusive com várias aplicações com real negativo, quando não cobre nem a inflação. Então a dica para o investidor é diversificar as modalidades de investimentos. Ainda tem de estudar bastante para diversificar os rendimentos. Aquele cenário de renda fixa que pagava 15% ao ano ainda está longe”, considera.
Últimas notícias
A rentabilidade da poupança passa a ser de 0,20% ao mês e 2,45% ao ano, segundo cálculos da Associação Nacional dos Executivos de Finanças Administração e Contabilidade (Anefac). Antes, o rendimento estava em 0,16% ao mês e de 1,93% ao ano.
O doutor em Economia Michel Constantino não indica investir na caderneta de poupança.
“Com a taxa mais alta de juros você não deve deixar seu dinheiro parado na poupança, porque temos dois problemas aí: a poupança está rendendo pouco e outros investimentos ficam mais atrativos como renda variável, ações e outros investimentos.
"Deixar o dinheiro parado na poupança com juros altos quer dizer que você está perdendo dinheiro, com inflação pior ainda”, avalia.
NOVOS AUMENTOS
Os analistas das instituições financeiras estimam que a taxa deve subir ainda mais nos próximos meses, atingindo 5,5% no fim de 2021 e 6,25% no fim de 2022.
A possibilidade de subir nos próximos meses abre oportunidade para investimentos em títulos prefixados, papéis cuja rentabilidade é definida.
“A curva de juros futura prevê um aumento significativo da Selic para os próximos meses e anos. O cliente que quer fazer aplicações a curto prazo tem buscado prefixados de um a dois anos”, afirmou o sócio da Fatorial Investimentos, Jansen Costa, ao Estadão Conteúdo.
Os prefixados mais curtos são as Letras de Crédito Imobiliário (LCIs) e as Letras de Crédito do Agronegócio, títulos de renda fixa emitidos por instituições financeiras.
Para investimentos a longo prazo há rentabilidades interessantes para investidores de perfil mais agressivo. O Tesouro Prefixado para 2031, por exemplo, está com retorno anual de 9,28%.
Já quem busca proteção contra o aumento de preços, os títulos pós-fixados (que seguem a variação de um índice) atrelados à inflação podem ser uma boa opção.
A economista do Instituto de Pesquisa e Desenvolvimento da Fecomércio (IPF-MS), Daniela Dias, acredita que a majoração da Selic estimula as pessoas a consumirem menos e investirem ou pouparem mais.
“A gente pode ter algum tipo de influência sobre ações, títulos do tesouro, de algumas cartas de crédito, na própria poupança, mas são alterações tímidas. O que significa que esses rendimentos podem melhorar, mas não muito".
"Em vez de consumir, nós teríamos uma propensão a investir para poupar, mas isso é bastante tímido ainda, porque o caminho ainda é longo para ser atrativo”, analisa.
Daniela ainda diz que investir em bens duráveis ainda pode compensar.
“Ainda é um aumento tímido em relação a todo esse porcentual de redução desde o início da pandemia. A taxa Selic ainda é considerada em baixo patamar. Existem, sim, algumas vantagens na comparação com o antes da pandemia. Isso quando a gente fala em investimentos de infraestrutura”, destaca a economista.
IMPACTO
O Copom justificou que o aumento nos juros se deve à inflação de alimentos e bens industriais. E ainda avaliou que o avanço da vacinação contra a Covid-19 deve impulsionar a recuperação da atividade econômica.
Segundo os economistas, a iniciativa é uma tentativa de desacelerar a inflação.
“Você tem uma mudança de patamar da taxa que era a mais baixa da história, mas com a inflação aumentando, o que fez com que o Banco Central começasse a aumentar a Selic. O impacto é que aumenta o custo de empréstimos e financiamentos. Isso faz com que as pessoas consumam menos e ao consumir menos a inflação tende a cair, essa é a grande ideia”, explica Constantino.
Abrita ainda destaca que há um efeito ruim do ponto de vista do crescimento econômico.
“O impacto na economia é recessivo, quando você faz uma contração monetária, ou seja, uma alta na taxa básica de juros, você prejudica o crescimento econômico. Isso tem um efeito colateral ruim sobre a atividade econômica”, avalia o economista.