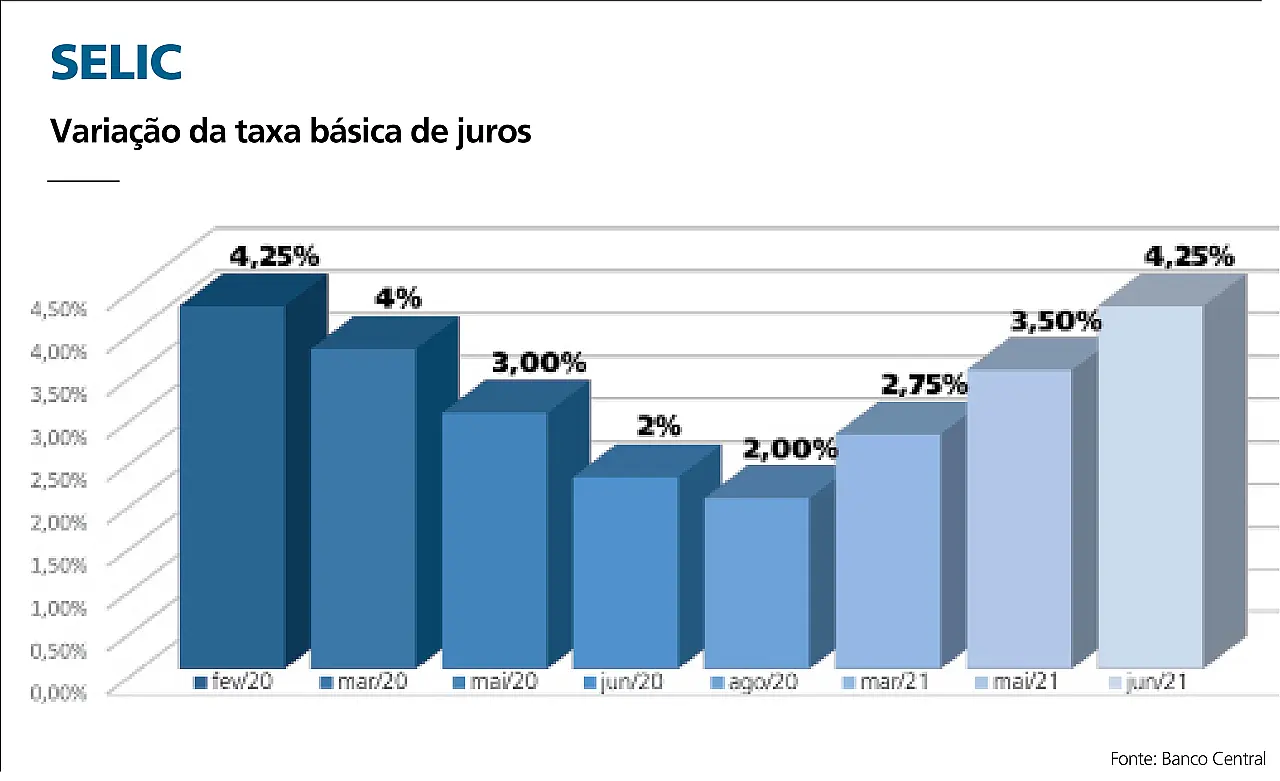

O Comitê de Política Monetária (Copom) do Banco Central (BC) aumentou em 0,75 ponto porcentual ontem a taxa básica de juros da economia, a Selic, de 3,50% para 4,25% ao ano, mesmo patamar pré-pandemia. É o terceiro reajuste no ano – em março, a taxa foi ajustada de 2% para 2,75% e em maio para 3,50%.
A principal justificativa do governo federal é tentar conter a inflação que em maio foi a 0,83% na média nacional, alta de 3,22% em 2021 e, em 12 meses, 8,06%.
No entanto, para economistas e analistas de mercado, a mudança na taxa básica de juros pode não conter a inflação.
“A ideia do Banco Central ao aumentar a taxa é que as pessoas peguem menos dinheiro emprestado e consumam menos para frear a inflação”, diz o doutor em economia, Michel Constantino.
Segundo o Boletim Focus do BC, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), a inflação oficial, é projetada em 5,82% acima do teto fixado pelo Conselho Monetário Nacional (CMN), que não deveria ultrapassar os 5,25%.
O centro da meta é de 3,75%, com margem de tolerância de 1,5 ponto porcentual para cima ou para baixo (entre 2,25% e 5,25%).
“Imagina-se também que no segundo semestre a gente possa ter uma retomada da economia, e a intenção do governo é evitar que a inflação suba ainda mais. O governo tem utilizado esse recurso com bastante frequência para aquecer ou esfriar o consumo”, considera o economista Marcio Coutinho.
A economista Daniela Dias alerta que outros fatores têm impactado no índice inflacionário.
“Quando a gente olha para a inflação específica, como a de alimentos, temos vários fatores que influenciam, e não somente a demanda interna. Como o aumento da demanda mundial por alimentos, a questão do câmbio, que tem trazido uma inflação de custo, ou seja, está mais caro produzir. Talvez a Selic não seja suficiente para controlar a inflação, considerando esses outros fatores no momento”, detalha.
Outro fator que pode impactar a inflação a não acompanhar o teto da meta é a crise hídrica. Com a escassez de chuvas e a baixa capacidade nos reservatórios das hidrelétricas, a energia elétrica, que puxou a inflação no mês passado, pode elevar ainda mais o índice.
A restrição de chuvas diminui a oferta de produtos no campo, encarece a energia elétrica e consequentemente os produtos industrializados.
Últimas notícias
“A água é um dos principais elementos para a produção de energia elétrica e também uma fonte necessária para a plantação, para a irrigação lá no início da cadeia produtiva. E até mesmo no processo de industrialização, de processamento, que a gente também necessita da energia”, explica Daniela.
O índice oficial em Campo Grande foi a 0,97% no mês passado, no ano acumula alta de 3,90% e, em 12 meses, de 10,91%.
CONSUMIDOR
Para o consumidor, o efeito da alta dos juros vai além da pressão na inflação. Com o aumento da Selic juros de empréstimos, investimentos e financiamentos imobiliários também são afetados.
O economista explica que com a alta da taxa básica, as outras taxas de mercado também sofrem elevação.
“As pessoas que precisam de financiamentos de carros, imóveis, empréstimos no banco, por exemplo, o custo aumenta. Quando você tem alguém que vai pegar um empréstimo, financiamento para casa, a Selic aumentando, a tendência é que esse juro também suba. Consequentemente, as pessoas consomem menos”, analisa Constantino.
Os juros do cartão de crédito, do consignado, do cheque especial e do carnê também podem sofrer alterações. A economista diz que o impacto varia conforme o tipo de financiamento e instituição financeira.
“Tudo vai depender do cenário dos próximos meses, das próximas reuniões do Copom. Ela pode representar 1% a mais em um financiamento, por exemplo. Os bancos consideram outros fatores na hora de conceder o crédito. O impacto pode nem ser tão significativo, mas, considerando que as pessoas estão sofrendo bastante com a inflação, isso pode representar muito em termos de parcelas ou do cálculo final da dívida”, contextualiza Daniela.
Conforme o Estadão, com os três últimos aumentos da Selic, o Brasil voltou a registrar uma das maiores taxas de juros reais (descontada a inflação) do mundo a 1,92% ao ano.