
O Comitê de Política Monetária (Copom) do Banco Central (BC) aumentou a taxa básica de juros, a Selic, em 1%, elevando de 5,25% para 6,25%.
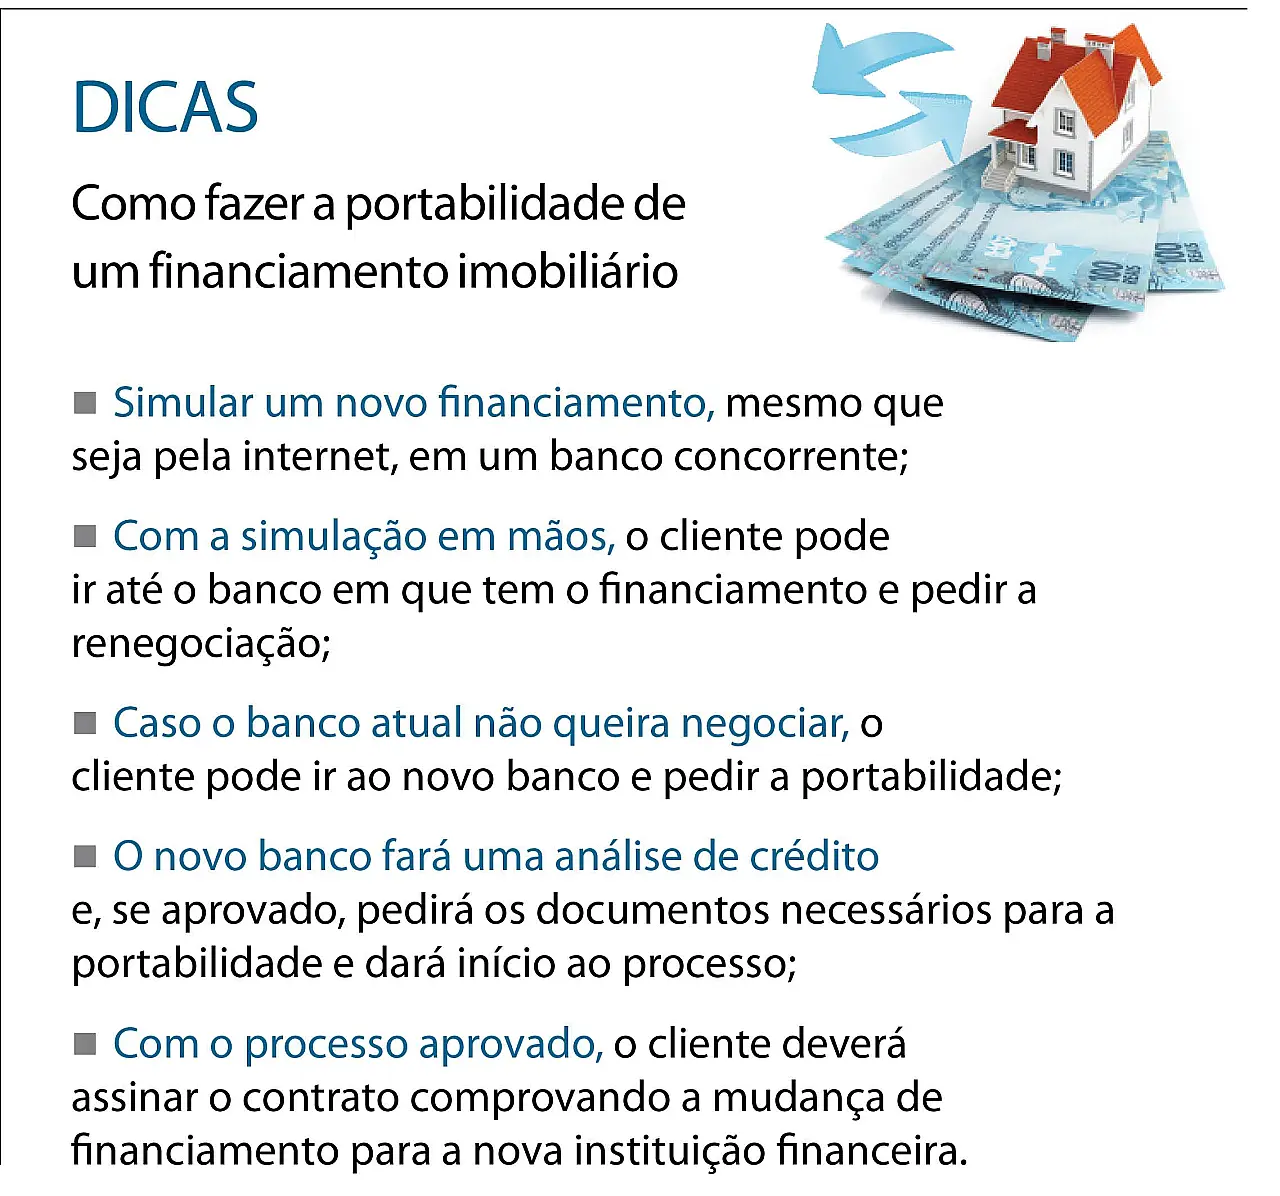
Com o novo ajuste, os juros do financiamento imobiliário também tendem a subir, mas, ainda assim, mantêm-se em taxas menores do que as de anos anteriores. Para os representantes do setor, a portabilidade do financiamento imobiliário pode ser uma boa opção neste momento.
Conforme o Relatório de Economia Bancária do Banco Central, muitos brasileiros poderiam se beneficiar com taxas mais atrativas. Na análise, o BC aponta que há um potencial para 18,9 milhões de pessoas conseguirem melhores condições no crédito consignado, 4,2 milhões, no financiamento de veículos, e 493 mil, no crédito imobiliário.
Ainda segundo a autarquia, em 2020, foram registradas 6,3 milhões de solicitações de portabilidade de crédito.
Segundo o último levantamento divulgado pelo BC, o número de pedidos de portabilidade do financiamento imobiliário cresceu 72% em abril, passando de 3.947 pedidos em 2020 para 6.785 pedidos no mesmo mês deste ano.
No mês anterior, a alta foi ainda mais expressiva, de 144,1%, no número de pedidos. Em março de 2020, foram 3.606 pedidos de transferência de crédito imobiliário, ante 8.803 pedidos no mesmo mês deste ano.
O presidente do Sindicato da Habitação de Mato Grosso do Sul (Secovi-MS) Marcos Augusto Netto, acredita que o cliente tem na portabilidade uma possibilidade de conseguir negociar condições melhores.
“Quando você faz uma consulta sobre portabilidade, o próprio banco pode negociar, por não querer perder o cliente. Então existem aí possibilidades. E caso o outro banco tiver condições melhores, você faz a mudança”, avalia.
Ainda de acordo com Augusto Netto, a Caixa Econômica Federal tem mantido os juros em baixa e, com isso, outros bancos terão de se replanejar. “A Caixa está forçando o mercado a não aumentar os juros, ela tem hoje mais de 70% dos financiamentos do Brasil”, conclui o presidente do Secovi.
Para o presidente do Sindicato dos Corretores de Imóveis de Mato Grosso do Sul (Sindimóveis-MS), João Araújo, a mudança pode ser atrativa principalmente para quem fez um financiamento há alguns anos. Em 2016, por exemplo, a taxa Selic era de 14,25% ao ano.
“Portabilidade é uma excelente alternativa porque vai se adequar à taxa de juros real do momento. Por exemplo, quem fez financiamento alguns anos atrás e quer fazer a portabilidade do crédito, pega o montante da dívida e vai ao banco para ver se compensa ou não. Mas, geralmente, quando faz a portabilidade, as taxas mudam [para menor]”, considera.
ANÁLISE
O doutor em Economia e professor da Universidade Estadual de Mato Grosso do Sul (UEMS) Mateus Abrita explica que cada caso deve ser analisado antes de se concluir a mudança entre os bancos.
“Não existe uma regra fixa, tudo depende da sua situação específica, do prazo e de seu orçamento individual. O ideal é sempre estar de olho nas propostas de portabilidade, sobretudo com o open banking, que promete ajudar nesse sentido. Contudo, a portabilidade tem custos, e o cliente deve estar de olho nisso também”, ressalta o economista.
O relatório econômico do Banco Central aponta que, ao favorecer a competitividade entre as instituições com a redução da assimetria de informação no sistema financeiro, a implementação do open banking tende a impactar positivamente a portabilidade de crédito.
“Primeiro, reduzindo as vantagens informacionais das instituições originais e facilitando, para o tomador, a busca pela melhor oferta. Nessa lógica, o open banking é visto como um instrumento para a promoção da portabilidade, impactando na redução mais expressiva do universo de tomadores com operações de crédito em condições desvantajosas”, detalha o documento.
Em nota, a Caixa explicou que “podem solicitar a portabilidade do crédito imobiliário clientes que detenham financiamento habitacional, devendo obedecer ao rito estabelecido nas resoluções e políticas de cada instituição financeira”.
SELIC
O Copom decidiu ontem elevar a Selic em 1 ponto porcentual, de 5,25% para 6,25% ao ano, superando o patamar verificado em agosto de 2019, quando a taxa estava em 6%.
É o quinto aumento consecutivo dos juros: em agosto, a alta também foi de 1 ponto, e, nas três decisões anteriores, o BC subiu a taxa em 0,75 ponto porcentual. Em março, a taxa foi ajustada de 2% para 2,75%; em maio, para 3,50%; em junho, foi a 4,25%; e em agosto, a 5,25%.
Conforme o boletim de mercado Focus, a expectativa é de que o índice chegue a 8% até o fim do ano. Entre agosto de 2020 e março deste ano, a taxa se manteve no mínimo histórico de 2% ao ano.
Conforme analistas de mercado, a intenção é controlar a inflação oficial do País. O aumento dos juros básicos da economia se reflete em taxas bancárias mais elevadas e no consumo da população.
Conforme analistas de mercado, a intenção é controlar a inflação oficial do País. O aumento dos juros básicos da economia se reflete em taxas bancárias mais elevadas e no consumo da população.
“Um processo de contração monetária, isto é, elevação da taxa de juros de curto prazo, a Selic busca controlar a alta inflacionária que já está muito acima da meta", ressalta Mateus Abrita.
"Comparando com uma situação médica, o problema é que esse ‘remédio’ para combater a inflação tem o efeito colateral de frear a atividade econômica. Então, o Copom precisa ter muito cuidado na dose desse remédio. Uma das consequências da alta da Selic é justamente elevar o custo de crédito, na medida em que serve de referência para as demais taxas”, finaliza. (Colaborou Izabela Cavalcanti)