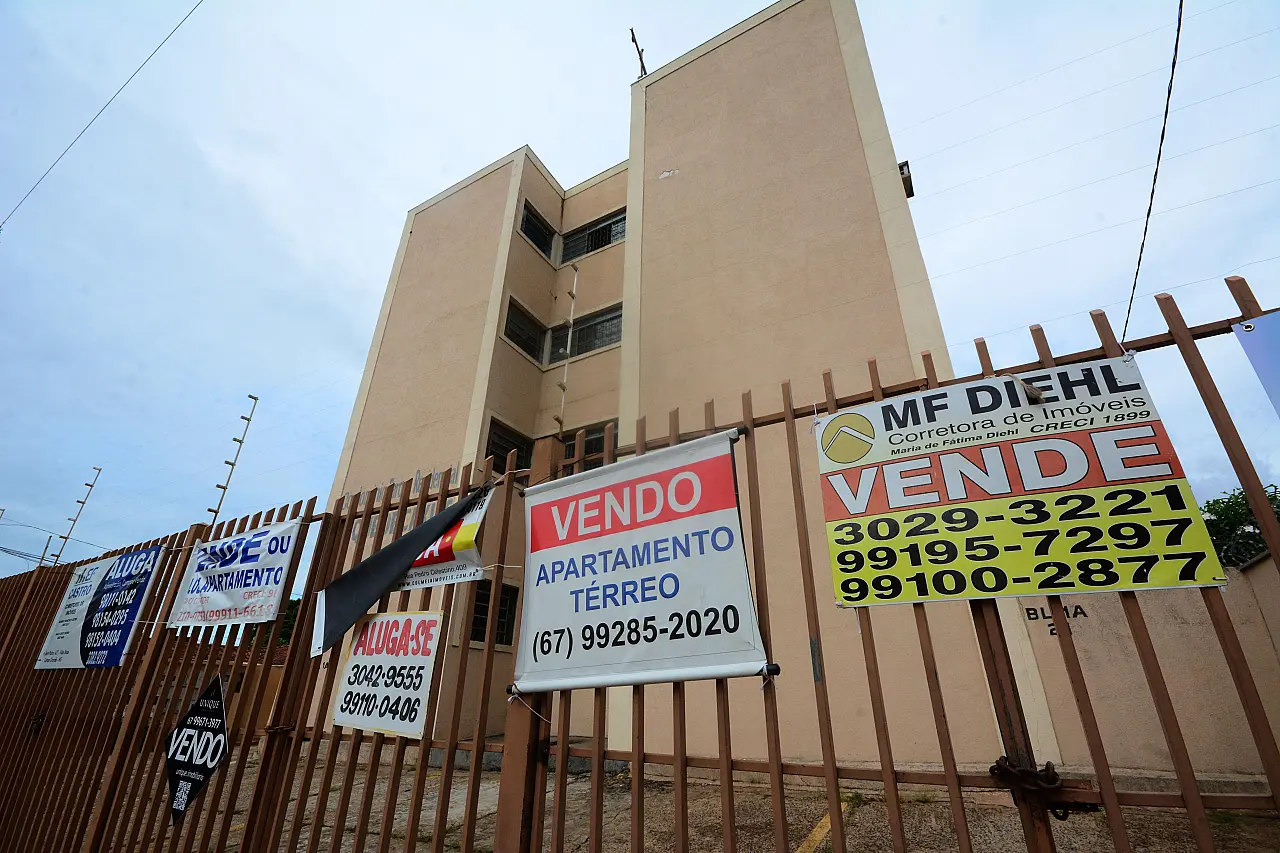

O financiamento imobiliário atingiu recorde no Brasil em 2021, chegando a R$ 255 bilhões em contratos, segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
Em Mato Grosso do Sul não foi diferente, o crescimento foi acima de 70%, tanto em número de contratos quanto em volume financeiro negociado.
Em 2021, o número total de unidades financiadas, principalmente com recursos do Sistema Brasileiro de Poupança e Empréstimo (SBPE), chegou a 10.543, crescimento de 70,04% ante os 6.200 contratos firmados em 2020.
Já em valores, o aumento foi de 71,51% de um ano para outro, saindo de R$ 1,546 bilhão em 2020 para R$ 2,653 bilhões no ano passado.
Para o presidente do Sindicato da Habitação de Mato Grosso do Sul (Secovi-MS), Marcos Augusto Netto, o fato de as pessoas passarem mais tempo em casa durante a pandemia acabou impactando em maior número de imóveis comprados.
“A grande trincheira que tivemos durante a pandemia foi o lar das pessoas: todo mundo se refugiava em casa, trabalhava de casa, e, com isso, as pessoas foram notando defeitos. Muitos fizeram obras e melhorias, outros mudaram para casas maiores, enfim, tudo isso aconteceu na pandemia”, avaliou.
Ainda de acordo com o representante do setor, o aumento na taxa Selic – que saiu de 2% para 9,75% no ano passado – elevou o juro do financiamento imobiliário, o que de início gerou certa apreensão para o segmento.
“Quando aumenta a taxa de juros, muitas vezes a renda não acompanha e você só pode financiar 30% dos seus rendimentos. Só que, se couber dentro do orçamento, a pessoa tiver a entrada e puder usar o fundo de garantia, ela vai comprar. Atualmente, os juros estão em torno de 9%, mas, se eles baixarem, por exemplo, esse consumidor pode fazer portabilidade para juros menores ou mesmo renegociar no próprio banco em que fez o financiamento”, analisou Augusto Netto.
2022
Para este ano, a Abecip prevê um crescimento mais tímido, de 2%, enquanto o presidente da Caixa Econômica Federal aponta para um aumento de 10% no número de imóveis financiados em 2022.
“Em 2021, o mercado imobiliário teve um crescimento acima da nossa expectativa e, para este ano, nós já temos pesquisas que apontam uma tendência de que a procura por casas e apartamentos maiores será o norte do mercado imobiliário”, disse o presidente do Conselho Regional de Corretores de Imóveis – 14ª Região (Creci-MS), Eli Rodrigues.
“Os financiamentos ainda estão bons e tem uma disponibilidade no mercado, o que é um atrativo e, ao mesmo tempo, possibilita investimentos por parte dos interessados”, concluiu o representante dos corretores.
O presidente do Secovi-MS avaliou que há um cenário favorável, apesar da previsão mais tímida de crescimento do setor.
“[Com] A pandemia mais sob controle, isso vai permitir que o setor produtivo não seja interrompido como foi nos anos anteriores. A gente acredita que vai ter uma melhora da economia também, e as pessoas estão mais confiantes para adquirir imóveis”, ressaltou Augusto Netto.
ECONOMIA
Apesar do otimismo dos agentes do setor, os economistas alertam para diversos fatores que devem influenciar na economia do País e, consequentemente, no segmento, como as eleições, o custo dos materiais e o encarecimento dos juros.
Conforme o relatório Focus, do Banco Central, os analistas financeiros já apontam para aumento da Selic no próximo mês.
O Comitê de Política Monetária (Copom) se reúne no início de fevereiro, e a expectativa é de elevação da Selic em 1,5 ponto, para 10,75% ao ano. A taxa básica de juros é projetada em 11,75% ao fim deste ano.
“Tudo indica que este ano teremos grande volatilidade no mercado em função das eleições. Esta volatilidade pode causar insegurança entre os empresários e os consumidores. Portanto, com o aumento dos insumos para o mercado específico da construção civil, o produto final tende a ficar mais caro e o empresário ficará de olho em como será a demanda deste mercado, o que poderá ser afetado negativamente pelo aumento das taxas de juros”, avaliou o economista Marcio Coutinho.
Para a economista Daniela Dias, os juros vão ditar o ritmo para o setor e o consumidor tenderá a estar mais cauteloso em períodos de oscilações na economia.
“Se as pessoas estão se sentindo em um cenário muito volátil, essas tomadas de decisões são impactadas, tanto no consumo quanto na tomada de empréstimos”, detalhou Daniela.
O doutor em Economia Michel Constantino disse que, com a alta dos juros, os pagamentos a prazo passam a ficar mais caros e acabam desincentivando o consumo.
“Esse tipo de movimento desencadeado pela Selic mais alta só tem efeito negativo no mercado para os imóveis que têm compra a prazo. Para os imóveis comprados à vista, o mercado aquece, pois os preços estarão mais baixos e os poupadores [compradores à vista] serão incentivados a comprar”.