
Projeto de lei do Poder Executivo municipal quer amortizar o estoque da dívida ativa de R$ 2 bilhões. Os contribuintes de Campo Grande com débitos tributários e fiscais de qualquer valor com o município poderão ter compensação tributária.
Neste caso, somente pessoas com créditos a receber da prefeitura poderão contar com essa opção para abater no Imposto sobre Serviços de Qualquer Natureza (ISSQN) ou no Imposto Predial e Territorial Urbano (IPTU), por exemplo.
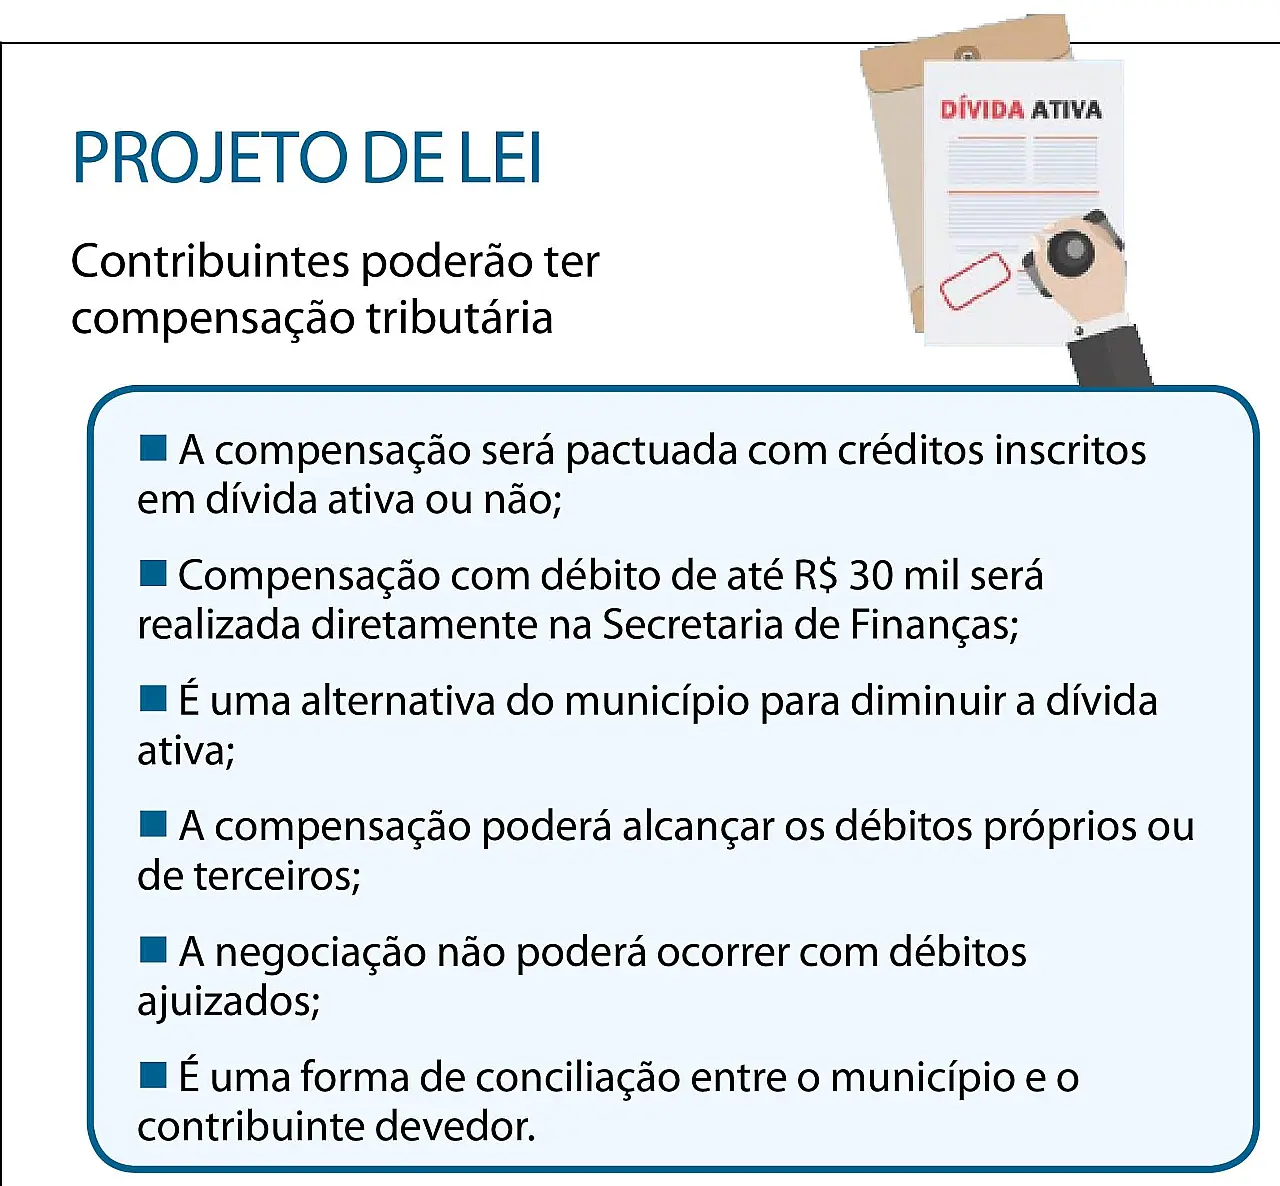
A compensação com débito automático de até R$ 30 mil será realizada diretamente na Secretaria Municipal de Finanças e Planejamento (Sefin).
O limite será reajustado no início de cada exercício financeiro, conforme o Índice de Preços ao Consumidor Especial (IPCA-E). Valores acima de R$ 30 mil deverão ser negociados com a Câmara de Conciliação Fiscal.
De acordo com o titular da Sefin, Pedro Pedrossian Neto, os precatórios (débitos ajuizados) não estão inclusos na compensação.
“A prefeitura pode, por exemplo, ter um ressarcimento de impostos para pagar aquele contribuinte”, esse crédito poderá ser abatido na dívida com ISS, por exemplo.
O advogado tributarista Vinícius Betfuer explica que a estratégia beneficia as duas partes, porque o contribuinte será ressarcido e não ficará mais devendo, enquanto a prefeitura vai amortizar aquele débito da dívida ativa e ainda pagar o valor devido.
“Esse dinheiro não vai sair do município e também [o contribuinte] não vai ficar devendo o valor do IPTU, por exemplo, porque também vai ser abatido”, explicou.
Além disso, Betfuer destaca que com essa opção de compensação o município pode evitar de tirar dinheiro do caixa e não ter o pagamento da dívida da outra parte.
“Pode ser que a pessoa receba esse dinheiro e não pague o IPTU. O que o município quer com essa opção de compensação tributária? Quer que o dinheiro não saia da máquina do município, não saia do erário. Então, o dinheiro que ele poderia pagar a pessoa vai continuar no cofre, só que também vai dar um abatimento daquele valor em possíveis dívidas que o contribuinte pode ter”, complementou Betfuer.
O projeto está tramitando na Câmara Municipal de Campo Grande.
AJUSTE
Conforme justificativa do prefeito Marquinhos Trad (PSD), o Projeto de Lei Complementar nº 13, de 22 de outubro de 2021, o projeto visa aprimorar a modalidade de crédito tributário prevista na Lei Complementar nº 332, de 2018.
“O ajuste na legislação se faz necessário pois foi verificado prejuízo para o erário, uma vez que, ante a ausência da possibilidade de compensação na legislação tributária local, a administração se vê forçada a determinar a saída de valores em favor de particulares que igualmente são devedores do município, sendo bastante prejudicial ao caixa público”,afirma na justificativa.
Por outro lado, os contribuintes e a administração tributária também terão vantagens, pois será evitada a tramitação simultânea de processos administrativos fiscais com finalidades opostas, seja para a cobrança de créditos tributários pelo Fisco, seja a restituição aos cidadãos de valores pagos a mais ou indevidamente.
Pedrossian explica que a compensação tributária é uma forma de ter conciliação entre os dois lados e diminuir a dívida ativa do município. “Isso é uma forma de reduzir o contencioso tributário.
A dívida ativa do município beira R$ 2 bilhões, então seriam recursos que fariam muita diferença em Campo Grande. Nós estamos apostando na conciliação”, destacou.
Além disso, ele também ressalta que outra mudança importante no projeto é a dação em pagamento de imóvel. Quando em vez de dinheiro o gestor recebe um imóvel para o abatimento daquela dívida.
“Tem muita gente que possui herança, espólio, e pode oferecer esse imóvel para pagamento de uma dívida. Alguns imóveis são relevantes para o município e serão aceitos mediante uma análise do valor. Obedecendo aos critérios de transparência, a gente pode, sim, aceitar os imóveis como pagamento. Por exemplo, o contribuinte tem um imóvel de R$ 1 milhão, mas ele tem dívidas de IPTU de mais de um imóvel e esse débito é grande, a prefeitura pode ficar com o imóvel em troca desses impostos devidos”, explica Pedrossian.
CONDIÇÕES
Com o projeto de lei complementar, será admitida a compensação de créditos líquidos e certos do contribuinte com seus débitos tributários, que estejam vencidos ou vencendo. Caso existam dívidas, o crédito será utilizado para quitação mediante a compensação.
Se o crédito for menor do que o valor do débito, o saldo remanescente será cobrado pela Fazenda Pública e inscrito em dívida ativa.
Já se o crédito compensado for inferior ao débito do contribuinte, o saldo deverá ser restituído ao devedor.
Além disso, conforme o texto do projeto, a compensação poderá alcançar os débitos, próprios ou de terceiros, administrado pela Secretaria Municipal de Finanças e Planejamento, parcelados ou não, inscritos ou não em dívida ativa.
COMPENSAÇÃO
Para quem optar pela compensação, o pedido deve ser feito pelo contribuinte ou pelo representante legal, por meio de processo administrativo específico ou por aquele que ensejar a cobrança do crédito previsto na Lei Complementar.
No pedido deve constar o órgão e a autoridade para a qual será enviado, a identificação do contribuinte a formulação do pedido, com exposição dos fatos, indicação e comprovação da natureza, a origem e o valor do crédito do titular, a data e a assinatura do requerente ou do representante.
Ainda conforme a Lei Complementar, o pedido resultará na desistência automática das reclamações administrativas, cujo objeto seja a discussão do crédito tributário.
A compensação não pode ocorrer com débitos ajuizados pela Fazenda Pública Municipal. (Colaborou Súzan Benites)