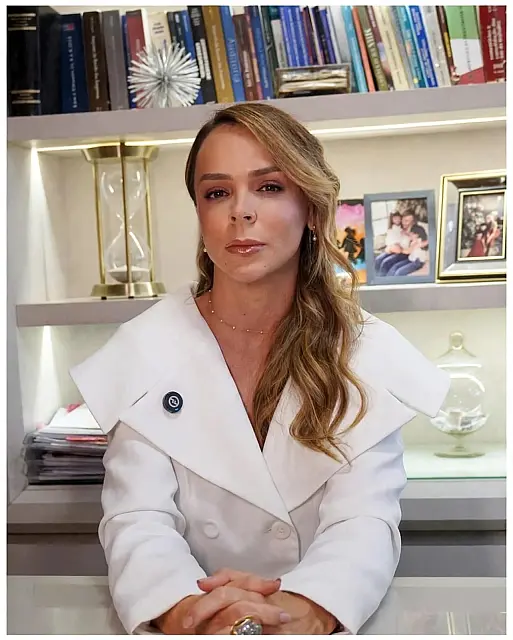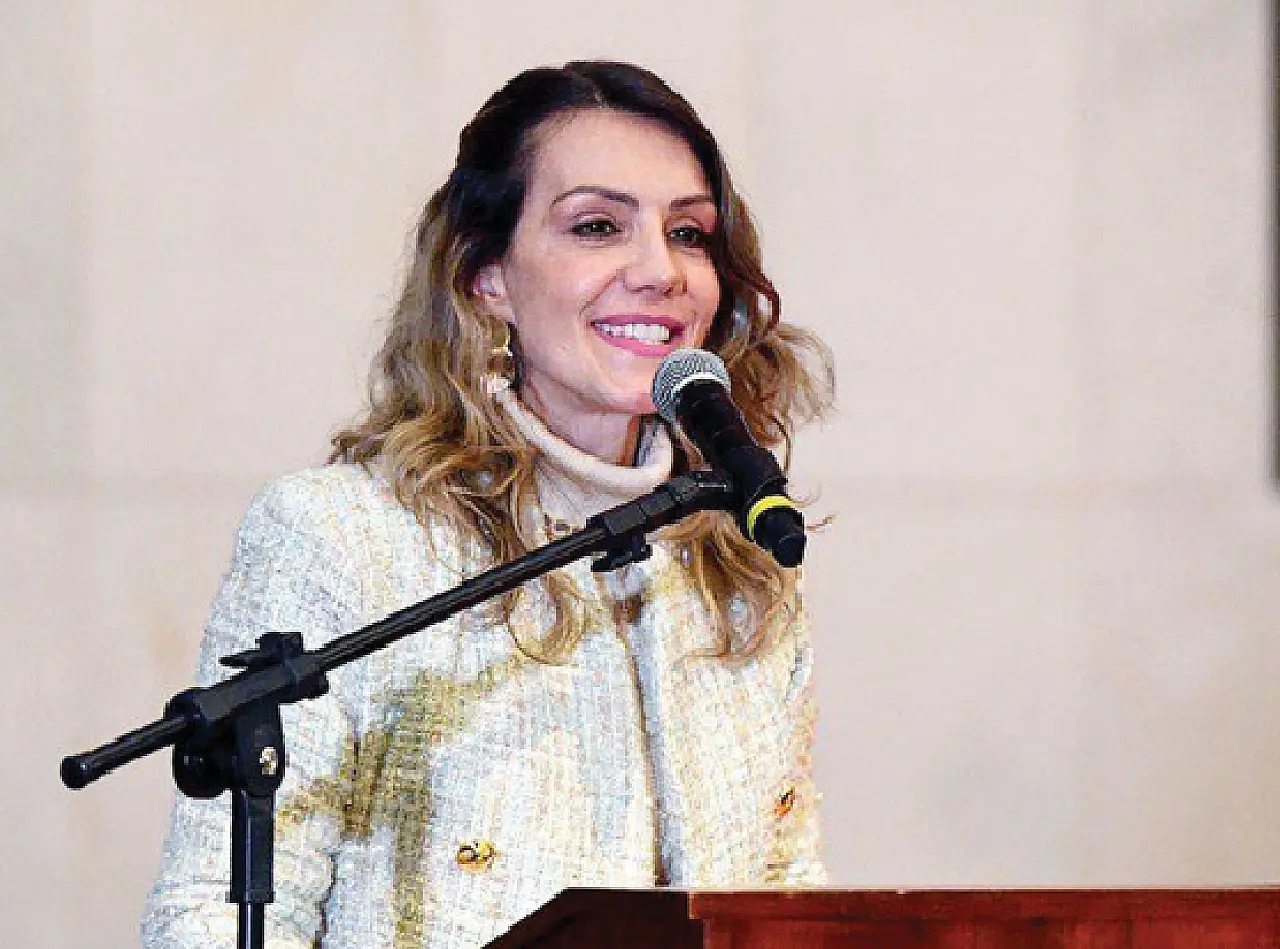

A reforma tributária representa a maior reestruturação do sistema de arrecadação brasileiro em décadas, mas seus efeitos vão além das mudanças constitucionais e legais. Para a procuradora-geral do Estado de Mato Grosso do Sul, Ana Carolina Ali Garcia, que também ocupa a vice-presidência do Conselho Nacional da Advocacia Pública Fiscal (Conap), o sucesso da reforma dependerá de cooperação federativa, adaptação institucional e mudança cultural na gestão tributária.
Na entrevista a seguir, Ana Carolina detalha como Mato Grosso do Sul está se organizando para enfrentar o impacto das novas regras, que incluem a criação do Comitê Gestor do IBS e a redistribuição da arrecadação entre estados e municípios. Ela também explica de que forma a Procuradoria-Geral do Estado (PGE) tem atuado para racionalizar o contencioso tributário, reforçar mecanismos de negociação e criar soluções inovadoras para reduzir custos.
A procuradora fala, ainda, sobre outros temas de peso na agenda fiscal do Estado, como as renegociações de dívidas tributárias, a implantação da transação tributária e o novo programa Recupera MS, além das medidas que garantiram ao Estado uma situação mais saudável no pagamento de precatórios.
“As alterações da reforma tributária por si só não serão suficientes”, resume Ana Carolina, ao destacar que a efetividade das mudanças dependerá da capacidade das instituições em trabalhar de forma integrada e inovadora.
Como o estado de Mato Grosso do Sul está se organizando para implementar as mudanças previstas na reforma tributária?
O Estado vem acompanhando, de perto, essa mudança no Sistema Tributário Nacional, desde a tramitação da Proposta de Emenda Constitucional (PEC)que gerou a Emenda Constitucional 132/23, na sequência, do PLP 68 que originou a Lei Complementar 214/25 e, agora, o PLP 108, que será votado na próxima semana na CCJ do Senado, cujo relatório foi apresentado na quarta-feira desta semana pelo relator Senador Eduardo Braga [MDB-AM].
Esse segundo projeto de lei complementar desenha o Comitê Gestor, o que mostra a sua relevância para os estados e municípios, já que é o espaço de gestão fiscal compartilhado entre esses entes, que terá, entre suas competências, a arrecadação e distribuição do IBS.
O novo desenho da tributação sobre o consumo – o chamado IVA, Imposto sobre Valor Agregado – é marcado por uma base ampla de incidência (mercadoria e serviço), pela não cumulatividade plena (recupera todo o crédito das etapas anteriores) e pela tributação no destino (o imposto pertence à jurisdição de destino, o que impacta Mato Grosso do Sul pelo seu perfil de estado mais produtor do que consumidor).
Viveremos um período de transição para a unificação dos impostos – IBS e CBS – que levará sete anos, de 2026 a 2032 e, ainda, o chamado regime de transição federativo, que disciplina, para os próximos 50 anos, a forma de distribuição, aos entes subnacionais, do produto da arrecadação nacional do IBS – a partir de um retrato passado da arrecadação para fins de rateio dos recursos com escopo de evitar perda repentina de arrecadação aos estados mais produtores que consumidores, como é o caso de MS. Mecanismos como o fundo de compensação de benefícios fiscais, fundo de desenvolvimento regional, o seguro-receita e seus critérios e regulamentação são importantes nesse cenário.
Todas essas mudanças nacionais desafiarão adequação normativa local e o funcionamento das estruturas.
Com um imposto único, como o IVA, como fica a atuação das procuradorias fiscais e também dos auditores-fiscais? A autonomia ligada a impostos estaduais, como o ICMS, mantém-se?
Até a promulgação da Emenda Constitucional 132/23, os entes federativos detinham autonomia legislativa, de fiscalização, lançamento, cobrança, arrecadação, representação e julgamento administrativo e representação judicial, além da formulação de políticas tributárias regionais.
Com o novo modelo de tributação sobre o consumo, que se encontra em fase de regulamentação, a competência legislativa foi conferida à União – salvo fixação da alíquota e a competência regulamentar – e caminha-se para uma repartição dos atributos da capacidade tributária ativa entre os entes federativos e o Comitê Gestor, pois o poder de arrecadar foi transferido ao Colegiado – Comitê Gestor do IBS – e a fiscalização, lançamento, cobrança, representação administrativa e judicial continuam nas mãos dos entes subnacionais – por meio da administração tributária e das procuradorias –, mas sob a ‘coordenação’ do Comitê Gestor.
A senhora assumiu a vice-presidência do Conap. Como estão as discussões para a implementação da nova legislação e qual é, no momento, o maior desafio?
O Conap [Conselho Nacional da Advocacia Pública Fiscal] nasce da conscientização de que para a reforma da tributação sobre o consumo prosperar no Brasil será necessária a cooperação institucional e ele externa o compromisso das Procuradorias com uma atuação integrada, técnica e moderna.
A verdade é que toda essa mudança no sistema tributário nacional coloca União, estados, DF e municípios na mesma mesa para pensar em novos caminhos e superar desafios de tirar do papel as normas construídas no Parlamento brasileiro, as quais têm um imenso impacto político e social, e colocá-las em prática.
Estamos convictos de que as alterações constitucionais e legais por si só não serão suficientes. É preciso a adaptação das instituições envolvidas, mudança cultural, convergência procedimental e a construção de soluções institucionais integradas em direção a um federalismo verdadeiramente cooperativo.
O horizonte processual da reforma tributária nos alerta de que, se não mudarmos nossa forma de atuação, não teremos um contencioso menor e maior qualidade.
Sobre a PEC dos precatórios, que tem um impacto forte na União e em estados com um estoque grande de precatórios. Como é a situação de Mato Grosso do Sul? Os acordos para o pagamento de precatórios, realizados há alguns anos em MS, contribuíram para que o Estado esteja em uma posição mais saudável?
Hoje o Estado encontra-se no regime geral de pagamento de precatórios, de modo que todos os precatórios inscritos até abril do ano anterior são pagos até dezembro do ano subsequente. Isso se deve ao fato de que foram realizadas, nos últimos anos, várias rodadas de negociação que culminaram acordos diretos com os credores para pagamento com deságio. Com essa medida, o Estado alcançou sanidade fiscal e, ao mesmo tempo, permitiu aos credores o recebimento mais rápido de seus valores decorrentes de dívidas judiciais definitivas.
Com a EC 136/25, passamos a ter no Estado novos limites para pagamento de precatórios que variam de acordo com o tamanho de estoque em atraso. Como MS encontra-se no melhor cenário ele entra no porcentual mínimo exigido de vinculação de suas receitas para destinação a essa obrigação: 1% da RCL. O texto ainda incentiva acordos diretos com credores com possível deságio e prevê uma linha de crédito para os entes que desembolsarem além do limite da RCL fixado constitucionalmente.
Existe a previsão de um novo programa de refinanciamento de dívidas (Refis)?
Já está em tramitação na Assembleia Legislativa do Estado o Programa Recupera MS, voltado à regularização de débitos de contribuintes em processo de recuperação judicial ou em liquidação, alcançando inclusive contribuinte cuja falência tenha sido decretada judicialmente, para débitos inscritos ou não na dívida ativa, nos termos do Convênio Confaz 164/24.
Ainda, com a recente publicação da Lei Estadual nº 6.438, de 30 de junho de 2025, que instituiu a Transação Tributária, a PGE está na fase de regulamentação desse importante instituto que permitirá a transação individual, a transação por adesão via editais, a transação no contencioso judicial de matérias de relevante e disseminada controvérsia jurídica e transação de pequeno valor.
Publicamos, ainda, um importante instrumento de forma inédita nas procuradorias estaduais, seguindo o que já acontece na procuradoria-geral da fazenda nacional, o PRDI – Pedido de Revisão da Dívida Inscrita. É um mecanismo que contribuiu para a pacificação de conflitos tributários na via administrativa, permitindo ao contribuinte cooperar com o Estado no controle da legalidade da dívida, podendo solicitar a correção da CDA [Certidão da Dívida Ativa] sem ter que ir ao Judiciário.
Como a PGE está contribuindo à meta do governo de MS de economizar recursos financeiros conforme decreto editado no mês passado?
A procuradoria tem focado na atuação estratégica, tanto no consultivo quanto no contencioso.
Racionalizando a gestão da dívida com o foco em mecanismos extrajudiciais, extinção de execuções fiscais de baixo valor, pisos mínimos de ajuizamento e de inscrição da dívida ativa, dispensas recursais acerca de temas já pacificados de forma contrária pelos Tribunais Superiores, concentração de esforços em torno de créditos com maior chance de recuperabilidade.
A atuação em rede com toda advocacia pública brasileira – federal, estadual e municipal –, por meio do compartilhamento de soluções e práticas inovadoras, com ganho de escala e redução de custos. A atuação no âmbito do consultivo, a partir da participação no assessoramento jurídico para o bom desenho e execução da política pública, do assessoramento técnico-legislativo, da estruturação de projetos de parcerias que levam ao desenvolvimento do Estado – modelagem jurídica de concessões e PPPs.
PERFIL
Ana Carolina Ali Garcia
Ana Carolina Ali Garcia ingressou na Procuradoria-Geral do Estado (PGE) em 2005. Antes de assumir o cargo de procuradora-geral do Estado, passou pela Consultoria Legislativa e por vários cargos dentro da PGE. Atualmente, além de procuradora-geral, é vice-presidente do Conselho Nacional da Advocacia Pública Fiscal (Conap), que atua diretamente na regulamentação da reforma tributária.