
O crédito rural continua em retração em Mato Grosso do Sul no início da safra 2026/2027, dificultando o financiamento da produção em um cenário de endividamento crescente no campo.
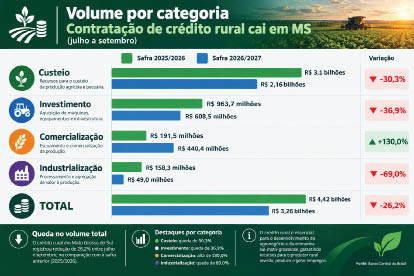
Conforme dados do Informativo Econômico da Associação dos Produtores de Soja de Mato Grosso do Sul (Aprosoja-MS), entre julho e setembro deste ano, os produtores contrataram R$ 3,26 bilhões em financiamentos, queda de 26,2% em relação aos R$ 4,42 bilhões registrados no mesmo período da temporada anterior.
Quando consideradas apenas as operações de custeio, a queda foi ainda maior. Os valores são destinados a despesas como compra de sementes, fertilizantes e defensivos agrícolas.
Nos três primeiros meses da safra atual, foram contratados R$ 2,16 bilhões nessa modalidade, recuo de 30,3% na comparação com os R$ 3,1 bilhões do mesmo intervalo do ciclo anterior.
A retração ocorre em um momento de necessidade elevada de recursos para manter a atividade. Conforme já publicado pelo Correio do Estado, na safra 2026/2027, o custo estimado para produzir soja em MS chega a R$ 5.024,82 por hectare.
Ao mesmo tempo, o Estado enfrenta dificuldades para honrar compromissos financeiros, já que, conforme o boletim, R$ 12,8 bilhões da carteira de crédito rural estavam classificados como operações problemáticas em agosto, o equivalente a 27,1% do total.
Os dados fazem parte do Boletim de Crédito Rural de setembro deste ano e do Informativo Econômico 16/2026, elaborados pela equipe econômica da Aprosoja-MS, com base em informações do Banco Central.
No comparativo anual a retração fica ainda maior. Na safra 2025/2026, as contratações de crédito rural no Estado somaram R$ 14,9 bilhões, queda de 20,2% em relação ao ciclo anterior e de 38,4% ante o pico registrado em 2023/2024. Entre os nove estados que mais contratam financiamentos rurais no País, Mato Grosso do Sul apresentou a maior retração naquele ciclo.
“O cenário exige atenção à evolução do financiamento rural ao longo do ciclo, especialmente nas modalidades destinadas ao custeio e aos investimentos, que contribuem para financiar as despesas de produção e a estrutura das propriedades”, avalia o analista de Economia da Aprosoja-MS, Raphael Gimenes.
CUSTEIO
A diminuição do crédito não se limita às despesas de implantação das lavouras. Os recursos destinados a investimentos, utilizados para financiar melhorias e estrutura das propriedades, passaram de R$ 963,7 milhões, nos três primeiros meses da safra 2025/2026, para R$ 608,5 milhões, no mesmo período do ciclo atual, redução de 36,9%.
Na contramão, as operações destinadas à comercialização cresceram 130%, passando de R$ 191,5 milhões para R$ 440,4 milhões. Segundo o boletim técnico, grande parte desse montante foi contratada em julho.
O recuo também se intensificou em setembro. Naquele mês, as contratações de crédito rural em Mato Grosso do Sul somaram R$ 973,4 milhões, queda de 18,5% em relação a agosto e de 40,1% na comparação com setembro de 2025.
O movimento acompanha a tendência nacional. Entre julho e setembro, o crédito rural brasileiro totalizou R$ 84,8 bilhões, redução de 25,3% em relação ao mesmo período da safra anterior.
“A redução das contratações acompanha um movimento observado em todo o País. Entre julho e setembro, o crédito rural brasileiro somou R$ 84,8 bilhões, queda de 25,3% em relação ao mesmo período da safra anterior”, afirma Gimenes.
Embora o Plano Safra 2026/2027 tenha anunciado ampliação do orçamento nominal e redução de juros em determinadas linhas, a contratação efetiva dos recursos segue em queda. No caso da agricultura empresarial, o orçamento anunciado foi de R$ 525,1 bilhões, aumento nominal de 1,7%, mas redução real estimada de 2,4% após o desconto da inflação.
Os recursos destinados especificamente ao custeio e à comercialização diminuíram 7,2%, de R$ 414,7 bilhões para R$ 384,9 bilhões. O aumento das linhas de investimento não compensa integralmente essa redução, uma vez que os recursos atendem a finalidades diferentes das despesas necessárias para iniciar e conduzir a produção.
Em Mato Grosso do Sul, os bancos públicos responderam por 57,2% do crédito rural contratado nos 12 meses até setembro, segundo o boletim. As cooperativas de crédito representaram 22,6%, enquanto os bancos privados ficaram com 20,2%.
INADIMPLÊNCIA
A restrição ao crédito ocorre paralelamente ao crescimento das dificuldades de pagamento. Segundo dados do Banco Central reunidos no informativo da Aprosoja-MS, a carteira de crédito rural de Mato Grosso do Sul alcançou R$ 47,2 bilhões em agosto deste ano. Desse total, R$ 12,8 bilhões estavam em operações renegociadas, prorrogadas, inadimplentes ou em atraso.
A participação dessas operações problemáticas passou de 2,5% da carteira, em dezembro de 2022, para 27,1%, em agosto deste ano, acima da média nacional de 23,8%.
A inadimplência propriamente dita também aumentou. O saldo de operações inadimplentes subiu de R$ 1,76 bilhão, em agosto de 2025, para R$ 3,47 bilhões em agosto deste ano, praticamente o dobro em 12 meses.
Outro indicador da pressão financeira é o aumento dos pedidos de recuperação judicial no agronegócio. Mato Grosso do Sul registrou 216 pedidos em 2025, alta de 118% em relação ao ano anterior, ocupando a quarta posição nacional. No primeiro trimestre deste ano, foram 38 pedidos, crescimento de 52% na comparação anual.
Com o aumento do risco de inadimplência, instituições financeiras podem exigir garantias adicionais, reduzir limites de financiamento e restringir a oferta de recursos a produtores com histórico de pagamento e patrimônio suficiente para respaldar as operações.
“Os dados mostram que a dificuldade do produtor rural vai além da redução no volume de crédito contratado. Temos custos de produção elevados, juros que encarecem o financiamento e instituições financeiras mais criteriosas na concessão dos recursos. Esse conjunto de fatores exige atenção ao planejamento financeiro e às condições necessárias para conduzir a safra”, finaliza Gimenes.