
A reeleição do presidente Luiz Inácio Lula da Silva (PT) para um novo mandato deve manter o consumo das famílias, os programas sociais e os investimentos públicos entre os principais instrumentos de estímulo à economia brasileira.
O desafio será conciliar essa estratégia com o controle das contas públicas, condição considerada fundamental para reduzir a inflação, abrir espaço para a queda dos juros e tornar o crédito mais acessível a consumidores e empresas.
Para o economista Eduardo Matos, um segundo mandato pode apresentar mudanças na condução das despesas, sobretudo pela necessidade de conter pressões inflacionárias e preparar a sucessão política dentro do grupo governista. Isso não significa uma mudança estrutural na orientação econômica do PT, historicamente baseada na participação do Estado e no estímulo à demanda interna.
“Para Lula, o que nós podemos esperar é um segundo mandato pautado, sobretudo, por duas questões: a formação de um sucessor, visto que, tanto em decorrência da idade avançada como pelo fato de ser o segundo mandato, ele precisa formar um sucessor, como ele fez com a Dilma, por exemplo, e um governo menos assistencialista”, afirma Matos ao Correio do Estado.
O economista ressalta que não espera uma administração marcada por reformas amplas ou por cortes expressivos de despesas. Ainda assim, considera possível uma contenção de gastos nos primeiros anos do governo, caso a equipe econômica identifique a necessidade de reduzir a pressão sobre os preços e criar condições para a flexibilização monetária.
A hipótese é relevante em um cenário no qual o custo do dinheiro continua sendo um dos principais obstáculos à expansão dos investimentos, ao consumo financiado e à recuperação de setores dependentes de crédito.
JUROS E CRÉDITO
A trajetória da taxa básica de juros será um dos principais fatores para determinar o desempenho da economia neste novo mandato. Embora a decisão sobre a Selic seja atribuição do Banco Central, a política fiscal influencia as expectativas de inflação e o prêmio de risco exigido pelos investidores, afetando as condições para o afrouxamento monetário.
A prévia da inflação divulgada pelo Instituto Brasileiro de Geografia e Estatística (IBGE) na sexta-feira mostrou desaceleração do IPCA-15, que passou de 0,70%, em setembro, para 0,32%, neste mês. Apesar do alívio mensal, o indicador acumulou alta de 4,62% em 12 meses, sinalizando que o controle dos preços permanece um desafio.
O resultado reforça a importância de acompanhar não apenas a inflação corrente, mas também as expectativas para os próximos anos e a evolução das contas públicas.
Matos avalia que a contenção das despesas poderia contribuir para reduzir a pressão inflacionária e, consequentemente, favorecer a queda da taxa básica de juros. Esse movimento seria importante para a recuperação do crédito e para o orçamento das famílias, que enfrentam dificuldades para conciliar o pagamento de dívidas com as despesas cotidianas.
“Esses dois fatores impactam muito a forma como Lula governa, porque o consumo é a base dos planos econômicos dele. E o consumo se dá, sobretudo, por crédito barato, por taxa de juros mais em conta e pela expansão do crédito”, avalia o economista.
O cenário também exige atenção à trajetória da dívida pública. Caso as despesas continuem crescendo sem uma perspectiva convincente de estabilização do endividamento, os juros de longo prazo poderão permanecer elevados, mesmo diante de uma desaceleração da inflação.
BOLSA
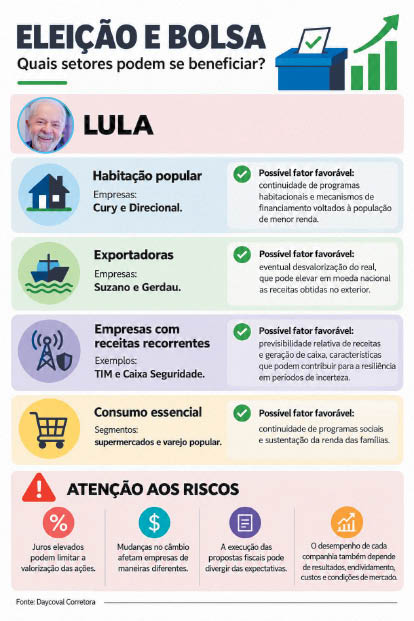
Na Bolsa de Valores, a continuidade do governo de Lula poderá produzir efeitos distintos entre os setores, de acordo com a exposição de cada empresa aos juros, ao câmbio, ao consumo doméstico e às decisões do poder público.
A avaliação da Daycoval Corretora é de que, “em um cenário de reeleição, o mercado deverá continuar atento à capacidade do governo de conciliar estímulos econômicos com a sustentabilidade das contas públicas. Se as dúvidas fiscais persistirem, o custo de capital poderá continuar pressionando as empresas mais dependentes de financiamento”.
Por outro lado, a continuidade de programas habitacionais e de políticas de apoio à população de menor renda pode sustentar a demanda em determinados segmentos, mesmo em um ambiente de juros elevados.
Na construção civil, empresas voltadas à habitação popular, como Cury e Direcional, poderão apresentar maior resiliência relativa, caso sejam mantidos os mecanismos de financiamento e os incentivos destinados a esse mercado. O desempenho dependerá, entretanto, das regras dos programas, dos custos de construção e das condições de financiamento.
A manutenção de programas sociais também pode favorecer o consumo de bens essenciais e o varejo popular, ao sustentar parte da renda disponível das famílias. O impacto será maior se houver recuperação do emprego e dos rendimentos, mas poderá ser limitado caso o endividamento e o custo do crédito continuem elevados.
Já empresas exportadoras poderão encontrar proteção parcial em um cenário de desvalorização do real.
Companhias como Suzano e Gerdau, com receitas vinculadas ao mercado internacional, podem se beneficiar da conversão de receitas em moeda estrangeira para reais. A vantagem, contudo, depende dos preços internacionais, dos custos de produção e da exposição cambial de cada negócio.
INVESTIMENTOS
A continuidade da atual orientação econômica também tende a preservar a participação do Estado no estímulo à infraestrutura, à indústria e à habitação. No plano de governo registrado no Tribunal Superior Eleitoral (TSE), Lula defende a manutenção do arcabouço fiscal, investimentos em infraestrutura e reindustrialização, além da continuidade de políticas sociais e habitacionais. .
A execução dessas medidas poderá gerar oportunidades para empresas ligadas à construção, à infraestrutura, à energia e ao fornecimento de bens e serviços ao poder público. O resultado econômico, porém, dependerá da capacidade de execução dos projetos, da disponibilidade de recursos e da participação dos investimentos privados.
Há também um dilema fiscal. A ampliação dos investimentos pode contribuir para a atividade econômica e para a produtividade no longo prazo, mas a expansão das despesas sem receitas compatíveis pode elevar o endividamento e dificultar a redução dos juros.
As projeções de mercado indicam que a política fiscal continuará influenciando o horizonte dos juros. Em análises divulgadas após a prévia da inflação de outubro, especialistas destacaram uma Selic de 10,50% em 2028, estimada pelo boletim Focus.
O dólar também dependerá da percepção sobre as contas públicas, dos juros internacionais e do cenário externo. Uma eventual desvalorização do real poderá favorecer parte dos exportadores, mas encarecer insumos importados e pressionar os custos de empresas e consumidores.