
A Justiça de Mato Grosso do Sul confirmou a decisão que impede a Prefeitura de Campo Grande de cobrar aumentos extras no Imposto Predial e Territorial Urbano (IPTU) de 2026 de imóveis atingidos por alterações cadastrais consideradas irregulares. A sentença, publicada no Diário da Justiça desta quinta-feira (15), determina que o valor do imposto nesses casos seja limitado ao cobrado em 2025, acrescido apenas da correção pela inflação de 5,32%.
A decisão atende parcialmente a uma ação apresentada pela Ordem dos Advogados do Brasil em Mato Grosso do Sul (OAB-MS) e representa mais uma derrota judicial para a administração da prefeita Adriane Lopes (PP) na disputa envolvendo a cobrança do imposto municipal.
O entendimento é do juiz Ariovaldo Nantes Corrêa, da 1ª Vara de Direitos Difusos, Coletivos e Individuais Homogêneos de Campo Grande, que confirmou uma decisão provisória concedida em fevereiro deste ano.
Ao analisar o mérito da ação, o magistrado reconheceu irregularidades nos procedimentos utilizados pelo município para justificar aumentos superiores à inflação.
Na prática, a sentença impede que a Prefeitura cobre, nos imóveis atingidos pela decisão, valores adicionais resultantes de mudanças cadastrais realizadas sem o cumprimento das exigências previstas na legislação municipal.
Isso não significa, entretanto, que todos os contribuintes de Campo Grande terão redução no IPTU. A determinação se aplica aos imóveis atingidos pelas alterações questionadas judicialmente, especialmente aqueles que tiveram aumento real do imposto em razão de mudanças na classificação ou nas informações cadastrais.
A sentença também não impede que a administração municipal atualize os dados dos imóveis futuramente, desde que respeite os procedimentos estabelecidos em lei.
Justiça aponta irregularidades em mudanças feitas pela Prefeitura
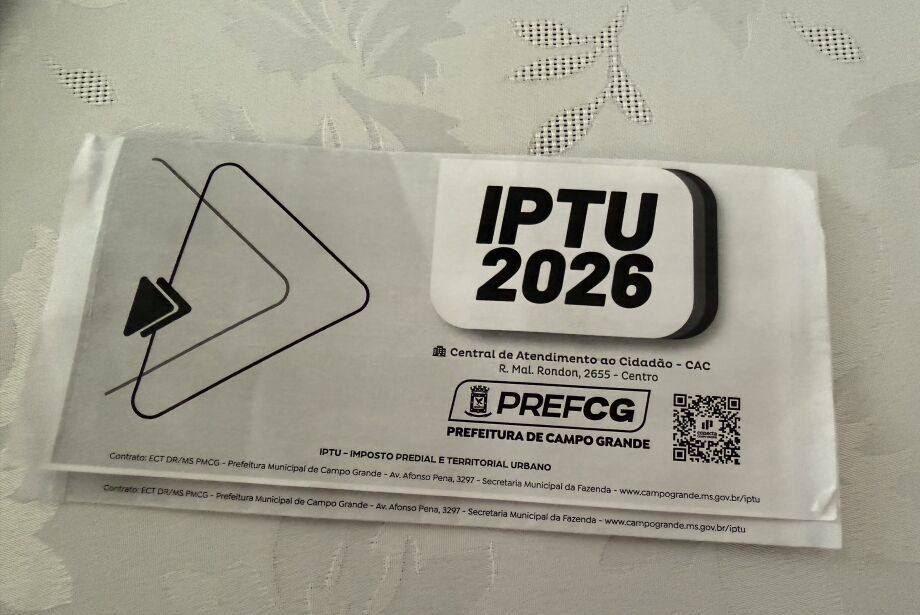
A discussão judicial teve início depois que contribuintes começaram a questionar os valores apresentados nos carnês do IPTU de 2026, especialmente nos casos em que o aumento ultrapassou a correção inflacionária.
Na ação, a OAB-MS argumentou que a Prefeitura promoveu mudanças nas informações cadastrais dos imóveis sem observar todas as exigências previstas no Código Tributário Municipal.
Entre as alterações contestadas estavam revisões relacionadas às características das construções e à infraestrutura existente no entorno dos terrenos, fatores que podem influenciar o cálculo do imposto.
A administração municipal defendia que os aumentos acima da inflação não representavam um reajuste generalizado, mas eram consequência da atualização de informações sobre os imóveis, incluindo áreas construídas que não constavam nos registros anteriores.
O juiz reconheceu que a Prefeitura pode atualizar seu cadastro imobiliário. Entretanto, considerou que essa atribuição não autoriza aumentos sem o cumprimento das regras legais, principalmente quando as mudanças resultam em cobranças mais elevadas para os proprietários.
Um dos problemas identificados foi a falta de comprovação de que os contribuintes atingidos tiveram oportunidade de conhecer e contestar previamente determinadas alterações.
O magistrado também apontou insuficiência de documentos para demonstrar o cumprimento de outra exigência: a elaboração e publicação de um relatório técnico que explique os critérios utilizados nas mudanças, os índices aplicados e os impactos estimados sobre os valores dos imóveis.
Pela legislação municipal, esse relatório também deve ser apresentado previamente e de maneira formal à Câmara Municipal.
Diante dessas irregularidades, a Justiça considerou que os aumentos decorrentes dos procedimentos questionados não poderiam ser mantidos da forma como foram aplicados em 2026.
O que muda para os contribuintes?
Com a confirmação da decisão, os imóveis atingidos pelas alterações cadastrais consideradas irregulares devem ter o IPTU de 2026 calculado com base no valor cobrado em 2025, acrescido somente da atualização de 5,32% pelo Índice Nacional de Preços ao Consumidor Amplo Especial (IPCA-E).
Isso significa que, nesses casos, a Prefeitura não pode manter os aumentos extras fundamentados nas modificações questionadas pela OAB-MS.
A medida, porém, não representa uma redução automática e generalizada do imposto para todos os proprietários de imóveis da Capital.
A determinação judicial também não estabelece, nesta sentença, uma restituição automática de valores eventualmente pagos a mais. Possíveis diferenças de cobrança e procedimentos para os contribuintes deverão observar o andamento do processo e as providências adotadas pelo município.
Justiça não determina retorno do desconto de 20%
Apesar da decisão favorável em relação aos aumentos acima da inflação, a OAB-MS não conseguiu reverter todas as mudanças realizadas pela Prefeitura na cobrança do IPTU.
A entidade também pretendia restabelecer o regime de descontos praticado em 2025, incluindo o abatimento de 20% que havia sido questionado após as alterações nas condições de pagamento. Entretanto, o pedido foi rejeitado.
No entendimento do magistrado, a redução dos descontos oferecidos aos contribuintes não representa, por si só, um aumento ilegal do imposto.
A Justiça diferenciou a atualização do valor do tributo dos benefícios concedidos pela administração municipal para incentivar o pagamento dentro dos prazos estabelecidos.
Com isso, permanece sem determinação judicial de restabelecimento o desconto de 20% pretendido pela OAB-MS.
A sentença também não altera, por si só, os critérios de cobrança da taxa do lixo, que foi outro ponto de controvérsia durante as discussões sobre os carnês municipais.
Disputa começou no início do ano
Conforme noticiado anteriormente pelo Correio do Estado, a OAB-MS ingressou na Justiça em 8 de janeiro de 2026, questionando a legalidade dos aumentos do IPTU e as mudanças nas condições de pagamento.
Na ocasião, a entidade apontou problemas na forma como a administração municipal havia implementado os novos critérios de cobrança e pediu que os aumentos fossem limitados à atualização monetária de 5,32%.
Em 6 de fevereiro, o juiz Ariovaldo Nantes Corrêa concedeu uma decisão provisória favorável a parte dos pedidos da OAB-MS, determinando a revisão dos valores atingidos pelas mudanças contestadas.
A Prefeitura tentou derrubar a medida no Tribunal de Justiça, mas não conseguiu.
Em março, a administração municipal publicou um novo decreto e refez os cálculos do IPTU de aproximadamente 15 mil imóveis que haviam sido atingidos pelo chamado "tarifaço dos terrenos", conforme levantamento publicado pelo Correio do Estado.
Posteriormente, em julho, a 1ª Câmara Cível do Tribunal de Justiça de Mato Grosso do Sul manteve a decisão que impedia os aumentos considerados irregulares, reforçando que alterações na cobrança acima da inflação deveriam respeitar as exigências legais.
Agora, ao analisar o pedido principal da ação e decidir sobre a legalidade da cobrança, a Justiça de primeira instância confirmou que o aumento do IPTU deve ser limitado nos imóveis atingidos pelas irregularidades identificadas.
Prefeitura ainda pode recorrer
Apesar da nova decisão desfavorável ao município, a disputa judicial ainda não está definitivamente encerrada.
A sentença está sujeita ao chamado reexame necessário, procedimento pelo qual determinadas decisões contra o poder público precisam ser analisadas pelo Tribunal de Justiça, mesmo quando nenhuma das partes apresenta recurso.
Dessa forma, o processo deverá ser encaminhado ao Tribunal de Justiça de Mato Grosso do Sul (TJMS), que poderá confirmar ou modificar o entendimento adotado em primeira instância.
Até que haja decisão definitiva, a sentença representa mais um capítulo da disputa entre a Prefeitura de Campo Grande e a OAB-MS sobre a legalidade dos aumentos do IPTU de 2026.
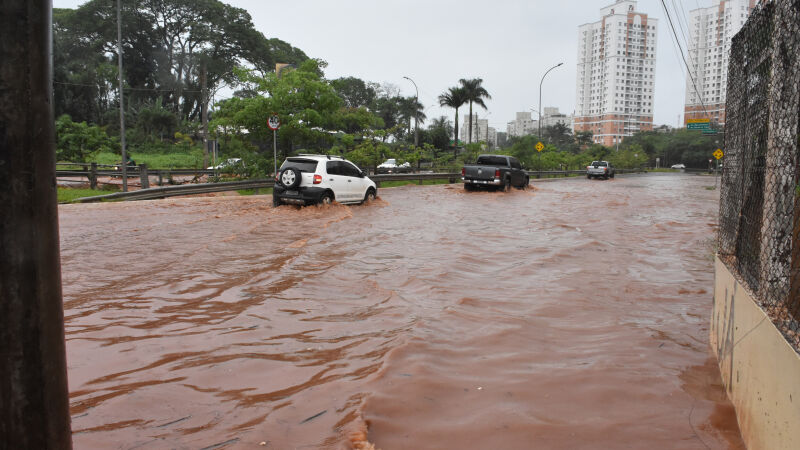
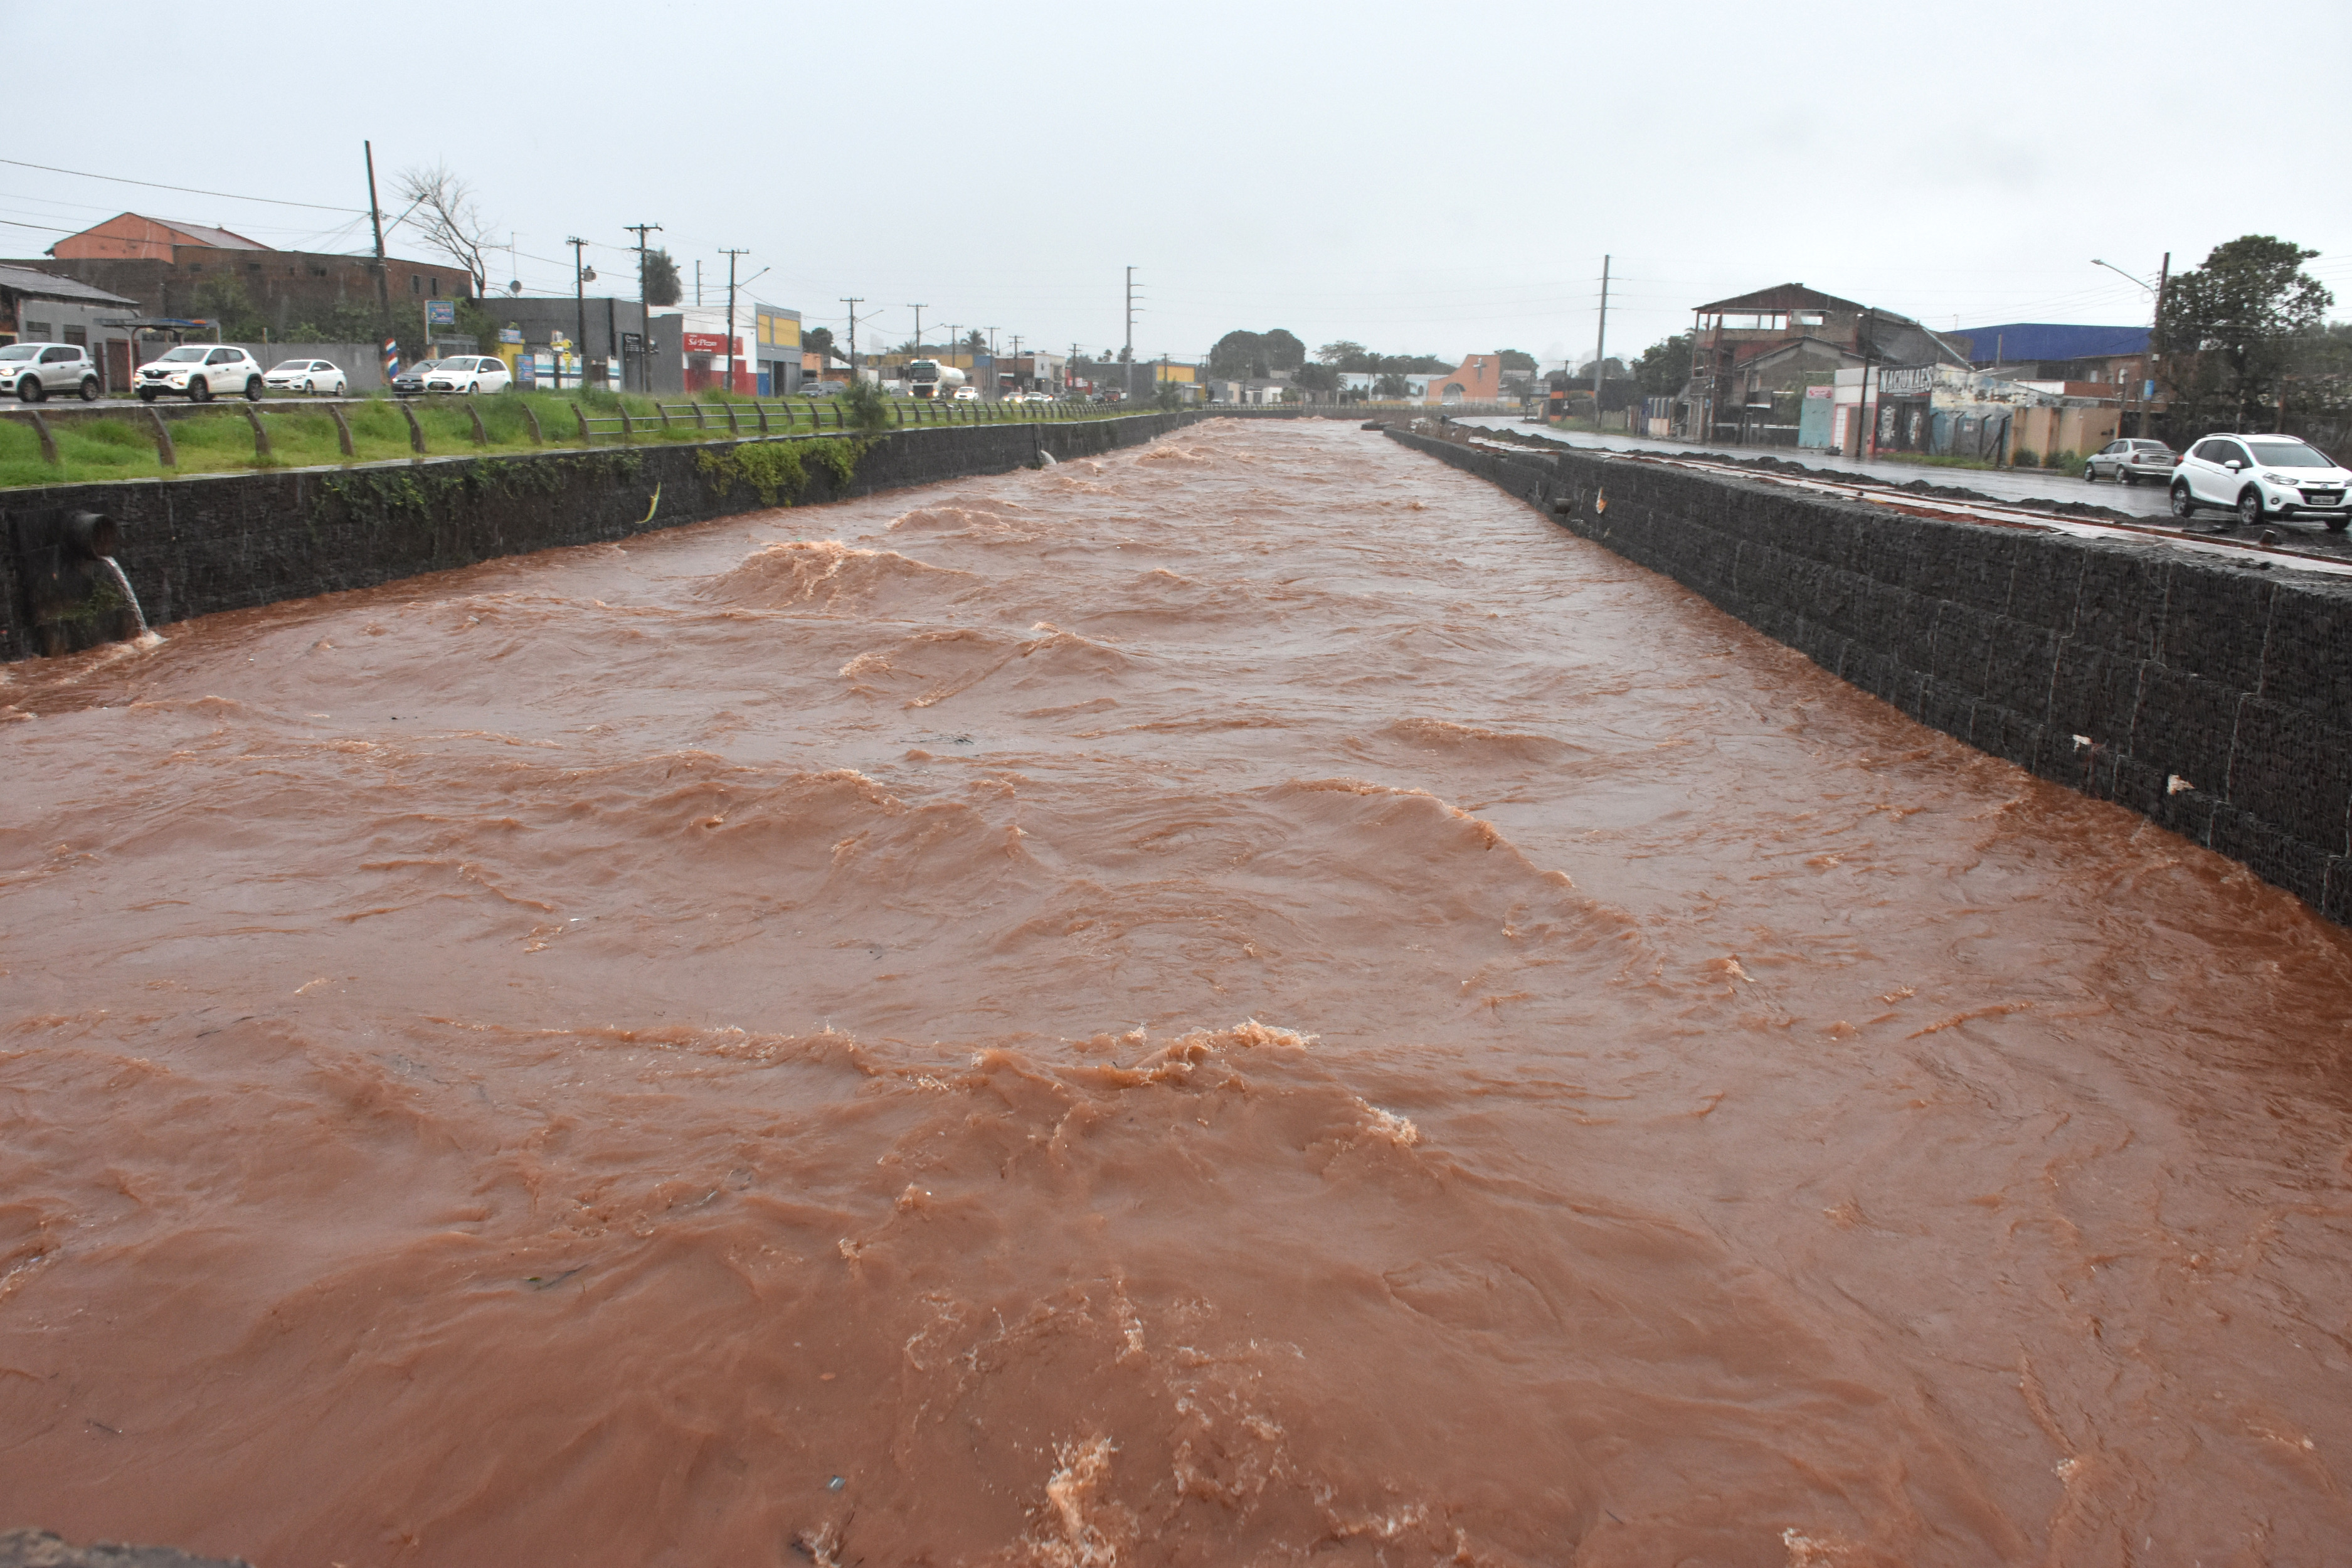 Na Ernesto Geisel, Córrego atingiu o limite (Foto: Gerson Oliveira / Correio do Estado)
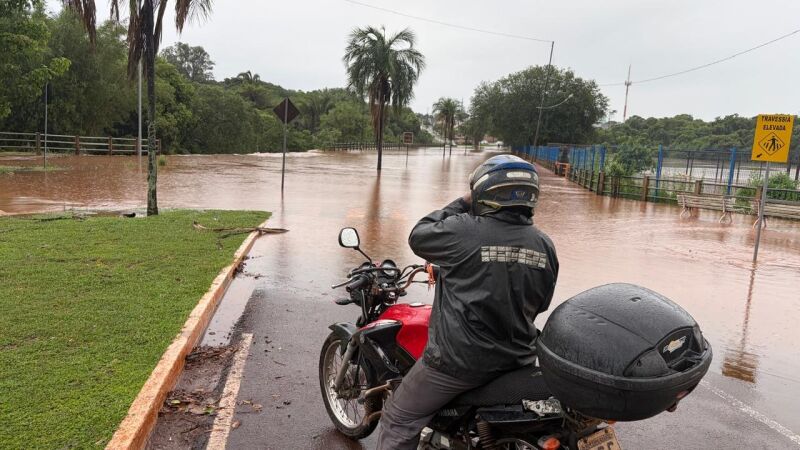
 Forte chuva provoca alagamento na região do Lago do Amor, em Campo Grande, nesta quinta-feira (15), deixando parte da via tomada pela água e dificultando a passagem de veículos. Foto: Correio do Estado.