Em entrevista ao Correio do Estado, a especialista da Serasa faz alerta ao consumidor de que os acordos de renegociação de dívidas precisam caber no orçamento para evitar a reincidência
Mato Grosso do Sul chegou a 1,32 milhão de consumidores inadimplentes em agosto, alta de 0,94% em apenas um mês, segundo o Mapa da Inadimplência e Negociação de Dívidas da Serasa. O valor médio devido por consumidor em MS, de R$ 8.502, também chama atenção, acima da média nacional de R$ 7.049.
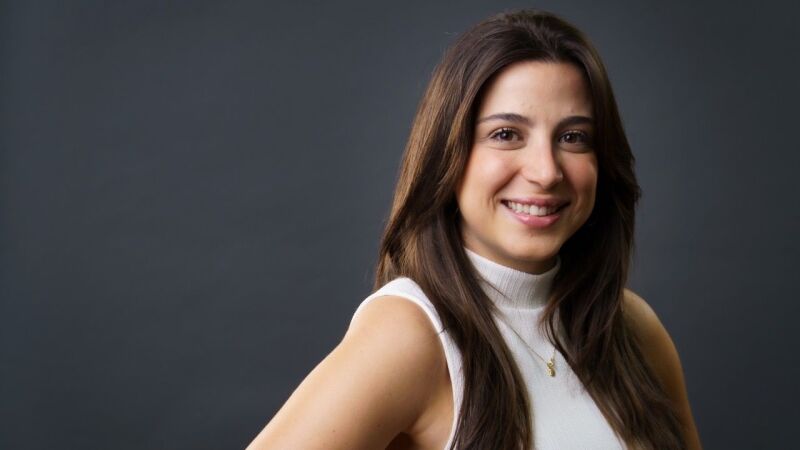
Para a especialista em Educação Financeira da Serasa, Aline Vieira, o avanço da inadimplência é resultado da combinação entre inflação, juros elevados, perda de poder de compra e falta de planejamento.
Em entrevista ao Correio do Estado, ela explica por que a renegociação, embora importante, não é suficiente para interromper o ciclo do endividamento e orienta o consumidor sobre como reorganizar as contas. Confira a entrevista.
Mato Grosso do Sul já ultrapassou 1,3 milhão de inadimplentes. O que explica o crescimento da inadimplência no Estado?
O crescimento reflete o mesmo contexto econômico que pressiona o País, com alguns traços próprios do Estado. Segundo o Mapa da Inadimplência e Negociação de Dívidas da Serasa, em agosto de 2026, Mato Grosso do Sul somava 1.325.423 consumidores inadimplentes, alta de 0,94% em relação a julho.
Esse avanço está ligado à combinação de inflação, que influencia no poder de compra, juros elevados, que encarecem o crédito, e uso do crédito para cobrir despesas do dia a dia.
Um dado que chama atenção é o valor médio das dívidas: em MS, cada inadimplente deve, em média, R$ 8.502, acima da média nacional, de R$ 7.049, caracterizando dívidas mais altas, que podem ser mais difíceis de quitar.
Por que a renegociação não está conseguindo resolver o problema e, em muitos casos, apenas têm transferido a dívida para a frente? O que os dados da Serasa mostram?
A negociação de dívidas é uma ferramenta fundamental, mas precisa vir acompanhada de uma reorganização do orçamento para que seja ainda mais sustentável.
Quando o consumidor negocia sem ajustar as causas que o levaram à inadimplência, o desequilíbrio entre renda e despesas permanece e a tendência é de que ele volte a atrasar.
Os dados da Serasa mostram que a negociação segue crescendo de forma consistente, o que é positivo, mas também revelam uma inadimplência elevada e persistente, sinal de que muitos consumidores retornam à condição de devedores.
Por isso, a negociação deve ser vista como o primeiro passo, e não como solução isolada, porque sem planejamento financeiro o risco é apenas adiar a dívida.
Por que uma pessoa que acabou de renegociar pode voltar a ficar inadimplente pouco tempo depois? Quais os principais fatores da reincidência?
A reincidência costuma acontecer quando a causa da inadimplência não foi resolvida. Os principais fatores são: fechar um acordo com parcelas que não cabem no orçamento, o que leva a uma nova dívida; a ausência de uma reserva de emergência, que faz qualquer imprevisto, como uma despesa médica ou a perda de renda, desestabilizar as contas; e a manutenção dos hábitos que geraram a dívida, como o uso do crédito para despesas do dia a dia.
Ou seja, sem planejamento, a negociação resolve o passado, mas não impede que uma nova dívida se forme. Por isso, a orientação é para que o acordo seja realista e acompanhado de um reequilíbrio das contas.
O crescimento da inadimplência em MS está mais relacionado à queda do poder de compra, ao crédito, aos juros ou à falta de planejamento financeiro? Qual pesa mais?
Esses fatores atuam de forma combinada. A queda do poder de compra, provocada pela inflação, é o ponto de partida: a renda passa a render menos para as mesmas despesas.
Os juros elevados agravam o quadro, ao encarecer o crédito e as parcelas, e a falta de planejamento financeiro é o que transforma esse aperto em inadimplência, quando o consumidor recorre ao crédito para cobrir o dia a dia sem dimensionar o impacto no orçamento.
Em Mato Grosso do Sul, o valor médio das dívidas acima da média nacional sugere que o peso do crédito com juros altos pode contribuir de forma relevante. Mais do que eleger um único culpado, o cenário mostra que é a soma desses fatores que pressiona as famílias.
Os consumidores estão contraindo novas dívidas para pagar dívidas antigas? Esse comportamento tem aumentado no Estado?
Não temos dados que revelem esse cenário, mas o que se observa é que, quando a renda não cobre as despesas, cresce a tendência de recorrer a um novo crédito para tapar um buraco existente, o que pode iniciar um ciclo perigoso: a dívida nova se soma à antiga, muitas vezes com juros altos, e o problema aumenta em vez de diminuir.
O sinal de alerta é justamente esse: contratar crédito para pagar outra dívida raramente resolve e costuma agravar. A orientação é, em vez disso, para buscar a negociação da dívida original em condições que caibam no orçamento.
Quais tipos de dívida mais preocupam em MS? O peso dos bancos e dos cartões indica maior dependência do crédito para o dia a dia?
Sim, os bancos e os cartões de crédito concentram a maior parte das dívidas e são o principal ponto de atenção. Segundo o Mapa da Inadimplência e Negociação de Dívidas da Serasa, em MS, o segmento de bancos e cartões responde por 28% das dívidas, seguido pelas contas de consumo ou utilities, como água e luz, com 18,6%, e pelas financeiras, com 18,1%.
Esse peso do cartão realmente sugere maior dependência do crédito no dia a dia, já que ele é cada vez mais usado para despesas correntes.
É uma preocupação, já que, quando não pago integralmente, o cartão tem um dos juros mais altos do mercado, o que faz a dívida crescer rapidamente.
Já o peso das contas básicas indica comprometimento da renda com o essencial, sinal de aperto no orçamento.
Para quem está com várias dívidas, por onde começar? Quitar a de maior valor, a de juros mais altos ou negociar todas ao mesmo tempo?
A prioridade deve ser a dívida com os juros mais altos, e não necessariamente a de maior valor. Isso porque as dívidas de juros elevados, como as do cartão de crédito e do cheque especial, crescem mais rápido e são as que mais pesam no orçamento ao longo do tempo.
O primeiro passo é listar todas as dívidas, com valores, juros e prazos, para ter clareza do quadro. A partir daí, o ideal é negociar priorizando as mais caras, sem deixar de manter as demais sob controle.
Negociar tudo ao mesmo tempo pode ser viável, mas apenas se a soma das parcelas couber no orçamento. Caso contrário, o risco é de fechar acordos que não serão cumpridos.
Como saber se uma renegociação cabe no orçamento? Existe um porcentual da renda que a Serasa recomenda não comprometer com parcelas?
O consumidor deve, antes de fechar o acordo, mapear a renda e as despesas essenciais, como moradia, alimentação e transporte, e verificar quanto sobra de fato para o pagamento de dívidas. A parcela da negociação precisa caber nesse espaço sem comprometer o essencial.
Uma referência de organização financeira bastante usada é destinar até cerca de 30% da renda ao pagamento de dívidas e parcelas, mantendo o restante para as despesas do dia a dia e para uma reserva.
Mais do que um número fixo, o importante é que a parcela seja realista e sustentável até o fim do contrato, já que um acordo não cumprido leva o nome de volta à negativação.
Em que momento trocar várias dívidas por um único empréstimo faz sentido e quando isso pode agravar o endividamento?
Faz sentido quando a nova operação realmente reduz o custo total da dívida, trocando uma dívida cara por uma mais barata. Reunir vários débitos de juros altos, como cartão e cheque especial, em um único empréstimo de juros menores, como o consignado, pode diminuir o peso das parcelas e facilitar o controle.
Mas essa estratégia agrava a situação quando o novo crédito tem custo semelhante ou maior, quando o prazo se estende tanto que o valor final pago fica muito alto, ou quando o consumidor, ao “limpar” o cartão, volta a usá-lo e acumula uma nova dívida sobre a antiga. A regra é comparar o custo total das operações, e não apenas o valor da parcela, e não voltar a se endividar depois.
Quanto tempo, em média, leva para reorganizar a vida financeira após uma renegociação? Quais comportamentos são determinantes para não voltar à inadimplência?
O tempo varia conforme o tamanho da dívida, a renda e a disciplina de cada consumidor, então, não há um prazo único.
O que determina o sucesso não é o tempo em si, mas os comportamentos adotados ao longo do processo: manter todas as parcelas do acordo em dia, ajustar o orçamento para não repetir o desequilíbrio anterior, evitar assumir novas dívidas antes de quitar as atuais e, aos poucos, construir uma reserva de emergência para lidar com imprevistos sem recorrer ao crédito.
Acompanhar o Serasa Score, que é atualizado em tempo real, ajuda o consumidor a visualizar sua evolução e a manter o foco. É a mudança de hábitos, mais do que o prazo, que garante não voltar à inadimplência.
Se pudesse dar três orientações práticas ao consumidor de MS que está inadimplente e não sabe por onde começar, quais seriam?
Em primeiro lugar, organize e conheça suas dívidas: liste tudo o que deve, para quem, com quais juros e prazos e consulte seu CPF para ter o quadro completo, inclusive pelo Serasa Limpa Nome, que reúne as pendências em um só lugar.
Na sequência, negocie de forma realista, priorizando as dívidas mais caras e escolhendo um acordo cujas parcelas caibam no orçamento, para conseguir cumpri-lo até o fim.
Por fim, reorganize o orçamento, separando as despesas essenciais, evitando novas dívidas enquanto quita as atuais e começando a formar uma reserva de emergência, ainda que pequena. O passo mais importante é o primeiro: enfrentar a dívida em vez de adiá-la, sabendo que sair da inadimplência é possível.
{ PEFIL }
Aline Vieira
Com mais de 10 anos de experiência no mercado de comunicação, Aline atua na criação de estratégias de comunicação da Serasa. Além disso, é especialista em Educação Financeira pela empresa, onde trabalha há mais de três anos.