Economia

PRINCESINHA DO LESTE

Inocência cria leis para não ser "engolida" pela Arauco

Fábrica será a 50 quilômetros da área urbana, mas todos os funcionários serão obrigados a morar em Inocência para evitar o surgimento de uma nova cidade no entorno da indústria de celulose

Continue lendo...

Conhecida como “Princesinha do Leste”,  Inocência criou uma série de mecanismos legais para tentar impedir que a cidade seja “engolida” futuramente pelo surgimento de um novo conglomerado urbano no entorno da fábrica de celulosa da chilena Arauco, já que ela será instalada a cerca de 50 quilômetros da área urbana.

A percurso é o equivalente à distância entre Campo Grande e o distrito de Anhanduí. Então, em tese, seria mais vantajoso morar próximo ao local do trabalho do que fazer diariamente a viagem até a indústria.

Durante o período da construção da fábrica, cuja licença de instalação foi entregue nesta sexta-feira pelo governo estadual, os operários serão todos abrigados próximo ao canteiro de obras, às margens da MS-377 e do Rio Sucuriú. 

No pico dos trabalhos serão até 12 mil pessoas, conforme Carlos Altimiris, CEO da Arauco no Brasil. E para atendê-los, a empresa terá de providenciar toda a infraestrutura para que tenham condições apropriadas de alojamento, assistência à saúde, segurança e até lazer.  

Mas depois que as obras terminarem, todos os funcionários fixos da indústria, que nesta primeira fase serão em torno de 550, terão de residir na área urbana de Inocência, explicou o prefeito  Antônio Ângelo Garcia dos Santos, mais conhecido como Toninho da Cofap, após a solenidade de entrega da licença de instalação da indústria, que aconteceu nesta sexta-feira (10) no Parque dos Poderes, em Campo Grande. 

“Lá não pode virar cidade. Inclusive a própria Arauco vai construir sua vila lá dentro de Inocência. No entorno da fábrica não pode ser construído qualquer tipo de habitação”, explicou Toninho, ao citar o exemplo de Chapadão do Sul, que apresentou crescimento astronômico nas últimas décadas e fez com que Cassilândia parasse no tempo, de acordo com ele. 

A empresa assumiu o compromisso de construir 700 habitações na área urbana de Inocência para abrigar os funcionários permanentes que vão trabalhar na fábrica. A previsão é de que a primeira fase da indústria seja ativada no começo de 2028, quando a empresa terá capacidade para produzir 2,5 milhões de toneladas. 

E por conta dos investimentos bilionários da região, só a instalação da fábrica demandará R$ 28 bilhões, a população de Inocência, que hoje é de pouco mais de 8 mil moradores, deve dobrar depois que a fábrica for ativada, acredita Toninho da Cofap, que tem este apelido porque durante 48 anos trabalhou no setor privado deste ramo. 

OMELETE

O governador Eduardo Riedel, o CEO da Arauco, Carlos Altimiris, e o prefeito de Inocência são unânimes em afirmar que durante o período de construção a cidade vai enfrentar uma série de contratempos, mas deixam claro que não tem como fazer omelete sem quebrar os ovos. 

E para tentar reduzir estes transtornos, a Arauco se baseou no caso de Ribas do Rio Pardo e justamente por isso optou em abrigar os trabalhadores fora da cidade. Mesmo assim, o prefeito é cuidadoso com o uso das palavras para evitar a terceirização das responsabilidades para os trabalhadores e isentar o poder público e a própria multinacional destes encargos.

“Os trabalhadores não vão trazer problemas para a cidade. Eles vão ter lá suas demandas. Nós vamos fazer um trabalho conjunto com a Arauco para que não venham a ter qualquer tipo de problema. Mas esse pessoal ficando na fábrica, é muito melhor para cidade”, admitiu

Conforme o prefeito, por conta do provável crescimento econômico decorrente dos investimentos, a cidade deixará de ser "Princesinha do Leste" e passará a fazer juz ao apelido de "Rainha do Leste", apesar de Três Lagoas estar quase duas décadas à frente no que se refere à produção de Celulose. 


Crédito

Financiamento imobiliário cresce 33% e supera R$ 1,2 bilhão em MS

Mato Grosso do Sul financiou 3.397 imóveis com recursos da poupança entre janeiro e agosto

13/10/2026 08h00

Houve, em 2025, forte retração no número de imóveis financiados

Houve, em 2025, forte retração no número de imóveis financiados Foto: Gerson Oliveira / Correio do Estado

Continue Lendo...

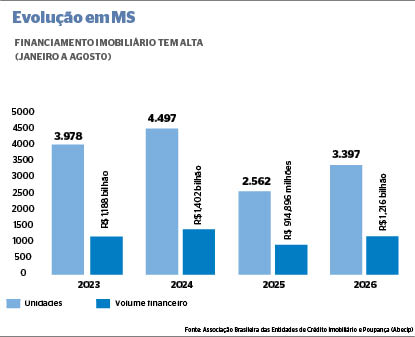
O crédito imobiliário voltou a ganhar força em Mato Grosso do Sul, mesmo diante do cenário de juros elevados. Entre janeiro e agosto deste ano, os financiamentos com recursos das cadernetas do Sistema Brasileiro de Poupança e Empréstimo (SBPE) movimentaram R$ 1,216 bilhão no Estado, alta de 33% em relação aos R$ 914,896 milhões registrados no mesmo período de 2025.

O número de imóveis financiados também avançou. Foram 3.397 unidades nos oito primeiros meses deste ano, contra 2.562 no mesmo intervalo do ano passado, crescimento de 32,6%.

Os dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip) mostram uma recuperação após a retração registrada em 2025. Embora os resultados ainda estejam abaixo dos patamares observados em 2023 e 2024, o avanço indica uma retomada da demanda por financiamentos habitacionais no Estado.

Para o presidente do Conselho Regional de Corretores de Imóveis da 14ª Região de Mato Grosso do Sul (Creci-MS), Roberto da Cunha, parte dessa recuperação está relacionada às mudanças implementadas no programa Minha Casa, Minha Vida, que ampliaram o acesso ao crédito, principalmente para famílias de menor renda.

“Houve avanços importantes nos programas habitacionais e na diversificação das linhas de financiamento, especialmente com a reformulação e atualização do Minha Casa, Minha Vida, que ampliou o alcance, reajustou as faixas de renda e reforçou os subsídios para famílias de menor renda. Essas mudanças ajudaram a ampliar o acesso à casa própria, principalmente nas faixas 1 e 2 do programa”, afirmou.

Houve, em 2025, forte retração no número de imóveis financiados

RECUPERAÇÃO

O comparativo dos resultados de janeiro a agosto dos últimos quatro anos mostra a dimensão da oscilação do mercado imobiliário sul-mato-grossense.

Em 2023, foram financiados 3.978 imóveis com recursos do SBPE no período, movimentando R$ 1,188 bilhão. No ano seguinte, o número subiu para 4.497 unidades, enquanto o volume financeiro avançou para 
R$ 1,402 bilhão.

No ano passado, porém, houve uma forte retração. O total de imóveis financiados caiu para 2.562, e o montante recuou para R$ 914,9 milhões, interrompendo a trajetória de crescimento observada no ano anterior.

Neste ano, os dois indicadores voltaram a avançar. O número de unidades financiadas cresceu 32,6% em relação ao mesmo período do ano passado, enquanto o volume financeiro aumentou 33%.

Apesar da recuperação, o mercado ainda não retornou aos níveis de 2024. Na comparação com janeiro a agosto daquele ano, o número de imóveis financiados neste ano está 24,5% menor, enquanto o volume financeiro permanece 13,3% abaixo.

A evolução dos números indica uma recuperação parcial, após a queda registrada no ano passado, mas ainda sem retomar o ritmo observado dois anos antes.

O movimento em Mato Grosso do Sul acompanha a recuperação do crédito imobiliário no País. Segundo levantamento da Abecip, os financiamentos com recursos do SBPE somaram R$ 132,5 bilhões entre janeiro e agosto deste ano, crescimento de 37,5% em relação ao mesmo período do ano passado.

Somente em agosto, foram R$ 16,97 bilhões financiados em todo o País, aumento de 46,6% na comparação com o mesmo mês de 2025. O resultado foi o terceiro melhor para um mês de agosto nos últimos 25 anos.

Em número de unidades, foram financiados 46,8 mil imóveis em agosto, entre operações de aquisição e construção. O resultado representa crescimento de 27,5% em relação a agosto do ano passado.

No acumulado de janeiro a agosto, foram 384,6 mil imóveis financiados com recursos da poupança, avanço de 35,9%.

A expansão estadual ficou ligeiramente abaixo da média nacional. Enquanto o volume de recursos destinados aos financiamentos cresceu 33% em Mato Grosso do Sul, no País a alta chegou a 37,5%.

JUROS

O desempenho chama a atenção porque ocorre em um ambiente ainda marcado por juros elevados, maior seletividade dos bancos e redução dos recursos disponíveis nas cadernetas de poupança.

A taxa de juros é um dos principais componentes do custo final de um financiamento imobiliário. Quanto maior o custo do dinheiro, maiores tendem a ser as parcelas e a renda exigida dos compradores para a aprovação do crédito.

Nesse cenário, os programas habitacionais voltados às famílias de menor renda ajudam a sustentar parte da demanda. As condições de financiamento, os subsídios e os limites de renda estabelecidos pelo Minha Casa, Minha Vida podem ampliar as possibilidades de aquisição para consumidores que enfrentam dificuldades para contratar crédito nas modalidades tradicionais.

As mudanças no programa, destacadas pelo presidente do Creci-MS, reforçam o papel das políticas habitacionais na sustentação do mercado, especialmente nas faixas de renda mais baixas.

Em Mato Grosso do Sul, o crescimento superior a 30% tanto no número de unidades quanto no valor financiado demonstra a retomada dos financiamentos pelo SBPE. Ainda assim, os dados disponíveis não permitem atribuir todo o avanço exclusivamente ao programa habitacional.

Apesar do crescimento dos financiamentos, a principal fonte tradicional de recursos do setor continua apresentando dificuldades.

Em agosto, a poupança SBPE registrou saída líquida de R$ 9,5 bilhões, ou seja, os saques superaram os depósitos nesse montante. Em agosto de 2025, a saída havia sido de R$ 4,7 bilhões.

No acumulado de janeiro a agosto, a captação líquida negativa chegou a R$ 47 bilhões, ante R$ 48,3 bilhões no mesmo período do ano passado.

O saldo das cadernetas ficou em R$ 757,2 bilhões em agosto, queda de 0,62% em relação a julho e de 0,63% na comparação com agosto de 2025.

direitos

União estável não formalizada: como provar e entrar no inventário

Comprovação de entidade familiar é fundamental para garantir direitos

12/10/2026 21h00

Foto: Divulgação / TST

Continue Lendo...

Muitos casais vivem juntos por anos sem jamais formalizar a união em cartório. Com o falecimento de um dos companheiros, essa ausência de registro pode dificultar o acesso do sobrevivente à herança.

A formalização da união estável por escritura pública ou contrato é um importante instrumento de segurança jurídica.

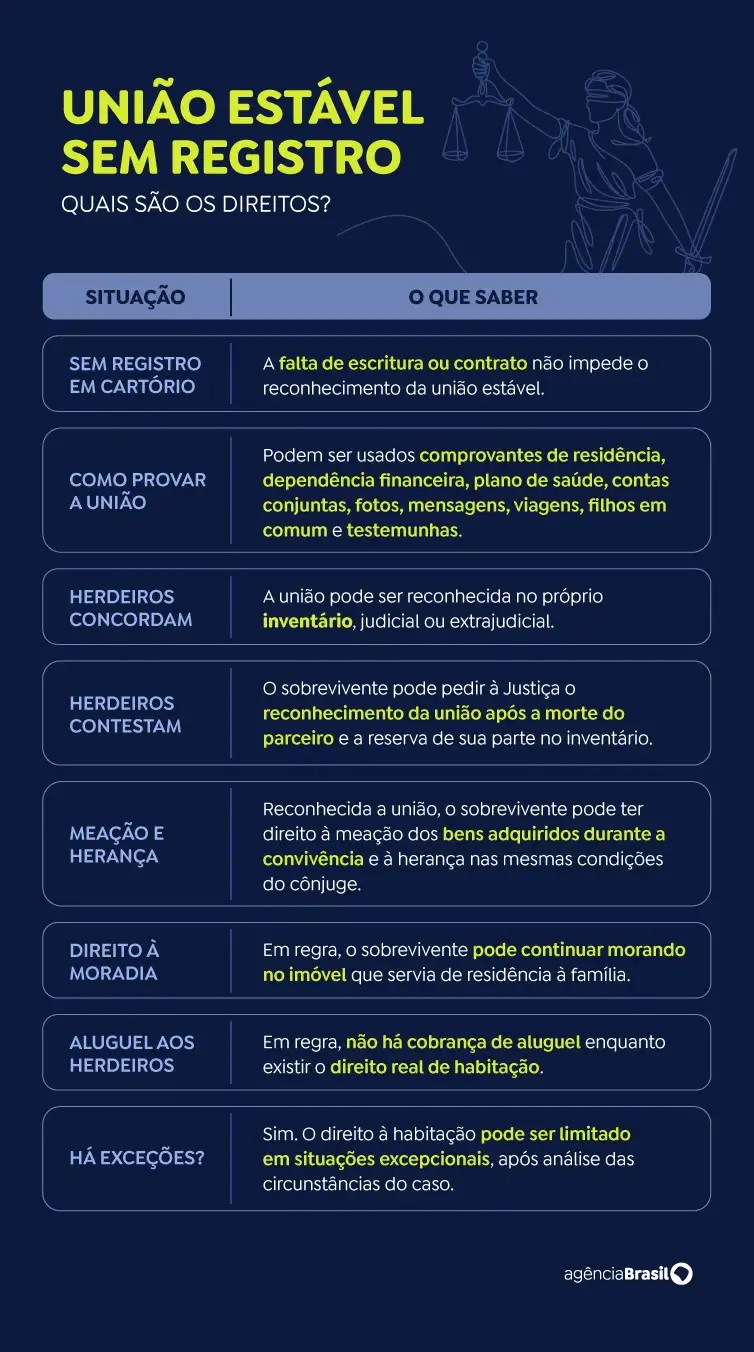
A lei, entretanto, protege a família de fato: a união estável é a convivência pública, contínua e duradoura, estabelecida com o objetivo de constituir família, sem exigência de tempo mínimo ou de escritura.

Dessa forma, o elemento central não é a existência de um documento formal, mas a comprovação de que, na realidade, havia uma verdadeira entidade familiar.

A professora Suzana Borges Viegas de Lima, da Faculdade de Direito da Universidade de Brasília (UnB), explica que, quando a relação não foi formalizada, o parceiro que sobreviveu poderá precisar comprovar a existência da união para ingressar no inventário e exercer os direitos patrimoniais, sucessórios e, eventualmente, previdenciários decorrentes da relação.

“Essa comprovação é normalmente construída a partir de um conjunto de elementos probatórios. Podem ser considerados, entre outros, comprovantes de residência comum, dependência financeira, inclusão como dependente em plano de saúde, contas e contratos conjuntos, aquisição compartilhada de bens, fotografias, registros de viagens, correspondências, mensagens, existência de filhos em comum e depoimentos testemunhais”, elenca a professora.

Para Suzana, a ausência de formalização não afasta, por si só, os direitos decorrentes da união estável.

“Ainda assim, a formalização da relação é medida recomendável, justamente porque reduz a insegurança jurídica e ajuda a prevenir conflitos sucessórios após o falecimento de um dos companheiros”.

A advogada Luisa Baldi, especialista em direito de família e sucessões, da Arechavala Advogados, associada ao Instituto Brasileiro de Direito de Família (IBDFAM), explica que se todos os herdeiros concordarem, a união pode ser reconhecida no próprio inventário, judicial ou extrajudicial.

“Havendo resistência, o companheiro deve propor ação de reconhecimento de união estável post mortem em face dos herdeiros, perante a Vara de Família, e pode requerer ao juízo do inventário a reserva do seu quinhão até a decisão final, evitando que os bens sejam partilhados sem a sua participação”, afirma a advogada.

Luisa acrescenta que, reconhecida a união, o sobrevivente tem direito à meação dos bens adquiridos durante a convivência, salvo contrato em sentido diverso, e à herança nas mesmas condições do cônjuge, conforme decidido pelo Supremo Tribunal Federal, conforme o Tema 809 de repercussão geral.

“Importante destacar, porém, que não há fórmula única: a suficiência das provas, a via processual adequada e a extensão dos direitos do companheiro sobrevivente dependem da análise de cada caso.”, diz Luisa.

Quem fica viúvo pode continuar morando no imóvel da família?

A professora da UnB destaca que, em regra, sim. O ordenamento jurídico brasileiro assegura ao cônjuge sobrevivente o denominado Direito Real de Habitação, previsto no Código Civil, proteção que também é garantida pela jurisprudência ao companheiro sobrevivente.

“Esse direito permite que a pessoa permaneça residindo no imóvel que servia de moradia à família, ainda que, com a abertura da sucessão, o bem passe a integrar o acervo hereditário e haja outros herdeiros com direitos sobre ele”, diz Suzana.

Segundo ela, a finalidade é proteger a moradia do cônjuge ou companheiro sobrevivente, evitando que, além da perda decorrente da morte, a pessoa tenha de deixar imediatamente a residência da família.

“Por essa razão, enquanto subsistir o Direito Real de Habitação, não se admite, em regra, a cobrança de aluguel pelo uso do imóvel, tampouco a exigência de sua desocupação pelos demais herdeiros”, explica a professora.

Ela destaca que o Direito Real de Habitação não se confunde com a propriedade. O sobrevivente não se torna proprietário exclusivo do imóvel. “O que lhe é assegurado é o direito de nele permanecer residindo, ainda que a titularidade patrimonial do bem seja compartilhada com os sucessores”.

Suzana acrescenta que tradicionalmente, a jurisprudência atribuiu a esse direito caráter gratuito e vitalício. Mais recentemente, contudo, passou-se a admitir, em hipóteses excepcionais, uma análise mais cuidadosa das circunstâncias concretas do caso.

“Essa flexibilização jurisprudencial decorre da necessidade de compatibilizar o Direito Real de Habitação com a sua própria finalidade social. Nesse contexto, podem adquirir relevância elementos como a capacidade financeira do sobrevivente, a existência de outros imóveis ou patrimônio suficiente para lhe assegurar moradia digna, bem como a condição econômica e pessoal dos demais herdeiros”, pondera Suzana.

“Não se trata, evidentemente, de afirmar que a existência de renda ou patrimônio seja suficiente, por si só, para afastar o direito. A mitigação permanece excepcional e exige uma ponderação entre os interesses juridicamente protegidos, especialmente o direito à moradia, a proteção da família, a função social da propriedade e os direitos patrimoniais dos herdeiros”, acrescenta a professora da UnB.

De acordo com Suzana, a evolução jurisprudencial demonstra que o Direito Real de Habitação continua a representar importante mecanismo de proteção do cônjuge ou companheiro sobrevivente, mas sua aplicação não deve ser inteiramente dissociada das circunstâncias concretas de cada núcleo familiar.

A advogada Luisa Baldi pondera que é comum que, após o falecimento, herdeiros, especialmente filhos de outro relacionamento, pressionem pela venda do imóvel em que o casal residia ou passem a cobrar aluguel do sobrevivente. A lei, porém, assegura ao cônjuge sobrevivente, qualquer que seja o regime de bens, o direito real de habitação sobre o imóvel destinado à residência da família, proteção que a jurisprudência estende ao companheiro em união estável.

“Trata-se de direito gratuito e vitalício, que decorre diretamente da lei e independe de registro. O sobrevivente pode permanecer no imóvel sem pagar aluguel aos herdeiros, ainda que não seja proprietário, e esse direito não prejudica a meação ou a parte da herança que eventualmente lhe caiba. Ele prevalece inclusive diante dos demais herdeiros e de eventuais compradores do imóvel”, afirma Luisa.

A advogada ressalta que o direito é de moradia: o beneficiário pode residir no imóvel com sua família, mas não pode alugá-lo nem emprestá-lo (art. 1.414 do Código Civil), e, em regra, responde pelas despesas ordinárias, como condomínio e IPTU.

“Diante de cobranças de aluguel ou pedidos de desocupação, a recomendação é buscar orientação jurídica antes de firmar qualquer acordo, pois cada situação familiar e patrimonial exige análise individualizada”, completa Luisa.

NEWSLETTER

Fique sempre bem informado com as notícias mais importantes do MS, do Brasil e do mundo.

Fique Ligado

Para evitar que a nossa resposta seja recebida como SPAM, adicione endereço de

e-mail [email protected] na lista de remetentes confiáveis do seu e-mail (whitelist).