Economia

CRÉDITO IMOBILIÁRIO

Em MS, financiamento de imóveis tem queda de 39% em 12 meses

Entre janeiro e agosto de 2022, foram 2.569 unidades a mais financiadas que no mesmo intervalo deste ano

Continue lendo...

Levantamento realizado pela Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip) aponta queda de 39,24% na quantidade de imóveis financiados em Mato Grosso do Sul até agosto.

Neste ano, foram negociadas 3.978 unidades habitacionais ante as 6.547 unidades em 2022.

No montante, a diferença resultou uma perda porcentual de 35,33%, uma vez que neste ano foram disponibilizados recursos na ordem de R$ 1,188 bilhão contra R$ 1,837 bilhão de 2022, ou seja, R$ 569 milhões a menos liberados para compra de imóveis.

A corretora Digiany Godoy, do escritório Itamar Godoy, analisa que o aumento do valor do metro quadrado superou a inflação nos últimos anos no Estado, podendo ser esse um dos fatores que também contribuiu para a derrocada na modalidade de negociação, além dos juros altos.

“Há uma discrepância entre os valores praticados em Campo Grande e em outras cidades do País. Essa valorização não é compatível com a economia de uma forma geral, com o poder de compra e nem com a oferta de crédito”, pondera.

Profissional do setor imobiliário há mais de uma década, a corretora ainda ressalta que os altos preços podem ocasionar uma redução de compra como vem acontecendo, podendo levar a uma economia improdutiva, já que o consumidor fica menos disposto a investir.

Com destaque para a Capital, ela ainda salienta que a queda é considerável na quantidade de financiamentos pela combinação de fatores que vão desde a alta dos juros, a diminuição na oferta de crédito e até as restrições impostas aos mutuários.

Ainda, deve-se levar em conta que o mercado imobiliário, especialmente, o residencial, atende segmentos de renda baixa (que dependem de subsídio do governo e financiamentos) e aqueles de renda mais alta com recursos oriundos da poupança das Letras de Crédito Imobiliário (LCIs), dos Certificados de Recebíveis Imobiliários (CRIs) e das Letras Imobiliárias Garantidas (LIGs).

“Em apertada síntese, é dizer que, com as taxas altas, há perdas na poupança e que o investimento fica caro. Os bancos, então, passam a usar outros recursos, que pagam juros mais altos, o que encarece o financiamento para o usuário final [o comprador]. Consequentemente, há um aumento da inadimplência dos contratos, e os bancos se tornam cada vez mais seletivos na hora de emprestar”, detalha Digiany.

Nos quatro anos anteriores, houve uma instabilidade no volume de negócios fechados por meio de financiamentos para o período de janeiro a agosto, cujos números oscilaram.

Conforme o relatório da Abecip, em 2021, foram feitos 6.429 financiamentos, com o total de R$ 1,622 bilhão, enquanto em 2020 houve recuo de quase metade: R$ 851,378 milhões, com apenas 3.582 unidades negociadas.

Em 2019, a queda se agravou, com registro de 2.414 imóveis financiados, que totalizaram R$ 587,978 milhões. 

No mesmo período de 2018, o valor disponibilizado para financiamentos imobiliários com recursos da poupança no Estado chegaram a mínima de R$ 481,524 milhões, resultado de 2.438 moradias negociadas.

Escreva a legenda aqui

SETOR 

O presidente do Sindicato da Habitação de Mato Grosso do Sul (Secovi), Geraldo Paiva, afirma que a queda realmente aconteceu no Estado, sendo o aumento dos juros um dos fatores que contribuíram para o declínio da modalidade de compra.

“Ocorreu em praticamente todas cidades por conta da falta de recursos subsidiados dos agentes financeiros diante dos elevados juros praticados no mercado”, avalia.

Paiva ainda pontua que os bancos públicos estavam sem recursos, fazendo com que os consumidores não se interessassem em financiar imóveis subsidiados diante de um juros de 13,75% ao ano.

O representante da Secovi ressalta que, no momento, há três modalidades de financiamentos destinados à população de menor poder aquisitivo, sendo um do município, outro do Estado e, por fim, a entrada do novo Minha Casa, Minha Vida (MCMV), os quais devem influenciar no fluxo dos negócios.

“Lembrando que o MCMV, além de aumentar recursos, aumentou também o valor dos imóveis, em razão do aumento do custo de produção. Acredito que com esses financiamentos voltaremos a ter uma nova oferta de imóveis destinados a essa parte da população”, salienta.

Para o último trimestre do ano, Paiva faz projeções positivas. “Estimamos um reaquecimento dessa modalidade não só aqui em MS, como em todo Brasil. Precisaremos só ter a confirmação da disponibilidade dos recursos para o MCMV, que deverá ser o principal e mais atrativo das modalidades de financiamento”, conclui.

Conforme o presidente do Conselho Regional de Corretores de Imóveis de Mato Grosso do Sul (Creci-MS), Eli Rodrigues, a queda de fato houve, em parte, pelas altas taxas de juros aliadas à falta de recursos nos bancos estatais, o que trouxe uma queda nos financiamentos.

“Outro fato é que nós tivemos um desempenho muito significativo em 2022 . No entanto, com as mudanças do MCMV, por exemplo, agora teremos novos financiamentos, por conta de novos públicos sendo atingidos com o programa.

Acreditamos que, nos próximos meses, os números serão ainda mais satisfatórios para o segmento”, almeja.

FINANCIAMENTO

O economista Eduardo Matos frisa que a modalidade de crédito em questão é feita a partir de recursos da caderneta de poupança, ou seja, dinheiro depositado pelo público no fundo financeiro.

“O comprador contrata um financiamento e pode optar por financiar utilizando recursos que o público depositou em caderneta de poupança. Dessa forma, o banco utiliza essa verba para pagar o vendedor e remunera aqueles que realizaram os depósitos em caderneta de poupança”, detalha.

“No entanto, com a alta da taxa de juros, a caderneta de poupança, que já não era atrativa, se tornou ainda menos interessante em comparação a outros investimentos que têm risco parecido, como títulos públicos, fazendo com que grande parte do público migrasse para essas categorias de investimentos e, assim, diminuindo o montante de recursos disponíveis para os bancos realizarem esse tipo de operação”, ressalta Matos.

Ao contrário de 2022, neste ano a taxa básica de juros do País, a Selic, entrou em processo de redução, registrando cortes seguidos nas últimas reuniões do Conselho de Política Monetária (Copom) do Banco Central (BC).

Desde o quinto encontro realizado neste ano, a Selic iniciou sua trajetória de queda após praticamente três anos acumulando altas sucessivas, as quais resultaram na máxima de 13,75% atingida em setembro de 2022. Até a primeira semana de agosto, a taxa se manteve estável no mesmo patamar.

O primeiro corte ocorreu naquele mês, quando o Copom decidiu reduzir o índice em 0,50%. A tendência de queda vinha sendo especulada por especialistas do mercado econômico desde o início do ano.

Desde então, a taxa básica acumula redução gradativa de 0,50%, recuando para 13,25% ao ano e, no mês passado, para 12,75%.

De acordo com o Boletim Focus, pesquisa semanal com analistas de mercado do BC, 
a indicação é de que a Selic chegue em 11,75% até o fim do ano. Para os dois anos subsequentes, a estimativa é de 9% e 8,5%.

O próximo encontro está previsto para os dias 31 de outubro e 1º de novembro. Ao fim do segundo dia de reunião, o Copom divulga o novo porcentual da Selic, que atualmente está em 12,75% ao ano.

Além da recente redução, o BC deixou o caminho aberto para novos cortes de 0,50% nas duas reuniões remanescentes deste ano, ou seja, a decisão de setembro será acompanhada da manutenção de um ciclo de reduções.

O menor porcentual da Selic registrado na história ocorreu há três anos, em agosto de 2020, chegando a mínima de 2% ao ano.

Prazo

MP junto ao TCU pede que proibição a bets só entre em vigor em 31/12, com 'transição adequada'

Não há, até o momento, manifestação da Corte de Contas, que precisa analisar os requisitos de admissibilidade da representação antes de eventual prosseguimento da análise do caso

28/09/2026 14h00

Plataformas de Bets espalham publicidade por toda a parte

Plataformas de Bets espalham publicidade por toda a parte Foto: Paulo Ribas/Correio do Estado

Continue Lendo...

O subprocurador-geral do Ministério Público junto ao Tribunal de Contas da União (MPTCU), Lucas Rocha Furtado, protocolou nesta segunda-feira, 28, um pedido de cautelar para que a proibição das chamadas bets no Brasil só entre em vigor em 31 de dezembro. Ele mencionou a necessidade de um período de transição adequado, visando à segurança jurídica. Além disso, foi alegado "caráter eleitoreiro" na edição de Medida Provisória (MP) que pôs fim à autorização de funcionamento das apostas eletrônicas.

O pedido de medida cautelar foi feito ao Tribunal de Contas da União (TCU).

Não há, até o momento, manifestação da Corte de Contas, que precisa analisar os requisitos de admissibilidade da representação antes de eventual prosseguimento da análise do caso.

O subprocurador-geral do MPTCU também solicitou que os prazos de resgate de saldos, retirada de sites e comunicação bancária sejam alterados para o marco final de 31 de dezembro.

Outra demanda é uma possível determinação para que o Ministério da Fazenda elabore relatório de impacto regulatório, econômico e social da medida, incluindo estimativa de perda de arrecadação tributária, impacto sobre empregos e efeitos sobre contratos de patrocínio esportivo.

A maioria da população (62%) aprova a restrição às apostas online (bets), segundo pesquisa Quaest divulgada nesta segunda-feira.

A decisão do governo de proibir a exploração, oferta, intermediação e publicidade das chamadas bets no Brasil ajudará a aliviar o orçamento das famílias no médio prazo, segundo o presidente da Associação Brasileira dos Atacarejos (ABAAS), Belmiro Gomes.

Sobe e desce

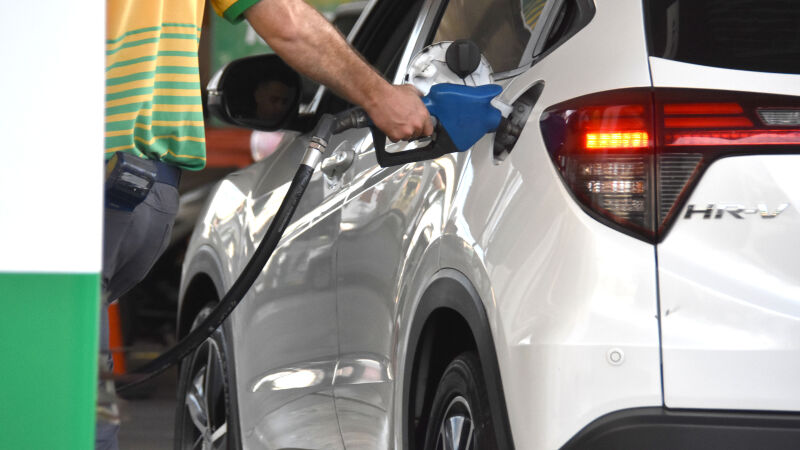
Depois de subir, gasolina volta a R$ 6,25 e redução de imposto não muda preço em Campo Grande

Na semana anterior à redução de tributos, litro custava R$ 6,25 em Campo Grande; duas semanas depois, média permanece no mesmo valo

28/09/2026 14h00

O

O Foto: Gerson Oliveira / Correio do Estado

Continue Lendo...

A gasolina comum voltou ao mesmo preço registrado em Campo Grande antes de entrar em vigor a redução de tributos anunciada pelo Governo Federal para tentar baratear os combustíveis. O litro, que custava R$ 6,25 na semana de 6 a 12 de setembro, chegou a R$ 6,26 entre 13 e 19 de setembro e recuou para R$ 6,25 na semana de 20 a 26 de setembro, segundo levantamento da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP).

Na prática, duas semanas depois da medida federal, a gasolina terminou exatamente onde estava antes da desoneração: R$ 6,25 por litro. A variação acumulada foi de zero centavo e 0%, apesar da redução de R$ 0,63 por litro nas alíquotas de PIS/Pasep e Cofins anunciada pelo governo em 9 de setembro.

O movimento chama atenção porque a medida entrou em vigor justamente com a promessa de reduzir a pressão sobre o preço final. O decreto federal passou a valer em 10 de setembro e reduziu a carga tributária sobre a gasolina em R$ 0,63 por litro. Para o etanol hidratado, as contribuições foram zeradas, representando redução tributária de R$ 0,19 por litro. As mudanças têm validade prevista até 9 de outubro.

A comparação dos números da ANP mostra que a redução tributária não apareceu na mesma proporção na média cobrada pelas revendas da Capital.

Gasolina

Na semana de 6 a 12 de setembro, antes da entrada em vigor da medida, a gasolina comum era comercializada por R$ 6,25, em média, em Campo Grande. Na semana seguinte, de 13 a 19 de setembro, o preço médio subiu para R$ 6,26.

Já entre 20 e 26 de setembro, caiu para R$ 6,25. Ou seja, em relação ao período anterior à mudança tributária, o consumidor terminou a terceira semana pagando exatamente os mesmos R$ 6,25 por litro.

A ANP pesquisou 23 revendas de gasolina comum em Campo Grande na semana mais recente. O menor preço encontrado foi de R$ 6,09, enquanto o maior chegou a R$ 6,39. A diferença de R$ 0,30 por litro representa uma variação de 4,9% entre os extremos.

O resultado também precisa ser lido com uma ressalva: a redução de tributos não determina automaticamente que todo o valor seja repassado ao consumidor. O mercado brasileiro opera em regime de liberdade de preços na produção, distribuição e revenda. 

Etanol

O comportamento do etanol é semelhante, embora com uma diferença importante: depois de uma pequena queda, o combustível também retornou ao preço registrado antes da medida.

Entre 6 e 12 de setembro, o litro custava R$ 3,82, em média, em Campo Grande. Na semana seguinte, caiu para R$ 3,81. Agora, na pesquisa de 20 a 26 de setembro, voltou a R$ 3,82.

Isso ocorre apesar de o governo ter zerado PIS/Pasep e Cofins sobre o etanol hidratado, o que representou uma redução tributária de R$ 0,19 por litro.

Na última pesquisa, a ANP encontrou o etanol entre R$ 3,65 e R$ 3,99 nas revendas da Capital. São R$ 0,34 de diferença por litro, ou 9,3% entre o menor e o maior valor.

Diesel

Se gasolina e etanol terminaram o período praticamente no mesmo ponto em que estavam antes da desoneração, o diesel percorreu caminho contrário.

O diesel comum passou de R$ 6,44, na semana de 13 a 19 de setembro, para R$ 6,57 entre 20 e 26 de setembro. A alta foi de R$ 0,13 por litro, ou 2,02%.

No diesel S-10, o avanço foi ainda maior: de R$ 7,04 para R$ 7,25 no mesmo intervalo. Foram R$ 0,21 a mais por litro em apenas uma semana, alta de 2,98%.

O aumento ocorre justamente no combustível que passou a receber uma política específica de contenção do governo federal.

Na semana mais recente, o S-10 chegou a ser encontrado entre R$ 6,98 e R$ 7,59 nas revendas pesquisadas pela ANP. A diferença de R$ 0,61 por litro significa que um consumidor abastecendo 50 litros poderia pagar até R$ 30,50 a mais, dependendo da revenda escolhida.

Nova reação

O Governo Federal anunciou novas medidas nesta segunda-feira (28) para tentar conter a pressão sobre os combustíveis.

A principal novidade relacionada ao diesel é a manutenção da subvenção de R$ 2,12 por litro. A medida foi formalizada pelo Ministério da Fazenda por meio da Portaria nº 2.946/2026, publicada na sexta-feira (25), e passou a valer no domingo (27). Segundo a Fazenda, não houve aumento do subsídio nesta etapa: o objetivo foi evitar que o benefício fosse reduzido com o fim da vigência da medida provisória anterior.

Agora, além da manutenção dos R$ 2,12 por litro, o governo reforça a fiscalização sobre a cadeia de combustíveis e endurece as punições para aumentos considerados abusivos.

A ANP já possui regras específicas para avaliar eventual elevação abusiva de preços, utilizando, entre outros critérios, a margem bruta dos agentes. A agência ressalta que aumento de preço, isoladamente, não caracteriza abuso: é necessário considerar a evolução dos custos nos elos anteriores da cadeia.


NEWSLETTER

Fique sempre bem informado com as notícias mais importantes do MS, do Brasil e do mundo.

Fique Ligado

Para evitar que a nossa resposta seja recebida como SPAM, adicione endereço de

e-mail [email protected] na lista de remetentes confiáveis do seu e-mail (whitelist).