
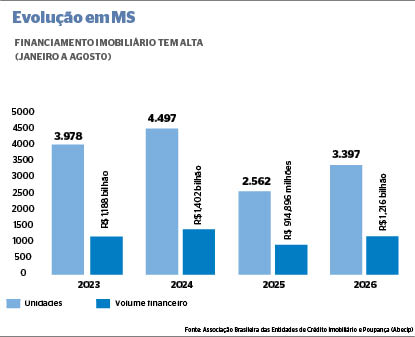
O crédito imobiliário voltou a ganhar força em Mato Grosso do Sul, mesmo diante do cenário de juros elevados. Entre janeiro e agosto deste ano, os financiamentos com recursos das cadernetas do Sistema Brasileiro de Poupança e Empréstimo (SBPE) movimentaram R$ 1,216 bilhão no Estado, alta de 33% em relação aos R$ 914,896 milhões registrados no mesmo período de 2025.
O número de imóveis financiados também avançou. Foram 3.397 unidades nos oito primeiros meses deste ano, contra 2.562 no mesmo intervalo do ano passado, crescimento de 32,6%.
Os dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip) mostram uma recuperação após a retração registrada em 2025. Embora os resultados ainda estejam abaixo dos patamares observados em 2023 e 2024, o avanço indica uma retomada da demanda por financiamentos habitacionais no Estado.
Para o presidente do Conselho Regional de Corretores de Imóveis da 14ª Região de Mato Grosso do Sul (Creci-MS), Roberto da Cunha, parte dessa recuperação está relacionada às mudanças implementadas no programa Minha Casa, Minha Vida, que ampliaram o acesso ao crédito, principalmente para famílias de menor renda.
“Houve avanços importantes nos programas habitacionais e na diversificação das linhas de financiamento, especialmente com a reformulação e atualização do Minha Casa, Minha Vida, que ampliou o alcance, reajustou as faixas de renda e reforçou os subsídios para famílias de menor renda. Essas mudanças ajudaram a ampliar o acesso à casa própria, principalmente nas faixas 1 e 2 do programa”, afirmou.
RECUPERAÇÃO
O comparativo dos resultados de janeiro a agosto dos últimos quatro anos mostra a dimensão da oscilação do mercado imobiliário sul-mato-grossense.
Em 2023, foram financiados 3.978 imóveis com recursos do SBPE no período, movimentando R$ 1,188 bilhão. No ano seguinte, o número subiu para 4.497 unidades, enquanto o volume financeiro avançou para
R$ 1,402 bilhão.
No ano passado, porém, houve uma forte retração. O total de imóveis financiados caiu para 2.562, e o montante recuou para R$ 914,9 milhões, interrompendo a trajetória de crescimento observada no ano anterior.
Neste ano, os dois indicadores voltaram a avançar. O número de unidades financiadas cresceu 32,6% em relação ao mesmo período do ano passado, enquanto o volume financeiro aumentou 33%.
Apesar da recuperação, o mercado ainda não retornou aos níveis de 2024. Na comparação com janeiro a agosto daquele ano, o número de imóveis financiados neste ano está 24,5% menor, enquanto o volume financeiro permanece 13,3% abaixo.
A evolução dos números indica uma recuperação parcial, após a queda registrada no ano passado, mas ainda sem retomar o ritmo observado dois anos antes.
O movimento em Mato Grosso do Sul acompanha a recuperação do crédito imobiliário no País. Segundo levantamento da Abecip, os financiamentos com recursos do SBPE somaram R$ 132,5 bilhões entre janeiro e agosto deste ano, crescimento de 37,5% em relação ao mesmo período do ano passado.
Somente em agosto, foram R$ 16,97 bilhões financiados em todo o País, aumento de 46,6% na comparação com o mesmo mês de 2025. O resultado foi o terceiro melhor para um mês de agosto nos últimos 25 anos.
Em número de unidades, foram financiados 46,8 mil imóveis em agosto, entre operações de aquisição e construção. O resultado representa crescimento de 27,5% em relação a agosto do ano passado.
No acumulado de janeiro a agosto, foram 384,6 mil imóveis financiados com recursos da poupança, avanço de 35,9%.
A expansão estadual ficou ligeiramente abaixo da média nacional. Enquanto o volume de recursos destinados aos financiamentos cresceu 33% em Mato Grosso do Sul, no País a alta chegou a 37,5%.
JUROS
O desempenho chama a atenção porque ocorre em um ambiente ainda marcado por juros elevados, maior seletividade dos bancos e redução dos recursos disponíveis nas cadernetas de poupança.
A taxa de juros é um dos principais componentes do custo final de um financiamento imobiliário. Quanto maior o custo do dinheiro, maiores tendem a ser as parcelas e a renda exigida dos compradores para a aprovação do crédito.
Nesse cenário, os programas habitacionais voltados às famílias de menor renda ajudam a sustentar parte da demanda. As condições de financiamento, os subsídios e os limites de renda estabelecidos pelo Minha Casa, Minha Vida podem ampliar as possibilidades de aquisição para consumidores que enfrentam dificuldades para contratar crédito nas modalidades tradicionais.
As mudanças no programa, destacadas pelo presidente do Creci-MS, reforçam o papel das políticas habitacionais na sustentação do mercado, especialmente nas faixas de renda mais baixas.
Em Mato Grosso do Sul, o crescimento superior a 30% tanto no número de unidades quanto no valor financiado demonstra a retomada dos financiamentos pelo SBPE. Ainda assim, os dados disponíveis não permitem atribuir todo o avanço exclusivamente ao programa habitacional.
Apesar do crescimento dos financiamentos, a principal fonte tradicional de recursos do setor continua apresentando dificuldades.
Em agosto, a poupança SBPE registrou saída líquida de R$ 9,5 bilhões, ou seja, os saques superaram os depósitos nesse montante. Em agosto de 2025, a saída havia sido de R$ 4,7 bilhões.
No acumulado de janeiro a agosto, a captação líquida negativa chegou a R$ 47 bilhões, ante R$ 48,3 bilhões no mesmo período do ano passado.
O saldo das cadernetas ficou em R$ 757,2 bilhões em agosto, queda de 0,62% em relação a julho e de 0,63% na comparação com agosto de 2025.