
Mesmo com recuo da Selic, a taxa básica de juros do País, a queda na taxa de juro do crédito imobiliário ainda não se tornou uma realidade.
Para analistas do setor econômico, fatores como o aumento dos saques na conta poupança e a queda ainda moderada da Selic pressionam o movimento contrário podendo até mesmo elevar os juros.
O economista e sócio da WGSA Gestão Empresarial, Renato Gomes, explica que o juro imobiliário não apresenta queda consistente por dois pontos principais.
“Primeiro, a queda da taxa básica de juros não veio muito acentuada e depois porque a poupança que é um grande canal de financiamento imobiliário no país está sofrendo uma tendência de resgates”, analisa Gomes, detalhando que as pessoas estão realizando saques da poupança e encontrando outras oportunidades, e quando isso acontece, a linha de financiamento via Sistema Brasileiro de Poupança e Empréstimo (SBPE) fica mais restrita e mais escassa no mercado.
“Então isso tende a gerar menos competitividade, ou seja, o juro não cai tão rapidamente assim porque o banco vai escolher as melhores operações, e as melhores operações sempre são as operações onde a taxa pode ser mais alta”, esclarece Gomes.
Dentro do setor imobiliário, o que gera pressão de alta sobre as taxas é a estrutura do funding. Na média, 27% de recursos dos financiamentos imobiliários em 2023 tiveram origem fora das cadernetas de poupança, o que implica em um custo maior para as transações.
Conforme as regras do Banco Central 65% dos depósitos das cadernetas são destinados ao crédito imobiliário. A regulação visa tornar o financiamento mais barato, já que a poupança gera um custo baixo para o banco, na ordem de Taxa Referencial de + 6%.
O doutor em Economia Michel Constantino salienta que a taxa Selic é somente uma referência.
“A redução da Selic não gera automaticamente a redução das outras taxas, mas cria uma expectativa de redução, fazendo com que o mercado comece a aumentar o desejo de comprar imóvel.”
Pelo contrário, analistas no âmbito nacional destacam que há fatores que pressionam os bancos a elevarem os juros no curto prazo em razão da demanda aquecida por crédito e da escassez de fontes mais baratas para novos empréstimos.
Diante da conjuntura as expectativas de alívio no mercado do crédito seguem baixas com pouca possibilidade de melhorias até o fim do ano. Ao Estadão, o presidente da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), Sandro Gamba, disse que não vê brechas para cortes nas taxas.
“Com as informações que temos neste momento, a taxa de juros não tende a ser alterada”, afirmou. Questionado se acredita em movimentos de alta, Gamba disse apenas que “é preciso monitorar o mercado”.
Para Constantino, as taxas ainda estão altas, e nesse momento ainda estão analisando o valor da prestação e o momento da economia para tomar decisões.
“A expectativa é que a taxa reduza mais e se o cenário econômico nacional melhorar, a tendência é aumentar a demanda por imóveis”, avalia o doutor em economia Michel Constantino.
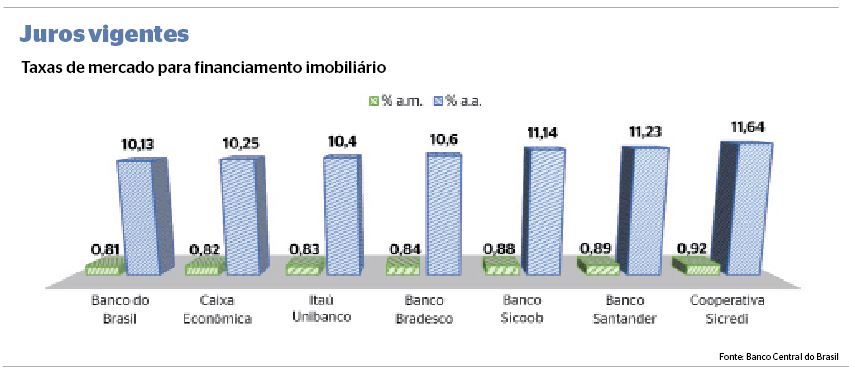
De acordo com dados do Banco Central (BC), o juro médio do crédito imobiliário para pessoas físicas com taxas de mercado está na faixa de 11,6%. O patamar de dois dígitos é considerado uma barreira para a compra da casa própria, pois aumenta bastante o valor das parcelas.
FINANCIAMENTO
Como reflexo da alta taxa de juros do setor, os financiamentos imobiliários com recursos da poupança apresentaram queda no 1º trimestre do ano em Mato Grosso do Sul.
Segundo a Abecip, foram negociadas 969 unidades por meio de financiamentos em 2024, contra 1.641 no mesmo período do ano passado o que resultou em uma redução de 40,94% em um ano.
A partir das negociações feitas neste ano por meio de crédito imobiliário utilizando o Sistema Brasileiro de Poupança e Empréstimo (SBPE) foram disponibilizados R$ 352,953 milhões, enquanto nos três primeiros meses do ano passado o volume movimentado foi de R$502,245 milhões, queda porcentual de 29,72%, o mesmo que R$ 149,292 milhões não injetados na economia do Estado no 1º trimestre de 2024.
No primeiro mês do ano passado foram disponibilizados R$ 161,620 milhões - para 487 unidades negociadas, contra R$ 113,143 milhões e 283 imóveis do primeiro mês de 2024, ou seja, R$ 48,477 milhões a menos liberados para a compra de imóveis.
Em fevereiro de 2023 os recursos chegaram a R$ 127,829 milhões (407 unidades), ante as 308 unidades deste ano, e R$ 109,498 milhões, redução de R$ 18,331 milhões.
No último mês divulgado, março, foram contabilizados 378 imóveis negociados, com movimentação financeira de R$130,311 milhões. Em contrapartida no ano passado foram liberados R$ 212,796 milhões para a venda de 747 imóveis, ou seja, uma redução de quase 50% nas unidades negociadas (49,40%).
Desta forma, dentre os principais motivos para a queda dos financiamentos no Estado está o juro alto praticado pelos bancos nas operações imobiliárias, uma vez que as taxas ainda estão similares às da Selic, fazendo que o valor contratado do financiamento quase dobre ao final do período.
Simulações realizadas pela reportagem, as taxas de juros em financiamentos imobiliários no Sistema Financeiro da Habitação (SFH), que utiliza os recursos do sistema brasileiro de poupança, variaram entre 9,5% e 12,5% ao ano, a depender do relacionamento que o cliente tem com o banco.